
東京弁護士会所属。
破産をお考えの方にとって、弁護士は、適切な手続きをするための強い味方になります。
特に、周りに相談できず悩まれていたり、負債がかさんでしまいそうで破産を考えていたりする方は、ぜひ検討してみてください。
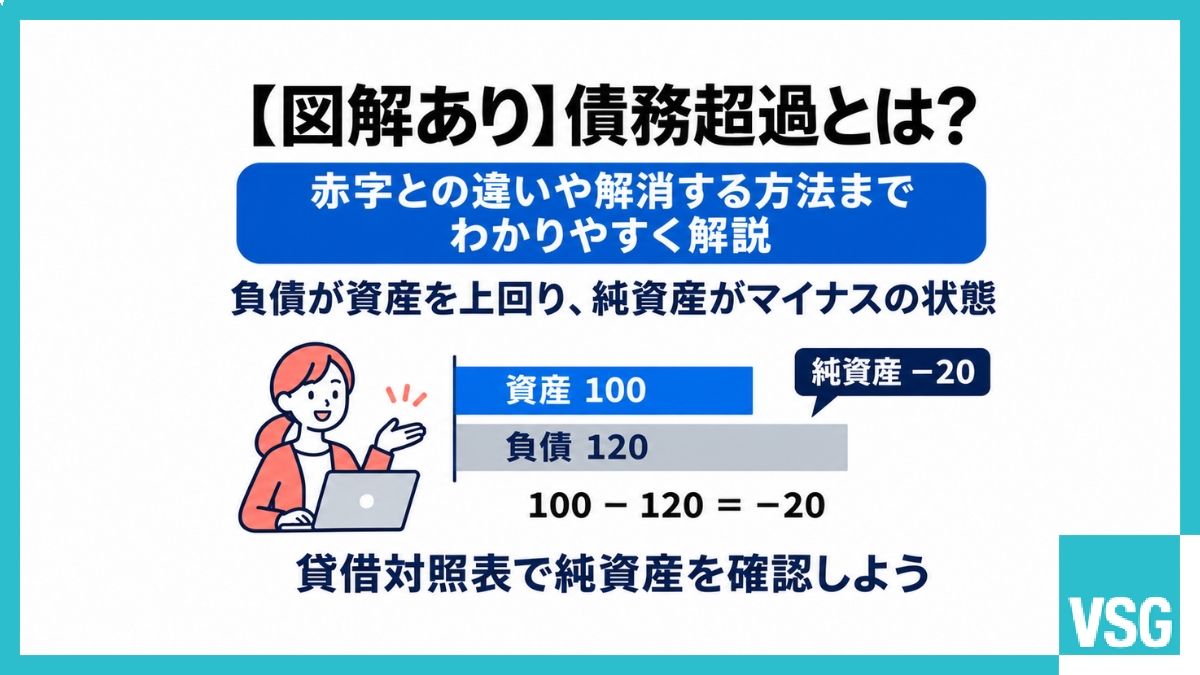
債務超過とは、会社の負債の合計が資産の合計を上回り、純資産がマイナスになっている状態をいいます。
債務超過かどうかは、貸借対照表の資産と負債を比べると確認できます。
ただし、帳簿上の金額(簿価)は実際の価値と異なる場合も多いため、不動産や売掛金などを時価で評価し直して実態を把握します。
一方、赤字とは、一定期間の費用が収益を上回り、損失が出ている状態を指し、損益計算書で確認します。
赤字が続けば債務超過に近づきますが、赤字でも債務超過ではない会社もあれば、黒字でも債務超過の会社もあります。
債務超過を放置すると資金繰りが悪化し、倒産のリスクが高まるため、早い段階で弁護士に相談するという方法もあります。
本記事では債務超過について解説します。
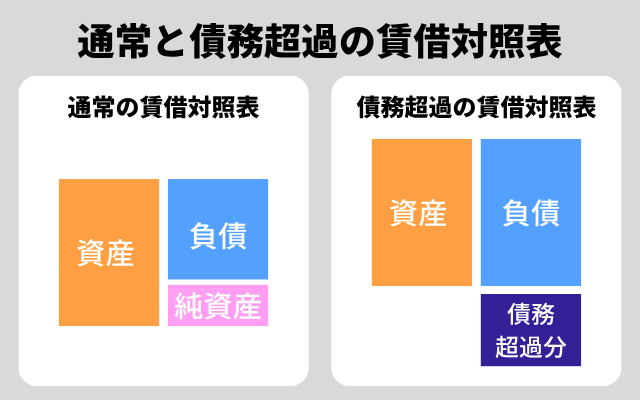
債務超過とは、会社の保有する資産より会社が保有する負債(債務)の方が多い状態です。
資産をすべて現金化しても負債を完済できないため、債権者は急いで債権の回収を行う可能性があります。
法人では、債務超過は支払不能と並ぶ破産手続開始の原因です(破産法16条[注1]。存立中の合名会社・合資会社を除く)。
一方、支払不能は、弁済期にある債務を一般的かつ継続的に弁済できない状態で(同法2条11項[注1])、債務超過とは別の概念です。
[注1]破産法/e-Gov
破産法
帳簿上の債務超過とは、決算書の貸借対照表に記載された金額(簿価)で見て、負債が資産を上回っている状態です。
これに対して、資産と負債をすべて時価で評価し直した結果、負債が資産を上回る状態を実質債務超過といいます。
帳簿上は資産超過であったとしても、購入時より値下がりした不動産や、回収の見込みがない売掛金などの含み損を正しく反映すると、実質債務超過となる場合があります。
赤字とは、一定期間(通常は1事業年度)の費用が収益を上回り、損失が出ている状態をいい、損益計算書で確認します。
これに対し、債務超過はある時点で負債が資産を上回っている財政状態を指し、貸借対照表で確認します。
赤字が続くと損失の分だけ純資産が減るため、債務超過に至りやすくなります。
ただし、純資産に余裕があれば、1期の赤字ですぐに債務超過となるわけではありません。
逆に、当期は黒字でも、過去の累積損失により債務超過のままという会社もあります。
赤字は期間の損益、債務超過は時点の財政状態を示す別の概念です。
貸借対照表の資産の部と負債の部の金額を比較すれば、債務超過の状態にあるかどうかを判定できます。
ただし、決算書の数字が会社の現在の財務状況をそのまま示しているとは限りません。
有価証券など時価で評価される資産もありますが、多くの資産は購入時の金額(取得原価)で計上されているためです。
購入から時間が経つと資産の価値は変わっている可能性があり、経営が苦しいのに帳簿上は債務超過にならないケースも考えられます。
そこで、資産を現在の価値である時価に置き換えて、実質債務超過になっていないかを判定します。
債務超過に陥る会社は、赤字が何期も続いている、借入れで設備投資を広げすぎた、持っている不動産や在庫の価値が下がった、などの事情を抱えている場合が多くみられます。
原因ごとに詳しくみていきましょう。
赤字が出ると、その期の損失の分だけ利益剰余金が減り、純資産も小さくなります。
過去の利益が十分に積み上がっていれば、1期や2期の赤字はその範囲で吸収できるため、すぐに債務超過になるわけではありません。
問題は赤字が何期も続く場合です。
たとえば、資本金1,000万円で利益剰余金のない会社が毎期500万円の赤字を出し続けると、2期目の終わりで純資産はゼロになり、3期目にはマイナス、つまり債務超過の状態に陥ります。
また、赤字で減った手元資金を借入れで補う会社も多く、純資産が目減りする一方で負債の総額は年々膨らんでいきます。
赤字が続いている会社では、決算のたびに純資産の残高を確認しておく必要があるでしょう。
設備投資のために借入れをすると、設備という資産と借入金という負債が同じ額だけ増えるため、その時点で純資産は変わりません。
問題になるのは、投資が思うように回収できなかった場合です。
たとえば1億円を借りて新工場を建てても、見込んでいたほど売上が伸びなかったとします。
工場の価値は減価償却で毎年目減りし、借入金の利息も発生しますが、それを補うだけの利益が出なければ、赤字となって純資産が削られていきます。
一方で借入金は、返済が進まない限りそのまま残るため、資産の合計が負債を下回りやすくなります。
投資の規模が自社の売上や純資産に比べて大きいほど、回収の遅れがそのまま債務超過につながりやすくなるでしょう。
評価損とは、保有する資産の価値が、帳簿上の金額(取得原価)より低くなった場合に生じる損失です。
所有する土地の地価が下がった、保有する株式が値下がりした、在庫が売れ残って値引きしないと売れなくなった、などの場面で発生します。
評価損を計上すると資産が減り、その分だけ純資産も減るため、もともと純資産に余裕のない会社では帳簿上も債務超過に陥る場合があります。
注意したいのは、すべての値下がりがそのまま決算書に反映されるわけではない点です。
会計上、評価損を計上しないまま、値下がり分が含み損として残る資産もあり、帳簿上は資産超過でも、時価で評価し直すと実質債務超過になっているケースは珍しくありません。
ここからは、実際に債務超過となった場合にどうなるのかを解説します。
銀行としては債務超過の状態にある会社に対しては、基本的に融資を断る方向で考えます。
債務超過となった会社の支払いが滞ると、債権者は債権の回収ができません。
新規事業で収益性が大幅に改善するような見込みがなければ、債務超過の会社が融資を受けるのは難しいでしょう。
新しい事業者との取引を開始する場合、相手方から決算書の提出を求められる場合があります。
1カ月間の仕入金額を翌月に支払うという買掛での取引ができるのは、相手方からの信用があるためです。
しかし、債務超過の状態では、相手からの信用は得られません。
そのため、取引をしてもらえなかったり、現金仕入れでの取引となってしまったりするケースがあります。
債務超過の状態は、放置するほど解消が難しくなります。
ここからは、経営改善、増資、債務免除、DES、法的整理などの解消方法を順にみていきます。
債務超過の原因はいくつかありますが、根本にあるのは会社が利益を出せていないという問題です。
そのため、経営の立て直しを優先し、その利益で債務超過を解消していくのが本来の進め方といえます。
ただ、赤字の会社が黒字に転じるのは簡単ではありません。
利益を出すには、売上を増やすか、費用を減らすかのどちらかに取り組む必要がありますが、新たな販路の開拓にも、人件費や固定費の見直しにも、相応の時間が必要です。
仮に黒字化できても、1期あたりの利益で埋められる額は限られるため、債務超過を完全に解消するまでには長い期間がかかるでしょう。
経営改善は基本となる方法ですが、ほかと組み合わせて検討するのが現実的です。
経営改善を待てない場合は、出資を募って増資を行う方法があります。
出資を受けた分だけ純資産が増えて財務体質が改善し、債務超過の解消につながります。
ただし、資本金が増えると、住民税均等割や外形標準課税などで税負担が重くなる場合があるため、事前に税理士へ確認しておくと安心です。
また、新たな株主が加わると経営方針をめぐって意見が対立し、これまでどおりの経営が難しくなる可能性もあります。
関連記事
会社の債務を直接的に減らす方法として、債権者に債務免除をしてもらう方法があります。
経営者やその親族から借入を行っている場合に、その債務を減額してもらえるかどうか、相談しましょう。
債務免除を行った場合、会社には債務免除益という利益が計上され、法人税が生じる可能性があります。
過去の赤字による繰越欠損金と相殺できる場合もありますが、納税資金が不足しないよう、事前に税理士へ確認しておきましょう。
DES(デット・エクイティ・スワップ/債務の株式化) とは、会社への貸付金を株式に振り替える方法です。
債権者が貸付金債権を出資して株式を受け取る現物出資型と、債権者が出資金を払い込み、会社が借入金を返済する金銭出資型があります。
債務を資本金に振り替えれば、返済の義務自体がなくなります。
ただ、資本金増加に伴う税負担や、債権の時価が貸付金債権の額面(券面額)を下回る場合の債務消滅益が生じる可能性があるため、税理士に確認しましょう。
民事再生は、原則として経営者が経営を続けたまま、債権者の決議を経た再生計画に沿って債務を減らし、会社を立て直す手続きです。
一方、会社更生は株式会社が対象で、原則として裁判所が選任する管財人が経営を引継ぎ(経営陣が残るDIP型もあります)、担保権者や株主も手続きの対象に含まれます。
手続きが複雑で費用もかかるため主に大企業で使われ、中小企業の再建では民事再生が中心です。
実務では、まず中小企業活性化協議会や事業再生ADRなど私的整理で再建を図り、難しい場合に民事再生を検討する流れが多くみられます。
債務超過の解消に向けては、会計や税務の判断は税理士、債権者との交渉や法的整理は弁護士と、相談先の役割がわかれています。
ここでは弁護士に相談するメリットと選び方、相談のタイミングを順にみていきます。
弁護士に相談すると、会社の財務状況や債権者の顔ぶれをふまえて、法的な観点からアドバイスを受けられます。
私的整理で立て直せるのか、民事再生を検討する段階なのか、破産も視野に入れる必要があるのかは、経営者だけでは判断しにくいでしょう。
相談を通じて、自社に合った方法とその進め方を把握できます。
また、債権者との交渉や連絡の窓口を弁護士に依頼できるため、督促への対応に追われず、立て直しや手続きの準備に専念しやすくなります。
特定の債権者だけに返済するなど、後の手続きで問題となる行動を避けられる点もメリットです。
弁護士を選ぶ際は、会社の状況を丁寧に聞き取り、選択肢ごとのメリットや注意点をわかりやすく説明してくれるかを確かめましょう。
法人破産や事業再生を取扱い業務としているか、費用の内訳を事前に示してくれるかも判断材料になります。
債務超過の解消には税務の検討も欠かせないため、税理士と連携できる体制があると安心です。
VSG弁護士法人は、法人破産などを取扱い分野とし、税理士も所属するベンチャーサポートグループです。
債務超過に不安がある場合は、VSG弁護士法人に相談するという方法もあります。
相談の時期が早いほど、検討できる方法は多く残ります。
私的整理や民事再生は事業を続けながら再建を図る方法で、当面の運転資金や手続きの費用を確保できている状態が前提になるためです。
資金が尽きてから相談すると、再建型の手続きを進めるのは難しく、破産を選ぶほかない場合もあります。
赤字が続いている、決算書で純資産が大きく減っているなど、債務超過の兆候が見えた段階で、早めに弁護士へ相談するとよいでしょう。
債務超過とは負債が資産を上回る状態で、帳簿上は問題がなくても、資産を時価で評価し直すと実質債務超過になっている場合があります。
赤字の継続や過大な投資、資産の評価損などが原因となり、放置するほど検討できる解消方法は少なくなります。
経営改善や増資、債務免除、DESで立て直せるのか、私的整理や民事再生といった手続きを検討する段階なのかは、会社ごとの財務状況によって異なります。
会計や税務は税理士、債権者との交渉や法的整理は弁護士と役割をわけながら、それぞれに早めに相談しておくと安心です。
債務超過の兆候が見えた段階で、税理士も所属するグループであるVSG弁護士法人に相談するという方法もあります。