 0120-509-790


記事の要約
- 血族では「曾祖父母」「ひ孫」「叔父・叔母」「甥・姪」が、三親等に該当する。なお、「いとこ」は三親等ではなく四親等にあたる
- 三親等の親族であっても、自身の相続発生時に必ず相続人になるとは限らない
- 三親等の血族が相続や遺贈により財産を取得した場合、相続税額は原則として2割加算される。ただし、養子となった甥・姪、代襲相続人となった「ひ孫」は加算の対象外
三親等とは、「自身を基準(0とカウント)として、家系図を3世代辿った位置にある親族」を指します。
血族では「曾祖父母」「ひ孫」「叔父・叔母」「甥・姪」、姻族では配偶者側の同等の関係者などが、三親等にあたります。
相続で注意すべきなのが、「三親等の親族であっても、必ずしも相続人になれるわけではない」という点です。
たとえば、叔父や叔母は親族としては比較的近い存在ですが、法定相続人にはなれません。
「親等の近さ」と「相続権の有無」は混同しがちであるため、別個の規定として理解する必要があります。
この記事では、「三親等の概要」をはじめ、「三親等の血族が相続人となるケース」、「三親等の血族が財産を取得した場合の注意点」等を解説します。
目次
三親等とは?
三親等(さんしんとう)とは、家系図において、自身を基準とした親族間の距離が3世代分離れている親族です。
ポイント
「三等親」と表記されることがありますが、これは誤りであり、正しくは「三親等」と書きます。
「親等」とは、親族関係の遠近を表す単位であり、数字が小さいほど自身に近い親族となります。
たとえば、自身の父母や子のように1世代離れた親族を「一親等」、祖父母や孫のように2世代離れた親族を「二親等」と数えます。
配偶者には「親等」がない
自身の配偶者には親等が存在しません。
配偶者は本人と同列の存在として扱われるため親等で数えず、基準点(0とカウント)として扱います。
三親等に当たるのは誰?
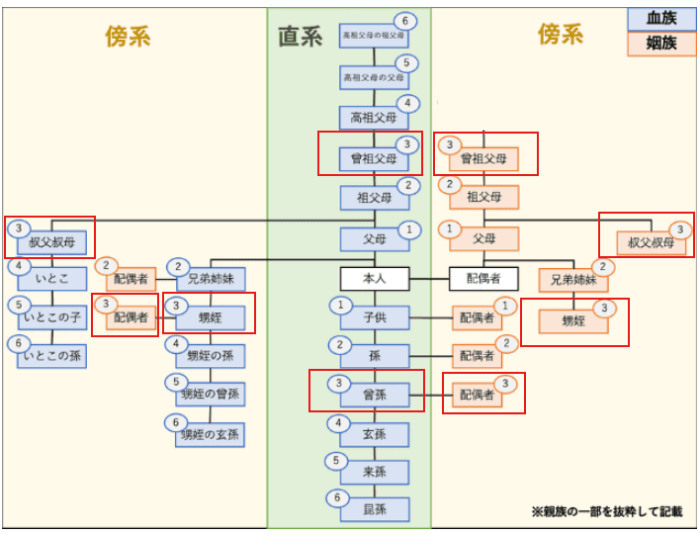
三親等の親族は、自身と血縁関係のある「血族」と、婚姻関係を介して生じる「姻族」の2つに大別されます。
「三親等の血族」は具体的に4つの続柄に限られますが、配偶者側の親族である「三親等の姻族」は見落とされやすいため、双方を正しく把握することが重要です。
- 三親等の血族
- 自身と直接血のつながりがある(または養子縁組による)三親等の親族
- 三親等の姻族
- 自身の配偶者の三親等の血族、および自身の三親等の血族の配偶者
三親等の血族
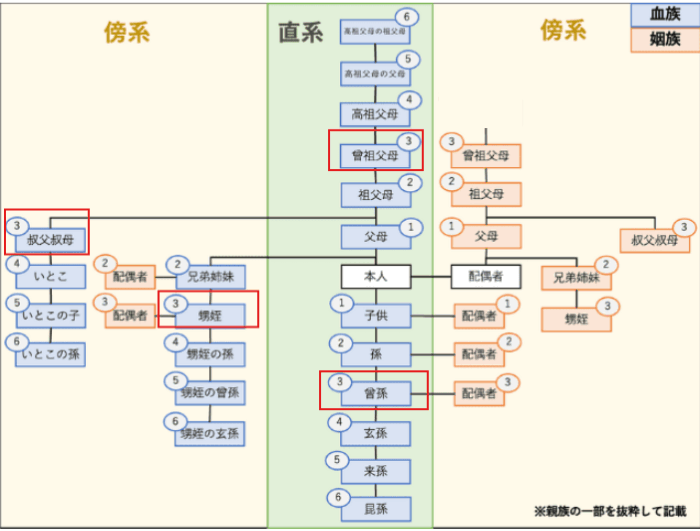
血族とは、自身と血のつながりがある親族を指します。
ポイント
養子縁組によって法律上の血族関係が発生した人も、血族に含まれます。
血族は、家系図上のつながりによって「直系血族(縦のライン)」と「傍系血族(横のライン)」の2つに分けられます。
- 直系血族
- 自身の祖先から子孫へと直接つながる「縦」のライン
- 傍系血族
- 共通の祖先から分岐して枝分かれした「横」のライン
この三親等の血族に該当するのは、以下の4つの続柄のみです。それぞれ世代の上下(尊属・卑属)とライン(直系・傍系)によって分類されます。
| 続柄 | 分類 |
|---|---|
| 曾祖父母 | 直系尊属 |
| ひ孫 | 直系卑属 |
| 叔父・叔母(伯父・伯母) | 傍系尊属 |
| 甥・姪 | 傍系卑属 |
三親等の姻族
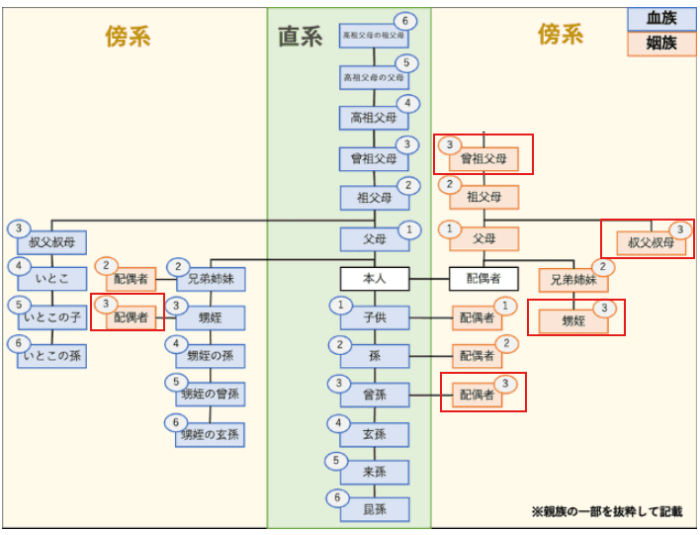
姻族とは、婚姻によって生じる親族関係であり、「自身の配偶者の血族」および「自身の血族の配偶者」の2種類が存在します。
姻族の親等を数える際は、配偶者を自身と同列に扱うため、配偶者側の血族は「配偶者からみた親等」をそのまま適用します。
「三親等の姻族」にあたる主な続柄は、以下のとおりです。
| 続柄 | 姻族の種類 | 親等計算の考え方 |
|---|---|---|
| 配偶者の曾祖父母 | 配偶者の血族 | 配偶者から見て「三親等」の直系尊属 |
| 配偶者の叔父・叔母 | 配偶者の血族 | 配偶者から見て「三親等」の傍系尊属 |
| 配偶者の甥・姪 | 配偶者の血族 | 配偶者から見て「三親等」の傍系卑属 |
| 叔父・叔母の配偶者 | 血族の配偶者 | 自身の三親等の血族(叔父・叔母)の配偶者 |
| 甥・姪の配偶者 | 血族の配偶者 | 自身の三親等の血族(甥・姪)の配偶者 |
なお、法律上の姻族は「血族の配偶者」までであり、「自分の子の配偶者の親」は、姻族には含まれません。
- 六親等内の血族
- 配偶者
- 三親等内の姻族
三親等と誤解しやすいケース
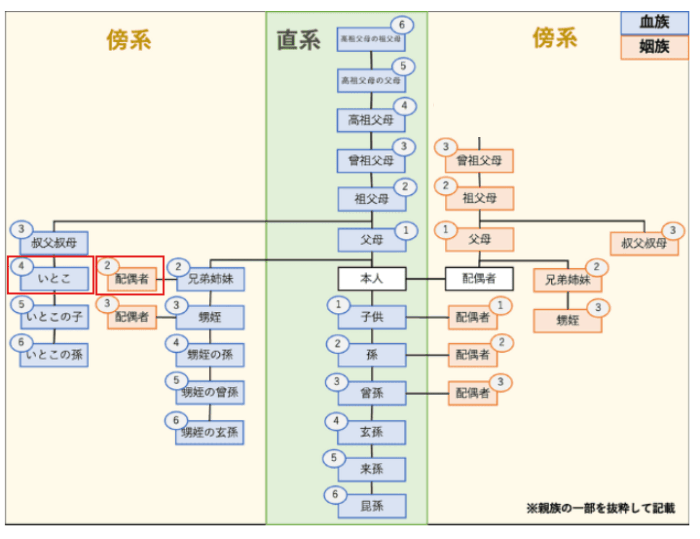
三親等と誤解されがちな続柄の一つが「いとこ」です。
叔父・叔母が三親等である一方、その子「いとこ」は四親等となります。
いとこの親等の辿り方
自身と共通の祖先である「祖父母」まで一度さかのぼり、そこから「横」のライン(傍系)に枝分かれしたうえで、目的のいとこに向けて下りていきます。
自分 → 父母(一親等) → 祖父母(二親等) → 叔父・叔母(三親等) → いとこ(四親等)
このように、家系図の枝を合計4つ辿ることになるため、「四親等」となります。
また、同じく誤解されがちである「兄弟姉妹の配偶者(義理の兄・姉等)」は二親等です。
「兄弟姉妹の配偶者」の親等を数える際は、自身の兄弟姉妹の親等と同列で扱います。
- 自身の兄弟姉妹
- 自分 → 父母(一親等) → 兄弟姉妹(二親等) = 二親等の血族
- 兄弟姉妹の配偶者
- 二親等の血族の配偶者 = 二親等の姻族
三親等の血族が相続人になるケースとは?
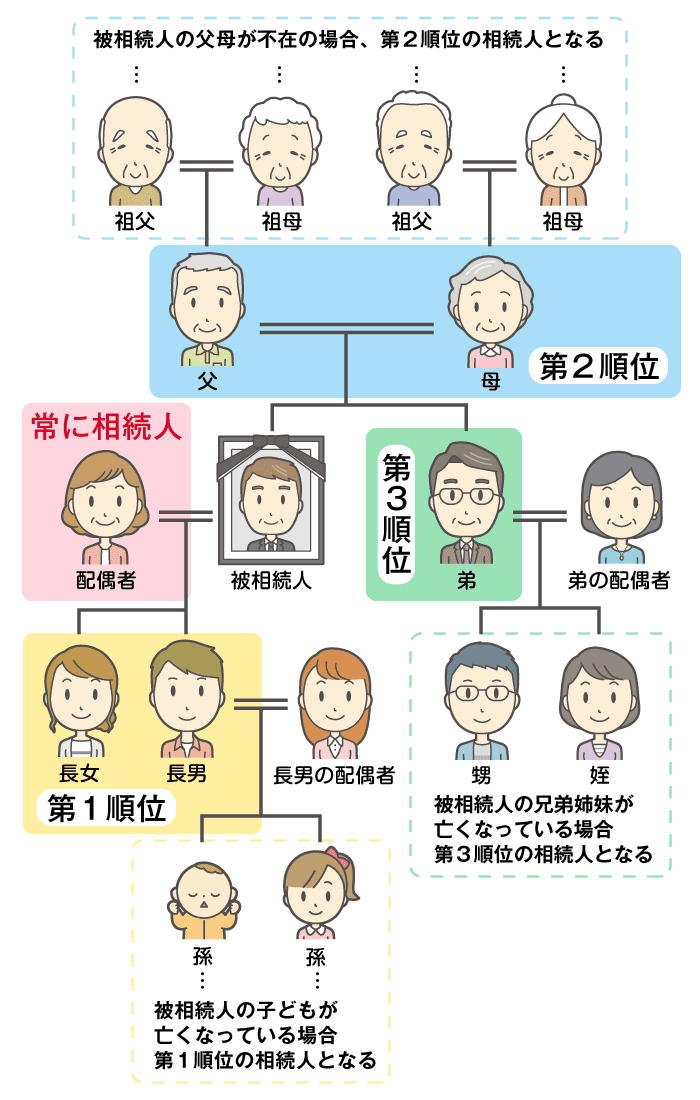
自身が亡くなった場合、三親等の親族であっても、直ちに法定相続人になれるわけではありません。
相続人の範囲は親等の近さではなく、民法が定める相続順位によって決定されるためです。
三親等の「姻族」は自身の法定相続人とならない
「配偶者の叔父・叔母」や「甥・姪の配偶者」などの姻族は、どれほど関係が近くても、自身の法定相続人にはなれません。
まず、法定相続人の基本原則を確認します。
被相続人の配偶者は常に相続人となるほか、配偶者以外の血族については以下の順位に基づき、最上位の順位にある人のみが相続人となります。
- 配偶者は常に法定相続人となる
- 第1順位:被相続人の子
- 第2順位:被相続人の直系尊属(父母や祖父母など)
- 第3順位:被相続人の兄弟姉妹
「三親等の血族」4パターンを上記の相続順位に当てはめると、相続権の有無は以下のように分類されます。
| 続柄 | 相続人になり得るか | 条件・発生要件 |
|---|---|---|
| 叔父・叔母 | 不可 | 法定相続人のどの順位にも該当しないため |
| 甥・姪 | 可能 | 兄弟姉妹(第3順位)が先に死亡・欠格となった場合の代襲相続人として ※代襲は一代限り |
| ひ孫 | 可能 | 子・孫(第1順位)が先に死亡・欠格・廃除となった場合の再代襲相続人として |
| 曾祖父母 | 可能 | 第2順位(直系尊属)として、父母・祖父母の全員が先に死亡・放棄等している場合 |
叔父・叔母は自身の法定相続人とならない
自身の「叔父・叔母」は三親等の血族である一方、民法の定める相続順位のいずれにも該当しないため、自身の法定相続人にはなりません。
たとえば、独身で子のいない被相続人が亡くなり、父母・祖父母もすでに亡くなっているとします。
この場合、遺産を相続するのは第3順位の法定相続人「被相続人の兄弟姉妹(または甥・姪)」であり、叔父や叔母に相続権が回ってくることはありません。
そのため叔父・叔母に財産を遺したい場合は、遺言書の作成など生前の対策が必要です。
甥・姪は「代襲相続」により相続人となる場合がある
甥・姪は、一定の要件を満たす場合に「代襲相続人」として法定相続人となります。
代襲相続とは
本来相続人となるはずだった人(子や兄弟姉妹)が、相続開始よりも前に亡くなっている場合(欠格等で相続権を失っている場合も含む)に、その人の子が代わりに相続人となる制度です。
被相続人に「子(第1順位)」や「直系尊属(第2順位)」がおらず、第3順位である「兄弟姉妹」が相続人となるケースにおいて、その兄弟姉妹がすでに亡くなっている場合、その子である甥・姪が代襲して相続人となります。
兄弟姉妹の代襲相続は「甥・姪」の一代限り
子の代襲相続とは異なり、兄弟姉妹の代襲相続は「甥・姪までの一代限り」です。
そのため、「被相続人の兄弟姉妹」とその子である「甥・姪」の両方が相続開始前に亡くなっていたとしても、甥・姪の子(姪孫)が再代襲して相続人になることはありません。
ひ孫は「再代襲相続」により相続人となる
ひ孫は、第1順位である「子」の系統の「再代襲相続」によって、法定相続人となる場合があります。
前述のとおり、被相続人の子が相続開始前に亡くなっている場合は、孫が代襲相続人となります。
このとき、孫もすでに亡くなっていれば、その子であるひ孫が再代襲して相続人となるのです。
なお、第3順位である兄弟姉妹の代襲相続が「甥・姪までの一代限り」なのに対し、第1順位である直系卑属(子・孫等)の代襲相続には世代の制限が存在しません。
そのため、条件が整っていれば、下の世代がいる限り何代でも相続権が引き継がれていきます。
曾祖父母は先順位の直系尊属が不在の場合に相続人となる
実務上の発生頻度は非常に稀ですが、曾祖父母は第2順位の「直系尊属」として、法定相続人になる場合があります。
直系尊属間では「被相続人から見て親等の近い者が優先される」という原則があるため、常に親等の近い順で相続権が回ってきます。
- 父母が相続人となる
- 父母が亡くなっている(放棄している)等の場合、祖父母が相続人となる
- 祖父母も亡くなっている(放棄している)等の場合、はじめて曾祖父母が相続人となる
したがって、被相続人に子や孫などの第1順位の相続人がおらず、かつ父母・祖父母の全員がすでに亡くなっている(放棄している)等の場合に限り、曾祖父母が相続人となります。
三親等の血族が財産を取得した場合は相続税の2割加算に注意する
「三親等の血族」が相続や遺贈によって財産を取得した場合、相続税額は原則として2割加算されます。
2割加算とは
相続や遺贈によって財産を取得した人が、被相続人の「配偶者」および「一親等の血族(代襲相続人となった直系卑属を含む )」以外である場合、算出された相続税額に2割が加算される仕組みです。
| 続柄 | 相続・受贈上の立場 | 2割加算の適用 |
|---|---|---|
| 叔父・叔母 | 相続権はないため、遺贈等により取得した場合 | 加算あり |
| 甥・姪 | 兄弟姉妹の代襲相続人 | 加算あり |
| 曾祖父母 | 直系尊属(先順位者不在の場合) | 加算あり |
| ひ孫 | 子・孫の代襲相続人 | 加算なし |
このうち、被相続人の「叔父・叔母」や「甥・姪」「曾祖父母」が相続(遺贈)により財産を取得したケースでは、以下の理由から2割加算が適用されます。
- 叔父・叔母
- 遺贈等で財産を取得した際、一親等の血族・配偶者のいずれにも該当しないため
- 甥・姪
- 兄弟姉妹の代襲相続人として財産を取得した際、代襲相続人であっても、「一親等の直系卑属」の代襲ではないため
- 曾祖父母
- 直系尊属であっても「一親等の血族」ではないため
一方、同じ三親等の血族であっても、被相続人のひ孫が「代襲相続」した場合、2割加算の適用はありません。
子や孫がすでに亡くなっており、ひ孫が「代襲相続人」となる場合であれば、第1順位の相続人の立場を引き継いでいるためです。
ただし、子や孫が健在な状況で遺言等によってひ孫へ直接遺贈する場合、2割加算の対象となります。
甥・姪が被相続人の養子の場合
甥・姪が被相続人と養子縁組を結んでいる場合、一親等の法定血族となります。
したがって、被相続人の財産を取得しても、2割加算の対象とはなりません。
三親等など相続に関する疑問は専門家にご相談を
三親等とは、自身から家系図を3世代辿った位置にある親族を指し、血族では「曾祖父母」「ひ孫」「叔父・叔母」「甥・姪」の4パターンが該当します。
相続において重要なのが、「三親等の親族であっても、必ずしも法定相続人になるとは限らない」という点です。
三親等の血族で相続人になり得るのは、兄弟姉妹の代襲相続人となる「甥・姪」、再代襲相続人となる「ひ孫」、そして先順位者が全員不在の場合の「曽祖父母」に限られます。
また、三親等の血族が財産を取得した際、原則として相続税の2割加算の対象となる一方、第1順位の立場を引き継いで代襲相続した場合の「ひ孫」は対象となりません。
このように三親等の親族がかかわる相続手続きは、専門的な判断を要する場面が存在するため、少しでも不明点がある場合は、相続の専門家へのご相談をおすすめします。
VSG相続税理士法人は、相続人の皆さまのお悩みについて、平日夜21時まで、土日祝も無料相談を受け付けております。ぜひお気軽にお問い合わせください。