交通事故弁護士相談ダイヤル  9時~20時(年中対応)
 9時~20時(年中対応)
目次
交通事故で「自分が加入している保険会社」に連絡するタイミングは”事故直後”です。一方、相手の保険会社については、担当者からの連絡を待つのが基本です。自分の保険会社への連絡が遅れたり、相手の保険会社へ自己判断で不用意な説明をしたりすると、その後の保険手続きや示談交渉に影響するおそれがあります。
自分が加入している保険会社には、事故現場で安全を確保し、警察への通報など必要な対応を終えたら、できるだけ早く連絡しましょう。
自分の保険会社へ事故を報告すると、今後の手続きの流れや必要書類、相手方への対応方法などについて案内を受けられます。また、対人・対物賠償保険や車両保険、人身傷害保険、弁護士費用特約などを利用する場合も、早めに連絡しておくことで手続きをスムーズに進められます。
保険会社との契約(保険約款)では、事故が発生した場合に速やかに通知することが定められているのが一般的です。連絡が遅れると、事故状況の確認が難しくなったり、保険金請求の手続きが円滑に進まなくなったりする可能性があるため注意が必要です。
相手の保険会社については、自分から連絡する必要はなく、担当者からの連絡を待つのが原則です。
通常は、相手が保険会社へ事故を報告すると、数日以内に担当者から電話や書面で連絡があります。担当者からは、事故日時や事故状況、けがの有無などの事実確認が行われ、その後の治療費の支払いや示談交渉について説明を受けるのが一般的です。
一方で、事故から1週間程度経っても相手の保険会社から連絡がない場合は、自分から問い合わせても問題ありません。相手がまだ保険会社に報告していない場合や、担当者の決定に時間がかかっているケースもあるためです。
①自分の非を認めるような発言をしない
相手の保険会社との最初のやり取りでは、事故原因や過失割合について自己判断で発言しないよう注意しましょう。「自分にも非がありました」「こちらが悪かったです」などと伝えると、その発言が示談交渉で相手に有利な事情として扱われる可能性があります。事故状況は客観的な事実のみを伝え、責任の有無や過失割合については安易に言及しないことが大切です。
②治療中に示談をまとめない
また、担当者から示談を持ちかけられても、治療中に示談を成立させてはいけません。
示談が成立すると、原則としてその内容を後から変更できません。そのため、治療が長引いたり、後から後遺障害が認定されたりして損害額が増えても、追加で治療費や慰謝料、後遺障害に関する賠償を請求できなくなるおそれがあります。特に後遺障害慰謝料や逸失利益などは高額になることも多いため、請求できないと本来受け取れるはずだった賠償金を数百万円単位で失う可能性があります。
交通事故では、完治もしくは症状固定までは損害額が確定しません。相手の保険会社から早期解決を提案されても、その場で同意せず、少しでも不安があれば交通事故に詳しい弁護士へ相談したうえで対応することをおすすめします。
自分の保険会社へ連絡するときは、「自分の情報」「相手の情報」「事故の状況」をできるだけ正確に伝えることが重要です。事故直後は動揺していることも多いため、現場でメモや写真を残しておくと、その後の連絡をスムーズに進められます。
保険会社へ連絡する際は、主に以下の内容を伝えましょう。
事故状況を説明する際は、「自分が悪かったと思う」「相手に責任があるはず」などの評価や推測ではなく、客観的な事実を正確に伝えることが大切です。過失割合は実況見分調書やドライブレコーダー、防犯カメラなどの証拠を踏まえて判断されるため、連絡時に自己判断で責任を認める必要はありません。
また、事故現場の写真やドライブレコーダーの映像、相手方とのやり取りの記録などがあれば、その旨も保険会社へ伝えておくと、その後の事故状況の確認や示談交渉をスムーズに進めやすくなります。
相手の保険会社とのやり取りでは、何気ない発言や安易な署名が、その後の示談交渉で不利な証拠になることがあります。自己判断で回答や合意をする前に、その内容を慎重に確認することが大切です。
事故直後や数日後、相手の保険会社から「お身体の具合はいかがですか」「けがはありませんか」と確認されることがあります。このとき、痛みが軽いからといって「大丈夫です」「けがはありません」などと答えるのは避けましょう。
事故直後はアドレナリンの影響で痛みを感じにくく、数日経ってからむちうちなどの症状が現れるケースも少なくありません。一度「痛みはない」と伝えると、あとから受診した際に「事故との因果関係が認められない」と主張されたり、人身事故への切り替えや治療費の支払いで争いになったりすることがあります。
現時点で症状がはっきりしない場合は、「まだ痛みが出る可能性もあるため、病院で診てもらいます」と伝える程度にとどめるのが安心です。
治療が数カ月続くと、相手の保険会社から「そろそろ治療費の支払いを終了します」「示談を進めませんか」と連絡が来ることがあります。しかし、治療を終了するかどうかを判断するのは保険会社ではなく、主治医です。
まだ症状が残っているにもかかわらず、保険会社に言われるまま治療を終了したり、治療中に示談を成立させたりすると、後から治療費や後遺障害慰謝料などを請求できなくなるおそれがあります。
実際の交渉の場面でも、症状固定前に示談してしまい、十分な補償を受けられなくなるケースは少なくありません。治療終了や示談の話が出た場合は、その場で返答せず、まずは主治医や弁護士へ相談しましょう。
相手の保険会社からは、治療費の支払いや手続きのためとして、さまざまな書類への署名・押印を求められることがあります。多くは手続きに必要な書類ですが、なかには請求権を制限する内容や、不利な過失割合を前提とした書類が含まれている場合もあります。
一度署名・押印すると、あとから内容を覆すことは容易ではありません。書類の意味が少しでもわからない場合や署名を急かされた場合は、その場で応じず、一度持ち帰って内容を確認しましょう。交通事故に詳しい弁護士へ相談してから対応することで、不利益な合意を避けられる可能性が高まります。
自分にも過失がある場合は、通常自分が加入する任意保険会社が示談交渉を代行するため、自分で相手の保険会社と交渉する場面はありません。
一方、あなたに過失のないもらい事故では、自分の保険会社は示談交渉を代行できません。そのため、あなた自身または依頼した弁護士が相手の保険会社と交渉することになります。
相手の保険会社は交通事故対応の経験が豊富で、交渉にも慣れています。十分な準備をせずに交渉すると、不利な過失割合や低い示談金で合意してしまうおそれがあります。
ここでは、もらい事故などで相手の保険会社と直接交渉する場合を中心に、交渉を有利に進めるためのポイントを解説します。
相手の保険会社とのやり取りは、できる限り記録に残しておきましょう。交渉では「言った・言わない」が争いになることも多く、記録の有無が交渉結果を左右する場合があります。
電話でやり取りをする際は、通話録音アプリを利用したり、スピーカーフォンにして別の端末で録音したりする方法が有効です。録音する場合は、「行き違いを防ぐため、本日のやり取りを録音させていただきます」と一言伝えておくと、その後の説明がより丁寧になることもあります。
また、録音だけに頼るのではなく、電話を終えたら日時・担当者名・説明内容・自分の回答をメモに残す習慣も大切です。実際の交渉の場面では、このような記録が交渉経過を示す重要な資料となり、弁護士へ相談する際や、裁判になった場合にも役立つことがあります。
保険会社との交渉では、「納得できない」「相手のほうが悪い」といった感情的な主張だけでは、示談条件が変わることはありません。過失割合や損害額について主張するためには、ドライブレコーダーの映像、事故現場の写真、防犯カメラの映像、実況見分調書などの客観的な証拠が重要になります。
保険会社は「別冊判例タイムズ」などの書籍を参考にして示談案を提示してきます。そのため、「こちらの言い分が正しい」と主張するだけでは十分ではなく、証拠に基づいて、なぜ保険会社の判断が妥当でないのかを論理的に示す必要があります。
弁護士が交渉に介入する場合は、単に被害者の主張を代弁するのではなく、裁判になっても通用する法的根拠と証拠を基に交渉を進めます。
まず、事故状況を過去の裁判例や「別冊判例タイムズ」「民事交通事故訴訟 損害賠償額算定基準」(通称:赤い本)などに照らし合わせ、どの事故類型(基本過失割合)に当てはまるのかを検討します。
そのうえで、著しい速度超過や前方不注視、見通しの悪い交差点での運転状況など、過失割合を修正する事情(修正要素)がないかを証拠から丁寧に整理し、相手方の主張が裁判実務に照らして妥当かどうかを検証します。
相手方が事故状況について事実と異なる説明をしている場合には、実況見分調書や事故車両の損傷状況も重要な証拠になります。
たとえば、車両の接触痕やへこみ方、ドライブレコーダーの映像などを分析することで、「相手の説明ではこのような衝突痕にはならない」「こちらの説明のほうが物理的に整合する」といった反論が可能になるケースもあります。
実際の交渉でも、事故状況を客観的な証拠から再現することで、保険会社の過失割合が見直されることは珍しくありません。
慰謝料や休業損害などについても、保険会社は自賠責基準や任意保険会社独自の基準で金額を提示することがあります。
これに対し、弁護士は、裁判で認められることが多い裁判基準(弁護士基準)を前提として損害額を算定し、診断書や収入資料、休業状況などの証拠を踏まえながら、法的根拠を示して増額を求めます。
相手の保険会社との交渉では、「裁判でも通用する証拠と法的根拠」を示せるかどうかが重要なポイントです。自分だけで対応することが難しいと感じた場合は、交通事故に詳しい弁護士へ相談することで、適正な賠償を受けられる可能性が高まります。
交渉がまとまらない場合は、民事調停や裁判(訴訟)も視野に入れて対応することが重要です。裁判を見据えて客観的な証拠や法的根拠を整理しながら交渉を進めることで、保険会社が態度を見直し、裁判前の示談交渉で適正な条件に近づくケースもあります。
「これ以上歩み寄っていただけない場合は、弁護士を入れて裁判手続きに移行せざるを得ません」というカードをちらつかせるだけで、相手の保険会社の態度が軟化し、それまで頑なに拒んでいた示談金の増額や条件の譲歩を引き出せるケースもあります。
もっとも、裁判を交渉材料として利用するには、実際に訴訟へ移行した場合の見通しを踏まえた判断が欠かせません。自分だけで「裁判をします」と伝えても、法的根拠や証拠が伴わなければ交渉を有利に進めることは難しいでしょう。相手の保険会社との交渉に行き詰まった場合は、早い段階で交通事故に詳しい弁護士へ相談することをおすすめします。
事故後は担当者の選任や事故状況の確認に時間がかかることもあり、数日程度であれば連絡が来ないことも珍しくありません。
もっとも、事故から1週間程度経っても連絡がない場合は、そのまま待ち続けるのではなく、自分から状況を確認することが大切です。連絡が来ない状況を放置すると、治療費の支払いや後の示談交渉に影響が出るおそれがあります。
相手の保険会社からの連絡が遅い理由はさまざまで、必ずしも意図的に放置されているとは限りません。
保険会社からの連絡が遅い主な理由として、次のようなケースが考えられます。
事故態様が複雑で過失割合に争いが予想される場合には、保険会社が慎重に調査を進めていることもあります。もっとも、長期間連絡がない場合は、相手が任意保険を利用しない方針であったり、無保険であったりする可能性も否定できません。そのような場合は、今後の対応を早めに検討する必要があります。
事故から1週間程度経っても相手の保険会社から連絡がない場合は、そのまま待ち続けるのではなく、自分から状況を確認しましょう。
まずは、相手の保険会社の担当者や代表窓口へ電話をかけ、事故対応の進捗を確認しましょう。問い合わせる際は、「なぜ連絡をくれないのですか」と感情的に伝えるのではなく、「治療費の対応や今後の手続きについて確認したい」と冷静に事実確認を行うことが大切です。
また、電話では次の内容を必ず確認・記録しておきましょう。
これらを記録しておくことで、後から「担当者と連絡が取れない」「聞いていた話と違う」といったトラブルを防ぎやすくなります。
担当者が不在だったり、折り返しの連絡が何度も来なかったりする場合は、保険会社の代表窓口へ連絡し、上席者(責任者)への取り次ぎを依頼することで、対応が進むケースがあります。
また、自分に過失がある事故であれば、自分の任意保険会社へ相談することも有効です。示談交渉サービスを利用できる場合は、自分の保険会社が相手方との交渉を代行してくれます。
一方、もらい事故で自分に過失がない場合でも、弁護士費用特約に加入していれば、その特約を利用して弁護士へ依頼できる可能性があります。弁護士が保険会社に進捗確認の連絡をすることで、優先的に対応してくれる可能性が高まります。
相手の任意保険会社が対応を引き延ばしたり、治療費の支払いに応じなかったりする場合は、相手が加入する自賠責保険への「被害者請求」も選択肢の一つです。
被害者請求とは、相手の任意保険会社を介さず、被害者自身が加害者の自賠責保険へ直接保険金を請求する制度です。実際の場面でも、任意保険会社との交渉が停滞している場合に、被害者請求によって治療費や休業損害などを先に受け取り、生活や治療を維持するケースがあります。
もっとも、被害者請求には診断書や診療報酬明細書、休業損害証明書など、多くの資料を準備しなければなりません。相手の保険会社との対応が長期間進まない場合や、被害者請求を検討している場合は、交通事故に詳しい弁護士へ相談し、自分の状況に応じた対応を選択することをおすすめします。
なお、自賠責保険への被害者請求については、関連記事『交通事故の被害者請求とは?自賠責へ請求?やり方やデメリットを解説』で詳しく解説しています。
交通事故に巻き込まれたとき、「わざわざ弁護士に頼むほどの事故だろうか」「費用倒れになって損をするのではないか」と迷う方は少なくありません。しかし、早い段階で弁護士を味方につけることは、金銭的にも精神的にも大きなメリットをもたらします。
ここでは、弁護士に相談・依頼する具体的なメリットを紹介します。
交通事故の被害者は、相手の保険会社との電話のたびに「変なことを言って過失割合を不利にされたらどうしよう」「治療を打ち切られたらどう返答すべきか」というプレッシャーと戦わなければなりません。
しかし、弁護士に相談していれば、相手の保険会社から理不尽な連絡が来たその都度、「今の段階でどう返答すべきか」「この書類にサインして良いか」を法的根拠に基づいてピンポイントで指示してもらえます。
「お身体はいかがですか?」という何気ない電話に対しても、安易に「大丈夫です」と答えて後から治療費を打ち切られるような事態を未然に防ぎ、常に主導権を握った状態でやり取りを進めることができます。
保険会社が最初に提示してくる示談金は、自社の社内基準(任意保険基準)に基づいた極めて低い金額であることがほとんどです。被害者が個人で「もう少し高くしてほしい」と交渉しても、「これが当社の規定ですので」と一蹴されてしまうのが現実です。
しかし、弁護士が代理人に就くことで、実際の裁判所で用いられる「裁判基準(弁護士基準)」での請求が可能となります。過去の裁判例に基づいたこの正当な基準を用いることで、慰謝料を含む賠償金額を増額できる可能性があります。
さらに、弁護士であれば賠償項目を漏れなく請求できるという大きな強みがあります。被害者個人では見落としがちな休業損害の細かな算出や、将来の逸失利益、通院に伴う諸雑費、さらには主婦(夫)の家事労働に対する適正な評価など、請求できるはずの項目を法的根拠に基づいて網羅・請求します。
加えて、相手の保険会社が低額な示談案を提示し続け、交渉が平行線となった場合でも、弁護士であれば裁判(訴訟)まで視野に入れた交渉が可能です。裁判になれば、保険会社にも時間や費用の負担が生じます。裁判で認められる可能性のある法的根拠や証拠を示しながら交渉することで、保険会社が示談案を見直し、裁判に至る前の段階でより適正な条件で示談が成立するケースも少なくありません。

弁護士へ依頼すると、保険会社との交渉や煩雑な手続きを任せられるため、治療や日常生活の回復に専念しやすくなります。
交通事故に遭うと、けがの治療を続けながら、保険会社との電話対応や必要書類の準備、治療費や休業損害に関するやり取りなど、多くの対応を並行して進めなければなりません。これらの負担は、身体的にも精神的にも大きなストレスとなります。
弁護士へ依頼すると、相手の保険会社との連絡窓口は原則として弁護士に一本化されます。保険会社との電話や示談交渉、書類のやり取りなどを任せられるため、保険会社からの連絡に振り回されることなく、治療や仕事、日常生活に集中できる環境を整えられます。
また、保険会社から治療費の打ち切りを打診された場合や、示談書への署名を求められた場合なども、弁護士が法的な観点から対応の可否を判断し、必要に応じて保険会社と交渉します。専門家が間に入ることで、不利な条件で合意してしまうリスクも軽減できます。
なお、費用面が気になる方も多いかもしれませんが、ご自身や同居の家族が加入する自動車保険などに「弁護士費用特約」が付いていれば、多くの場合、法律相談料や弁護士費用は保険会社が負担してくれます(一般的な補償上限は300万円)。自己負担なく弁護士へ依頼できるケースも多いため、交通事故に遭った際は、まず加入している保険に弁護士費用特約が付帯しているか確認することをおすすめします。
交通事故に遭った場合は、自分が加入している保険会社へ速やかに連絡しましょう。相手の保険会社については、通常は相手が事故を報告した後、担当者から連絡があります。
自分の保険会社へ早めに事故を報告しておけば、保険金請求の手続きや示談交渉、弁護士費用特約の利用などについてサポートを受けられます。
一方、相手の保険会社へ自分から積極的に事故状況を説明する必要はありません。事故直後の不用意な発言が、その後の過失割合や示談交渉で不利に扱われる可能性もあるためです。
もっとも、事故から1週間程度経っても相手の保険会社から連絡がない場合は、状況確認のために自分から問い合わせをしてみてもよいでしょう。治療費の支払いや今後の手続きを円滑に進めるためにも、担当者や対応状況を確認しておくことをおすすめします。
保険会社への連絡に「事故から〇日以内」という法律上の明確な期限はありませんが、事故後はできるだけ早く連絡することが重要です。
自動車保険の約款では、事故が発生した場合、契約者には「遅滞なく(すみやかに)」保険会社へ通知する義務が定められています。また、この通知義務は保険法14条・79条にも規定されています。
正当な理由なく連絡が遅れ、その結果として事故状況の調査が困難になったり、損害が拡大したりして保険会社に不利益が生じた場合には、その損害額について保険金が減額される可能性があります。
もっとも、事故直後はけがの治療や警察への対応などで連絡が遅れてしまうこともあるでしょう。そのような場合でも、気付いた時点で速やかに保険会社へ連絡すれば問題ないケースがほとんどです。
事故後の対応が遅れるほど、事故状況の確認や証拠収集も難しくなります。保険金請求や示談交渉を円滑に進めるためにも、事故が発生したら当日中、遅くとも数日以内には自分の保険会社に連絡することをおすすめします。
軽い物損事故や自損事故であっても、事故後すみやかに保険会社へ連絡してください。「車の傷が小さいから」「修理代もそれほど高くなさそうだから」と自己判断で連絡しないでいると、本来受けられる補償を受けられなくなるおそれがあります。
事故直後は軽微な損傷に見えても、修理工場で点検した結果、車の内部や骨格部分に損傷が見つかり、修理費用が想定以上に高額になるケースは少なくありません。事故の報告をしていなければ、保険金を受け取れず、高額な修理費を自己負担しなければならない可能性があります。
また、自損事故であっても、人身傷害保険、搭乗者傷害保険、自損事故傷害保険などが利用できる場合があります。保険会社へ事故を報告していなければ、これらの補償を受けられなくなることもあるため注意が必要です。
事故直後は電話で連絡するのが基本です。そのうえで、専用アプリやWebフォーム、メールなどを併用すると、よりスムーズに手続きを進められます。
事故直後は、事故状況の確認やレッカーの手配、今後の手続きについて案内を受ける必要があるため、担当者とリアルタイムでやり取りできる電話で第一報を入れましょう。
その後は、保険会社の専用アプリやWebフォームを活用し、事故現場の写真やドライブレコーダーの映像、必要書類などを提出すると、手続きを効率よく進められます。近年では、多くの保険会社がオンラインで事故受付や資料提出に対応しています。
なお、電話でのやり取りは後から内容を確認できないため、担当者の氏名、受付日時、説明された内容、今後の対応予定は必ずメモしておきましょう。可能であれば通話を録音しておくと、「言った・言わない」のトラブルを防ぎやすくなります。
交通事故に遭ったら、自分が加入している保険会社へ事故後なるべく早く連絡することが大切です。一方、相手の保険会社については担当者からの連絡を待つのが基本ですが、事故から1週間程度経っても連絡がない場合は、自分から問い合わせても問題ありません。
また、もらい事故などで自分自身が相手の保険会社と交渉する場合は、不用意な発言や安易な合意が、その後の過失割合や示談金に影響するおそれがあります。治療費の打ち切りを打診された場合や、過失割合・示談金に納得できない場合は、自己判断で対応を続けるのではなく、早めに弁護士へ相談することをおすすめします。
VSG弁護士法人では、交通事故に詳しい弁護士が相談から示談交渉、後遺障害認定のサポートまで対応しています。相談料・着手金は無料で、弁護士費用特約が利用できる場合は自己負担なく依頼できるケースもあります。
保険会社の提示額が適正なのか知りたい方や、今後の対応に不安がある方は、一人で悩まずお気軽にご相談ください。泣き寝入りしないために親身になってサポートさせていただきます。

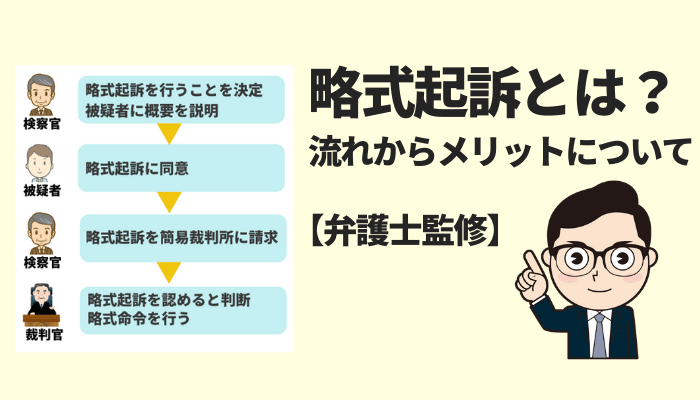 略式起訴とは?流れからメリットについて【弁護士監修】
 示談書の書き方を完全解説|そのまま使えるテンプレ・記載例付き
 交通事故の示談交渉は弁護士に依頼すべき?自分でやる基準・進まない時の対処と費用相場
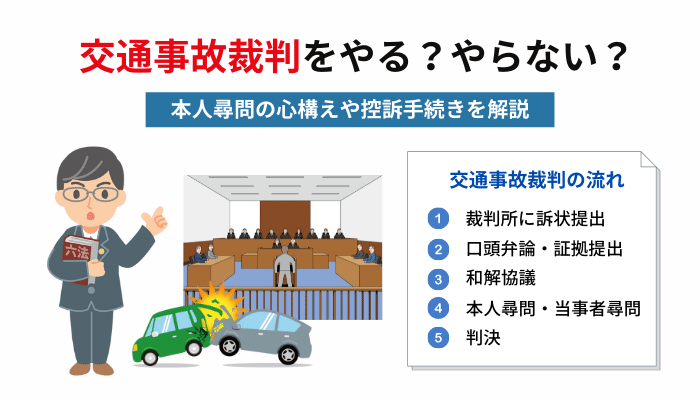 交通事故裁判をやる?やらない?本人尋問の心構えや控訴手続きを解説
 交通事故で裁判するメリットはある? デメリットや費用・期間を弁護士が解説
 示談交渉がこじれて「裁判」になった場合の流れ
 示談交渉の弁護士費用 入っていると安心!「弁護士費用特約」
 交通事故で示談しないとどんなリスクが?加害者側・被害者側それぞれの視点から解説
 【完全版】交通事故の示談マニュアル|事故後の流れから示談交渉まで段階別に解説