 0120-509-790


記事の要約
- 寄与分は、介護や家業手伝いなどで故人の財産維持に貢献した相続人の取り分を増やす制度
- 介護の寄与分には日当・介護日数・裁量割合を用いる算定方法があるが、金額は個別の事情によって異なる
- 寄与分の主張は証拠をそろえて協議 → 調停 → 審判の順に進める
「長年にわたり親の介護を続けてきたのに、遺産はほかの兄弟姉妹と同じ割合で分けるのだろうか?」
介護や家業の手伝いなどを通じて、亡くなった方の財産を守った相続人には、その貢献に応じて遺産を多く受け取れる「寄与分(きよぶん)」という制度があります。
ただし、寄与分は「親族としての通常の助け合いを超える特別な貢献」でなければ認めにくく、認められたとしても期待していたほどの金額にならないケースも少なくありません。
寄与分の主張を検討する場合は、制度のしくみと現実的な相場を知ったうえで、裏付けとなる証拠をそろえて話し合いに臨むことが大切です。
この記事では、「寄与分が認められる要件」「寄与分の計算方法と金額の目安」「争いを避けて主張するための流れと準備」をお伝えします。
なお、VSG相続税理士法人では、相続に関するご相談を無料で受け付けておりますので、相続でご不安なことがございましたら、お気軽にご連絡ください。
寄与分とは?介護や家業の貢献が認められる条件
寄与分は、介護や家業への従事などを通じて、被相続人(亡くなった人)の財産の維持・増加に「特別な貢献」をした相続人の、遺産の取り分を増やす制度です。
寄与分が認められるには、法律上の扶養義務や親族としての助け合いの範囲を明らかに超えている必要があります。
寄与分とは「特別な貢献」を相続分に反映させる制度
寄与分の目的は、相続人間における「実質的な公平」を保つことです。
たとえば、同居の長女が父親の介護を長年担い、遠方で暮らす長男はほとんど関与しなかったとします。
この状況で、法定相続分どおりに遺産を分けると、長女の負担が報われない結果となってしまいます。
そこで、長女の貢献を「寄与分」として金銭的に評価し、本来の取り分に上乗せして、遺産の分け方を調整します。
なお、寄与分を主張できるのは、原則として共同相続人に限られています。
長男の妻など、相続人ではない親族が介護などの貢献をした場合は、寄与分ではなく「特別寄与料」の対象になります。
寄与分が認められる要件と判断ポイント
寄与分の判断では、主に次の点が確認されます。
- 寄与分を主張する人が共同相続人であること
- 親族として通常期待される範囲を超える、特別の貢献であること
- 貢献に見合う対価を受け取っていないこと
- 被相続人が亡くなるまでに行われた貢献であること
- 貢献によって、被相続人の財産が維持された、または増えたこと
介護や家業への従事については、ほかの相続人より多く世話をしただけでは足りず、内容や継続期間、負担の程度、費用の節約につながったかなどを踏まえて判断されます。
寄与の形態1:療養看護型(介護など)
寄与分を主張する相談やケースとしてもっとも多いものが、「亡くなった方の介護」です。
介護における寄与分は、一般に「要介護2以上」の状態が一定期間続いていたかどうかがひとつの目安となります。
たとえば、同居して日々の食事や入浴、排せつの介助を継続的に担ってきた場合は、寄与分が認められる余地があります。
訪問介護やデイサービスを利用していても、それだけで寄与分が直ちに否定されるわけではありません。
外部サービスの利用状況も踏まえ、実際に担った介護の内容や時間に応じて評価されます。
施設に入所していた場合も、通常の親族間の助け合いを超え、財産の維持につながる貢献があれば、寄与が考慮される余地があります。
寄与の形態2:家業従事型(事業の手伝いなど)
亡くなった方が営んでいた商店や農業、不動産賃貸業などを、無償あるいは著しく低い給与で長年手伝ってきた場合も、寄与分の対象となり得ます。
本来支払うべき人件費を抑えることができた分、亡くなった方の財産流出を防いだと評価されるためです。
たとえば、何十年にもわたり家業に従事し、資産を維持してきたケースが該当します。
ただし、給与の支給がない代わりに、亡くなった人に生活費を負担してもらっていたような場合は、その利益と貢献が相殺され、寄与分が認められないこともあります。
そのほかの寄与形態(金銭出資・扶養・財産管理)
介護や家業の手伝いのほかにも、次のような貢献が寄与分の対象になります。
| 寄与の形態 | 具体例 |
|---|---|
| 金銭等出資型(財産給付型) | ・親の自宅購入費やリフォーム費用を負担した ・親の借金を代わりに返済した ・老人ホームの入居一時金を負担した |
| 扶養型 | ・収入のない親の生活費を、扶養義務の範囲を超えて長く負担してきた |
| 財産管理型 | ・親が所有する賃貸不動産の管理や修繕手配を無償で行い、管理会社への費用を払わずに済ませた |
金銭等出資型では、銀行振込の明細などが、負担した金額を示す重要な証拠になります。
寄与分が認められにくいケース
以下のようなケースでは、寄与分の主張が退けられることが多いです。
- 週に数回程度の買い物代行や、時折の通院付き添い
- 定期的な電話による安否確認
- 帰省時の身の回りの世話
- 相場と同等の適正な給与を受け取っていた
- 親名義の住居に無償で同居し、生活費の多くを親に頼っていた
これらのケースは「扶養義務の範囲内」や「十分な対価を受け取っていた」と判断されます。
住居費や生活費の負担を免れていた場合も、介護の内容や負担との関係で考慮されます。
寄与分はいくらになる?計算方法と金額の目安
介護による寄与分は、一般的に「日当 × 介護日数 × 裁量割合」を基本に計算します。
実際に認められる金額は、介護の年数や負担の大きさに比べると少なく感じられることが多いです。
ここでは、寄与分の計算方法と、実際の裁判例、寄与分が遺産配分や相続税に及ぼす影響をお伝えします。
介護(療養看護)の寄与分の計算方法
介護の寄与分には、介護サービスの報酬などを参考にした日当、実際に介護した日数、介護の内容に応じた裁量割合を用いて算定する方法があります。
「裁量割合」とは、介護の内容や専門性などを踏まえ、家族による介護に見合う金額に調整するための割合です。
専門の資格を持つヘルパーなどのプロの労働と、まったく同じ金額を身内の介護に認めるのは適切ではない、という考え方から掛けられます。
たとえば、裁量割合を0.7とする場合、介護報酬相当額の7割で計算することになります。
計算例
寄与分 = 日当 × 介護日数 × 裁量割合(0.5〜0.8程度)
仮に、日当8,000円、介護日数1,095日、裁量割合0.7として計算すると、寄与分は613万2,000円になります。
なお、日当や裁量割合に、法律で定められた一律の基準があるわけではありません。
家業従事の寄与分の計算方法
家業従事による寄与分の、基本的な計算式は以下のとおりです。
計算例
寄与分 = 本来受領すべき年間給与額 ×(1 − 生活費控除割合)× 従事年数
生活費控除割合は、亡くなった人に生活費を出してもらっていた分を差し引くための割合です。
少額でも給与が支払われていた場合は、本来あるべき適正賃金との差額をもとに計算します。
裁判例で見る寄与分の金額
実際の裁判では、寄与分がどの程度認められているのでしょうか。
法務省が公表している資料から、代表的な裁判例を紹介します。
- 療養看護の事例(東京家裁平成12年3月8日審判)
- 脳梗塞の後遺症がある夫を妻が介助し、孫たちも手伝った
→寄与分:170万円 - 家事従事の事例(横浜家裁平成6年7月27日審判)
- 家業の農業を長年にわたり担い、農地などの資産を維持した
→寄与分:遺産評価額の50%
介護の寄与分は、長く重い介護であっても、数百万円程度にとどまる例が少なくありません。
親族間には法律上の扶養義務があるため、それを明らかに上回る部分のみが評価されるためです。
一方、家業への従事は、資産形成や維持に直接つながるため、遺産総額の一定割合という形で比較的大きな評価が下される傾向にあります。
【計算例】寄与分によって相続分と相続税はどう変わる?
寄与分が認められた場合、各相続人の取得額や相続税額にどのような影響が出るのか、ケースをもとに確認しましょう。
前提条件
相続人:母・長女・長男の3人
遺産総額:1億円
・長女が3年間、同居して父を介護した
・長女の寄与分:約613万円(日当8,000円 × 1,095日 × 0.7)
寄与分があるときは、まず遺産総額から寄与分を差し引きます。
そのうえで残額を法定相続分で按分し、最後に寄与分対象者の取り分に寄与分を合算します。
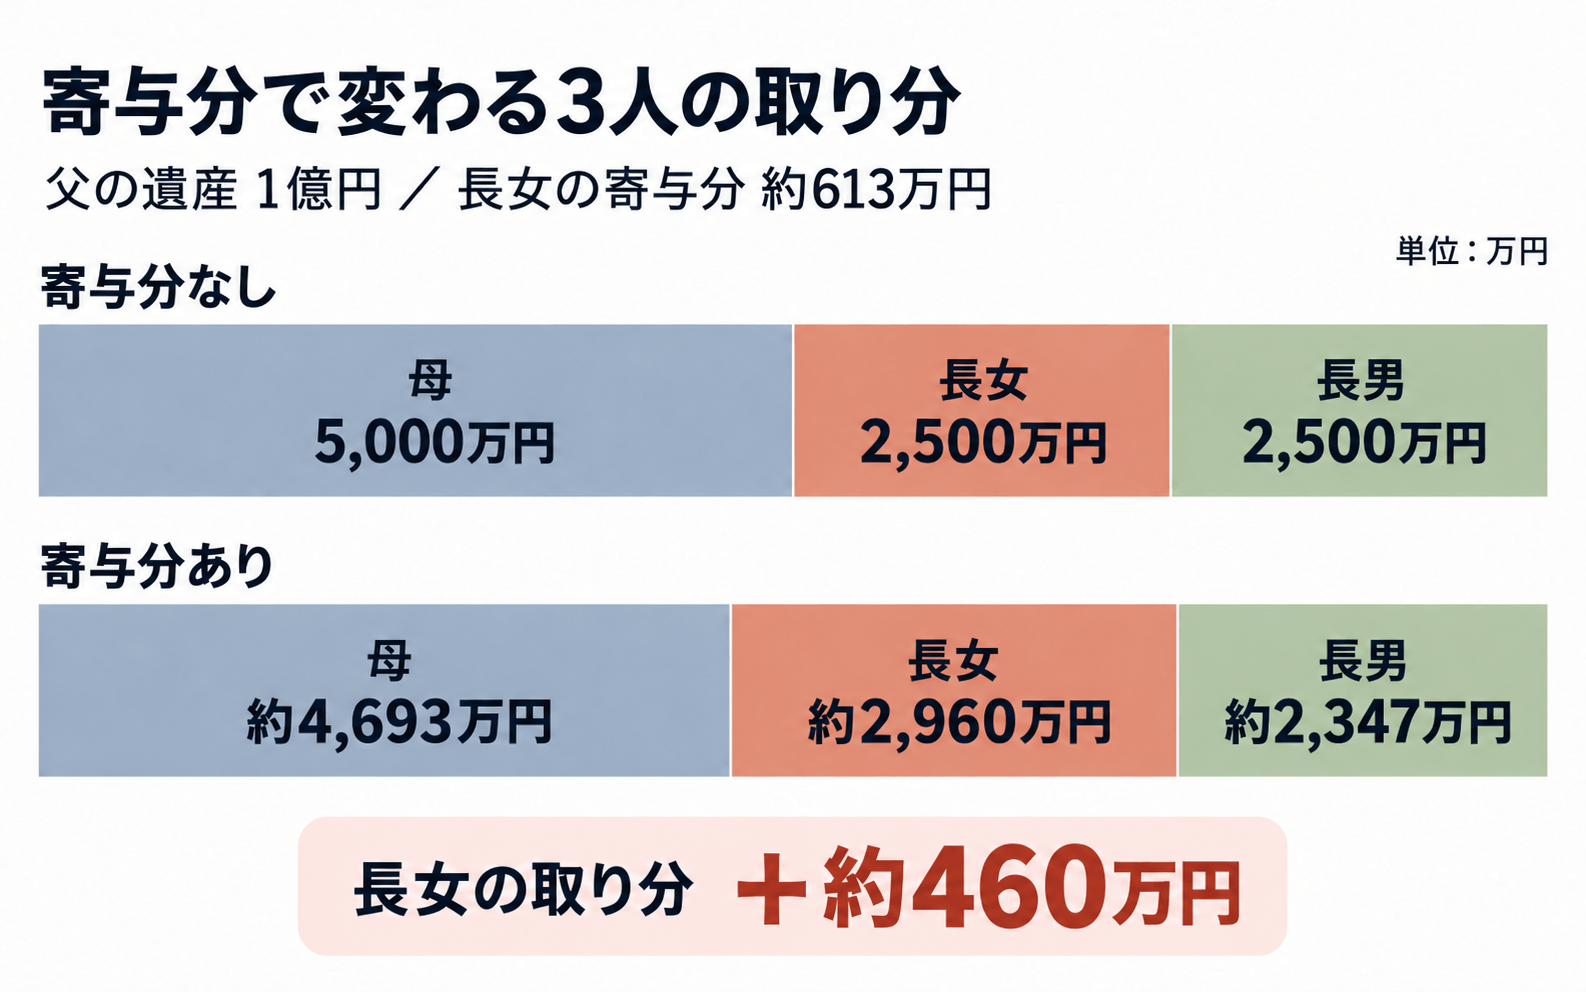
- 1億円 − 約613万円 = 約9,387万円
- 母(法定相続分1/2):約9,387万円 × 1/2 = 約4,693万円
- 長男(法定相続分1/4):約9,387万円 × 1/4 = 約2,347万円
- 長女(法定相続分1/4 + 寄与分):約2,347万円 + 約613万円 = 約2,960万円
この取り分をもとに、相続税を試算すると下表のようになります(※)。
| 項目 | 寄与分なし | 寄与分あり |
|---|---|---|
| 母の取得額 | 5,000万円 | 約4,693万円 |
| 長女の取得額 | 2,500万円 | 約2,960万円 |
| 長男の取得額 | 2,500万円 | 約2,347万円 |
| 長女の相続税 | 157.5万円 | 約186.5万円 |
| 長男の相続税 | 157.5万円 | 約148万円 |
| 相続税の総額 | 630万円 | 630万円 |
| 配偶者の税額軽減後の納税額合計 | 315万円 | 約334.3万円 |
- ※
- 遺産1億円を相続税の課税価格の合計額とし、配偶者の税額軽減のみを適用した概算です。小規模宅地等の特例、その他の税額控除、申告上の細かな端数処理は省略しています。
この例では、配偶者の税額軽減前の「相続税の総額」は630万円で変わりません。
ただし、母の取得割合が減り、子どもの取得割合が増えるため、家族全体の納税額は315万円から約334.3万円に増えます。
この計算例からわかるポイントは、次の3つです。
- 1.寄与分を満額そのまま上乗せできるわけではない
- 寄与分は遺産全体から控除するため、長女も含めた全員の取り分が減ります。
このため、約613万円の寄与分が認められても、実際の純増額は約460万円となります。 - 2.寄与分によって増えた取り分にも相続税がかかる
- 相続税の総額は変わりませんが、取得割合に応じて税負担が長女側に移ります。
- 3.ほかの共同相続人全員の取得分が減少する
- 長男だけでなく配偶者である母の取り分も減るため、家族全員の理解を得る必要があります。
特別受益もあるときの計算
寄与分を主張すると、ほかの相続人から「あなたは過去に住宅資金や学費の援助を受けていたではないか」と指摘されることがあります。
生前に受けた特別な贈与は「特別受益」と呼ばれ、寄与分とは逆に、その人の相続分から相当額が差し引かれます。
寄与分と特別受益の両方があるときは、「遺産額 + 特別受益額 − 寄与分」を基礎として計算します。
先ほどのケースで、寄与分を主張する長女が、過去に父から1,000万円の住宅資金援助を受けていたとします。
- 1億円 + 1,000万円 − 約613万円 = 約1億387万円
- 母(法定相続分1/2):約1億387万円 × 1/2 = 約5,193万円
- 長男(法定相続分1/4):約1億387万円 × 1/4 = 約2,597万円
- 長女(法定相続分1/4 + 寄与分 − 特別受益):約1億387万円 × 1/4 − 1,000万円 + 約613万円 = 約2,210万円
寄与分のみを主張した段階では長女の取得額は約2,960万円でしたが、特別受益と差し引きすると、取得額は約2,210万円まで減少します。
寄与分を求める際は、自身が過去に受けた援助も含めて事実関係を整理しておくことが大切です。
寄与分を主張するための手順と注意点
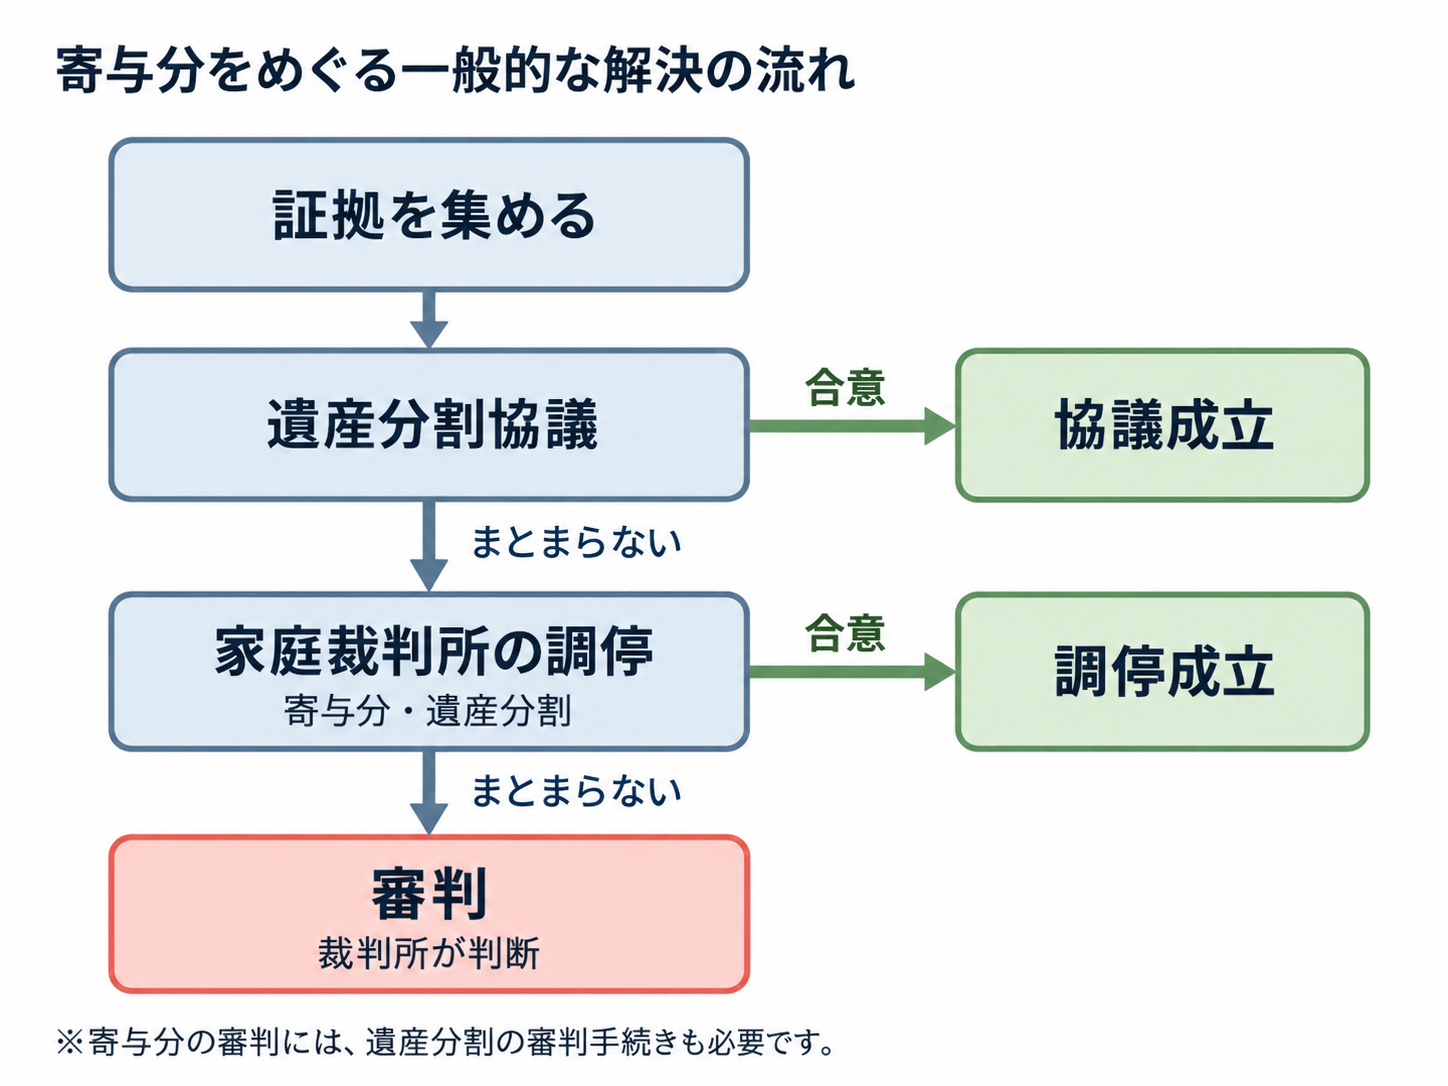
寄与分は、まず相続人間の「遺産分割協議」で主張し、合意に至らない場合は家庭裁判所の調停・審判の順に進みます。
ステップ1:客観的な証拠を集める
寄与分を認めてもらうには、「どれだけ大変だったか」という気持ちではなく、記録に基づいた客観的な貢献の事実の提示が求められます。
| 寄与の類型 | 主な証拠資料 |
|---|---|
| 療養看護 | ・介護日記(日々の介助内容や被相続人の様子の記録) ・ケアプラン、要介護認定の通知書 ・通院・入院の記録、医療費や介護用品の領収書 |
| 家業従事 | ・業務日誌や出勤の記録 ・給与が未払い、または著しく低額だったことがわかる通帳 ・ほかの従業員の給与明細(比較のため) |
| 金銭出資 | ・銀行振込の控えや通帳記録 ・不動産購入やリフォームの契約書、領収書 ・借金を代わりに返したときの領収書や完了通知 |
現金を手渡しで渡していた場合、あとからの立証が非常に難しくなります。
亡くなってから時間が経つほど資料が散逸しやすいので、できるだけ早めに証拠を集めておきましょう。
ステップ2:遺産分割協議で切り出す
証拠がそろったら、遺産分割協議の場で寄与分について切り出します。
寄与分の主張は、ほかの相続人にとっては「自分の相続分が減る」話です。
このため、「権利を主張する」というより、「公平な分け方を提案する」という姿勢で伝えるほうが受け入れられやすくなります。
計算の根拠と証拠をセットで提示し、金額が妥当である理由を説明しましょう。
話し合いがまとまったら、寄与分を考慮した分け方を遺産分割協議書に記載し、相続人全員が署名・押印します。
ステップ3:合意に至らない場合は調停・審判を申し立てる
遺産分割協議で合意に至らない場合は、家庭裁判所へ「寄与分を定める処分調停」を申し立てます。
一般的には「遺産分割調停」とあわせて申し立て、同一の手続きの中で審理を進めます。
- 申立先
- 相手方のうち1人の住所地を管轄する家庭裁判所、または当事者が合意で決めた家庭裁判所
遺産分割事件がすでに係属している場合は、その事件を扱っている家庭裁判所 - 費用
- 収入印紙1,200円(申立人1人につき)、連絡用郵便切手
- 主な必要書類
- 申立書、被相続人の出生から死亡までの戸籍謄本、相続人全員の戸籍謄本・住民票など
調停では、調停委員が双方から事情を聞き、解決案を示しながら合意を目指します。
調停でもまとまらなければ、審判手続きへ移ります。
ただし、寄与分を審判で定めてもらうには、遺産分割審判も申し立てられている必要があります。
遺産分割調停とあわせて進めていた場合は、不成立となった遺産分割調停も審判手続きへ移ります。
相続税の申告期限までに遺産分割がまとまらない場合
寄与分をめぐり話し合いが難航した場合でも、相続税の申告・納税の期限が延長されることはありません。
原則として、相続開始を知った日の翌日から10カ月以内に申告と納税を済ませる必要があります。
期限までに遺産の分け方が決まらない場合は、いったん法定相続分で分けたものとして申告・納税をします(未分割申告)。
未分割の財産については、原則として 「小規模宅地等の特例」や「配偶者の税額軽減(相続税の配偶者控除)」を適用できません。
ただし、申告書に「申告期限後3年以内の分割見込書」を添付し、申告期限から3年以内に分割した場合は、要件を満たす範囲で特例を適用できます。
分割によって税額が減る場合は、「分割があったことを知った日の翌日から4カ月以内」に、更正の請求を行います。
将来の二次相続を見据え「遺言書」で備える
寄与分をめぐる話し合いが難航した場合は、今回の相続をきっかけに、残された親の相続にも早めに備えておくことが大切です。
たとえば、父の相続で介護の貢献をめぐって意見が分かれた場合、その後の母の介護についても、誰がどの程度担うのかを話し合っておく必要があるでしょう。
何も対策をしないままでは、母の相続(二次相続)でも、介護の負担と遺産の取り分をめぐって同じような問題が起こる可能性があります。
こうした事態に備える方法のひとつが、母の意向を確認し、遺言書の作成について話し合っておくことです。
母自身が「介護を担う家族に多くの財産を残したい」と考えている場合は、その意向を遺言書に反映してもらうことで、相続時の争いを防ぎやすくなります。
また、遺言書以外にも、親の意向や家族の状況に応じて、次のような方法を検討できます。
なお、今回の遺産分割を検討する際は、将来の二次相続でかかる相続税も含め、家族全体の税負担を見据えて財産の分け方を考えることが大切です。
寄与分に関するよくある質問
Q1:義親の介護をしてきた長男の妻は、寄与分を主張できる?
Q2:寄与分が認められると、遺留分の計算にも影響する?
Q3:要介護認定を受けていなくても、寄与分は認められる?
Q4:寄与分の主張に時効はある?
まとめ:寄与分の立証には「客観的な証拠」が大切
今回は、寄与分が認められる条件と計算方法、揉めずに主張するための流れと準備をお伝えしました。
- 寄与分は、介護や家業手伝いなどで故人の財産維持に貢献した相続人の取り分を増やす制度
- 介護の寄与分には日当・介護日数・裁量割合を用いる算定方法があるが、金額は個別の事情によって異なる
- 寄与分の主張は証拠をそろえて協議 → 調停 → 審判の順に進める
寄与分をめぐる対立が長引くと、親族関係に溝が生じるだけでなく、相続税の申告期限に間に合わない・特例が使えなくなるといった金銭的な不利益にもつながりかねません。
寄与分や相続税の試算、遺産分割協議をスムーズにまとめるためのアプローチについては、専門知識を持つ税理士や弁護士へ早めにご相談いただくことをおすすめいたします。
私たちVSG相続税理士法人では、税務上のシミュレーションはもちろん、提携先のVSG弁護士法人とともに、遺産分割から将来の二次相続対策まで総合的にサポートしております。
少しでもご不安な点がございましたら、どうぞお気軽にお問い合わせください。