
東京弁護士会所属。
破産するということは社会的な信用や財産を失うと恐れている方もいらっしゃるかもしれません。
しかし、早期的に適切な手段で破産を行えば、多くの場合、少ないダメージで済みます。
経営が悪化している状況の中で、交渉ごとを本人でまとめようとすることは非常に大変です。
誰にも相談できないと思わずに弁護士に破産手続きを依頼することで、心身の負担を減らすことができます。
一日でもはやく立ち直るためにも、お気軽に弁護士にご相談ください。
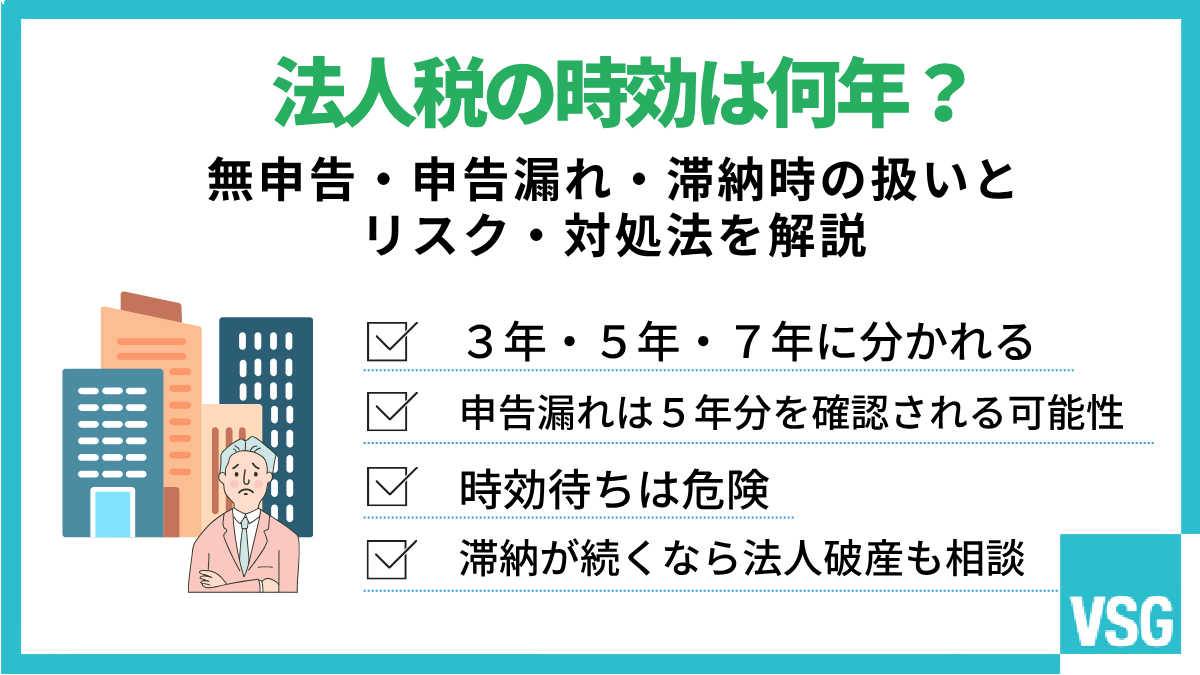
法人税にも除斥期間や消滅時効などの時効はありますが、時効の完成を待つのは危険です。
除斥期間は事業年度ごとの申告期限を起算点とするため、無申告期間が長くても直近事業年度分は未完成のケースがほとんどです。
また滞納中の税額は、督促状の送付や差押えのたびに徴収権の消滅時効の完成が猶予・更新され、進行が振り出しに戻ります。
無申告や申告漏れ、滞納を放置すると、税務調査による発覚や延滞税・加算税の増加、財産の差押えなどのリスクが高まります。
早い段階で状況を整理し、弁護士や税理士への相談をおすすめします。
本記事では、法人税の時効とペナルティについて解説します。
Contents
法人税の時効は、申告状況や不正の有無によって異なります。
| 状況 | 時効期間 |
|---|---|
| 期限内申告 | 3年 |
| 無申告・申告漏れ | 5年 |
| 不正あり | 7年 |
税額を確定させる除斥期間(国税通則法70条[注1])は、期限内申告の場合は原則3年、無申告・申告漏れの場合は原則5年、不正があった場合は7年です。
一方、すでに確定した税額を滞納している場合に問題となるのが徴収権の消滅時効(国税通則法72条[注1])で、原則5年です。
除斥期間と消滅時効は性質の異なる制度であり、混同しないよう注意が必要です。
3年・5年・7年は、税務署が税額を更正・決定できる法律上の期間(除斥期間)を示しています。
実務上の税務調査もこの考え方に沿って進み、まず直近3期分の帳簿や証憑の確認から始まります。
そこで不自然な点が見つかれば5年分へ、売上除外や資料の偽装などの不正が疑われれば、法律上の上限である7年分まで調査範囲が拡大します。
「知人の会社は3年で終わった」などの体験談を鵜呑みにするのは危険です。
初めの3年間で問題が見つかれば、そこから一気に7年分まで遡及される可能性もあります。
無申告・申告漏れの場合、税務署が確認する対象は原則5年分です。
しかし売上除外や資産隠しなど「偽りその他不正の行為」に該当すると判断されると7年分に拡大します(国税通則法70条[注1])。
例えば10年間無申告だった場合でも、不正が認められない限りは、通常は直近5年分の申告、納税で足りるケースが多いです。
10年前の申告漏れ自体は期間制限を過ぎている可能性があります。
ただし、申告漏れが直近の事業年度分にも続いている場合や、確定した税額を滞納している場合は、別途確認が必要です。
また、無申告の期間が長いほど無申告加算税(国税通則法66条[注1])の負担も重くなりやすいため、早期に専門家へ相談し、申告状況を正確に整理しましょう。
無申告・申告漏れの期間制限(除斥期間)と、滞納した法人税の徴収権の消滅時効は別の制度です。
国税の徴収権の消滅時効は原則5年ですが(国税通則法72条[注1])、税務署は滞納が発生すると比較的早い段階で督促状を送付します。
指定期限を過ぎれば裁判所の判決を待たずに預貯金や不動産、取引先への売掛金まで差し押さえが可能です。
督促や差押え、猶予、一部納付などは、いずれも時効の完成を止める(完成猶予や更新)効果があります(国税通則法73条[注1])。
実際に徴収権が時効で消滅するケースはほとんどありません。
「5年経てば法人税を払わなくてよい」と考えるのは危険であり、滞納が続いている場合は、時効を待つのではなく早期の対応が重要です。
法人税以外の税金にも、それぞれ時効や期間制限があります。
国税は国税通則法、地方税は地方税法と根拠法が異なり、起算日や完成猶予、更新事由にも違いがあるため、税目ごとに整理して確認する必要があります。
| 税目 | 期間制限 | 根拠 |
|---|---|---|
| 法人税 | 除斥期間:原則5年、不正7年 消滅時効:原則5年 | 国税通則法70条・72条 |
| 所得税 | 除斥期間:原則5年、不正7年 消滅時効:原則5年 | 国税通則法70条・72条 |
| 消費税 | 除斥期間:原則5年、不正7年 消滅時効:原則5年 | 国税通則法70条・72条 |
| 源泉所得税 | 除斥期間:原則5年、不正7年 消滅時効:原則5年 | 国税通則法70条・72条 |
| 相続税 | 除斥期間:原則5年、不正7年 | 国税通則法70条・72条 |
| 贈与税 | 除斥期間:原則6年、不正7年 | 相続税法 |
| 地方税 | 徴収権の消滅時効:原則5年 | 地方税法18条 |
※[注1][注2][注3]
所得税や消費税も法人税と同様に、期限内申告は原則3年、無申告・申告漏れは原則5年、不正があった場合は7年です。
法人の売上除外は消費税の申告漏れにも直結するため、法人税だけでなく消費税もあわせて是正が必要です。
また、個人事業主から法人成りした経営者は、個人時代の所得税・消費税の無申告を同時に抱えているケースも少なくありません。
法人税の時効だけに注目していると、個人の課税リスクを見落とす恐れがあります。
相続税や贈与税も、申告状況に応じた期間制限があります。
相続税は原則として更正・決定ができる期間が5年、贈与税は相続税法の特則により6年とされています。
財産の意図的な隠蔽など不正があった場合は、いずれも7年に延長されます。
事業承継において、自社株や事業用資産の評価誤り、名義預金の申告漏れ、親族間での資金移動の申告漏れなどが起こりがちです。
意図せず申告漏れに該当するケースが少なくありません。
これらは無申告加算税や重加算税の対象になりやすい分野であり、法人税の時効を確認する際にも、あわせて注意する必要があります。
事業承継に伴う相続税・贈与税の申告漏れは、法人の資金繰りや事業継続にも影響するため、早期の確認が重要です。
法人が注意する必要のある税金は法人税だけではありません。
源泉所得税は毎月の納付義務があるため、資金繰りが厳しい法人ほど短期間で滞納が積み上がりやすい税目です。
消費税とあわせて国税通則法が適用され、除斥期間は原則5年・不正時7年、徴収権の消滅時効は原則5年です。
一方、法人事業税や法人住民税などの地方税は、国税とは異なり地方税法が適用され、徴収権の消滅時効は原則5年です。
滞納がある場合、税務署や自治体から督促・差押えを受ける可能性があります。
特に源泉所得税は従業員から天引きした金銭を納付していない状態であり、悪質性が高いと判断されやすい税目です。
法人税だけでなく、会社全体の未納税金を整理しておくのが重要です。
税金には消滅時効がありますが、時効を待つのは現実的ではありません。
国税は判決なしで差押えができる強い権限を持ち、督促や差押えは時効の完成猶予・更新事由となります。
税務署が把握している限り時効は完成しにくいのが実情です。
時効を待つより、自主申告によるリスクの抑制が重要です。
滞納した税金の徴収権には消滅時効がありますが、実際には督促・差押えによって完成が難しくなります。
督促状は滞納発生後、比較的短期間で送付されるのが通常の運用で、督促状の送達により時効の完成が猶予されます。
指定期限内に納付がなければ、税務署は裁判所の許可を得ずに財産調査・差押えができ、差押えも時効の更新事由となります。
督促や差押えを繰り返し受けている法人が「もうすぐ時効だ」と考えても、ほとんどの場合は間違いです。
一部納付や納税の猶予制度の利用も、時効の進行に影響を与える可能性があります。
「5年経てば必ず税金を払わなくてよい」と考えるのは危険です。
無申告や申告漏れは、自社への税務調査だけでなく、取引先への反面調査を通じて発覚するケースも少なくありません。
取引先が税務調査を受けた際、帳簿や請求書の突合によって自社の売上除外や申告漏れが浮かび上がるのは珍しくないためです。
「自社さえ大人しくしていれば大丈夫」との考え方は危険です。
ネット取引の入出金履歴や不動産の賃料収入なども確認対象となるほか、第三者からの通報を端緒に調査が始まる場合もあります。
予測が難しい分、初動対応を誤ると重加算税や告発につながるため、通知前の段階から弁護士への相談が重要です。
時効を待つよりも、自主的に期限後申告や修正申告を行うほうが有効な場合があります。
無申告加算税は、税務署からの調査通知前に自主申告すれば税率が軽減されるしくみで(国税通則法66条)、過少申告加算税も同様です(同法65条)[注1]。
反対に「バレたら申告すればいい」と考えるのは危険です。
調査通知後や更正等予知後の申告になるほどペナルティが重くなるためです。
すでに税金を支払えない状況にある場合は、納付相談や資金繰りの見直しも並行して検討する必要があります。
自主申告の進め方を誤らないよう、早期に税理士や弁護士への相談が重要です。
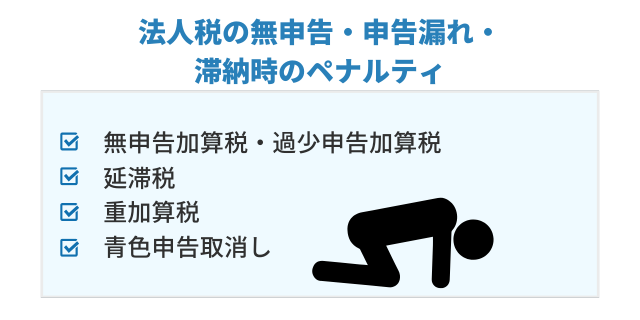
無申告・申告漏れ・滞納には、本税に加えて無申告加算税・過少申告加算税・重加算税・延滞税などの追加負担があります。
加えて青色申告の承認取消しなどの税制上のメリット喪失が生じます。
ここからは主なペナルティを整理していきましょう。
無申告加算税は、令和6年1月1日以後に法定申告期限が到来する国税から税率が改正されています。
調査通知前の自主申告は納税額に応じて10%(50万円超は15%)です。
調査通知後は15%(50万円超は20%、300万円超は25%)、調査による更正等予知後は15%(50万円超は20%、300万円超は30%)です。
過去5年以内に無申告加算税等を課された履歴がある場合は、さらに10%加重されます。
申告漏れには過少申告加算税が適用され、原則10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%)です。
延滞税は、申告期限ではなく主に納付期限までに税金を納めなかった場合に発生する税金です。
納付が遅れた日数に応じて日割りで加算されるため、放置期間が長いほど負担が増え続けます。
2026年(令和8年)分の税率は、納期限の翌日から2カ月を経過するまでは年2.8%、2カ月を経過した後は年9.1%と、2カ月を境に負担が重くなります。
無申告のまま何年も放置している法人では、本税に加えて無申告加算税、さらに延滞税が長期間分積み上がります。
当初、想定していた金額の数倍の負担になっているケースも少なくありません。
延滞税は時効を待つ間も増加し続けるため、早期の対応が重要です。
重加算税は、単なる無申告や申告漏れではなく、売上除外・架空経費・二重帳簿などの仮装隠蔽がある場合に課される重いペナルティです(国税通則法68条[注1])。
税率は、無申告加算税に代えて課される場合は40%、過少申告加算税に代えて課される場合は35%です。
意図的でなくても、資料の整理不足や説明の一貫性のなさが隠蔽・仮装と評価されるケースもあります。
税務調査は受け答え次第で対象になるかどうかが左右される重要な場面です。
過去5年以内に無申告加算税や重加算税を課された場合は、さらに10%加算される措置もあります。
青色申告の承認が取り消されると、欠損金の繰越控除など資金繰りに直結する税制優遇を一切受けられなくなります(法人税法127条)。
青色申告の承認は、2事業年度連続で期限内に申告書を提出しなかった場合、取消しの対象です。
取消しの効力は原則として、該当するに至った事業年度以後の事業年度について生じます。
加算税・延滞税だけでなく、将来の税負担や資金繰りにも影響が及ぶため、青色申告のメリットを失う前に、税理士や弁護士へ早期相談が重要です。
税金を支払えない場合は、分納・猶予だけでなく法人破産も選択肢になります。
まずは申告状況や滞納額を時系列で整理しましょう。
滞納や差押えに不安がある場合は、早めに弁護士への相談をおすすめします。
まず、過去何年分の申告に不安があるかを確認しましょう。
無申告・申告漏れは原則5年、不正がある場合は7年が期間制限(除斥期間)の目安になります。
確認する資料は、決算書・申告書・帳簿・通帳の入出金履歴・請求書・契約書などです。
資料をもとに、いつの事業年度から申告が滞っているかを時系列で整理していきます。
資料が残っていない期間があっても、取引先や金融機関に残る記録から復元できる場合があります。
自分だけで「もうわからない」と諦めず、税理士や弁護士への相談が重要です。
無申告期間・申告漏れの内容・滞納額は、分けて整理しましょう。
無申告や申告漏れには期限後申告・修正申告での対応が、滞納には納付相談や資金繰りの整理が必要で、対応方法は異なります。
法人税だけでなく、消費税・源泉所得税などの滞納もあわせて確認してください。
本税の金額だけに注目すると資金繰りの見通しを誤りやすくなります。
延滞税や過少申告加算税、無申告加算税、重加算税を含めた総額は本税を大きく上回るケースもあるためです。
概算でも早期に総額の振れ幅を把握しておくのが、分納交渉や資金調達を検討するうえで重要です。
税金の滞納が続き、支払いの見通しが立たない場合は、早めに弁護士への相談が重要です。
滞納が膨らみ始めた段階で相談すれば、換価の猶予や納税の猶予、事業譲渡による再建、法人破産による整理まで、選択肢の幅を広く残せます(破産法15条・16条)[注4]。
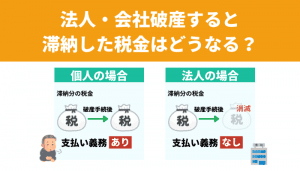
会社を清算結了によって消滅させれば、会社名義の滞納税額は法的に消滅します。
一方、代表者が個人保証をしていない限り、原則として肩代わりの義務は生じません。
ただし代表者個人が保証債務を負っている場合、その税金は非免責債権(破産法253条[注4])として個人の債務整理でも残る可能性があります。
[注1]国税通則法/e-Gov
国税通則法
[注2]相続税法/e-Gov
相続税法
[注3]地方税法/e-Gov
地方税法
[注4]破産法/e-Gov
破産法
法人税の時効(除斥期間・消滅時効)はいずれも原則5年、不正時7年です。
しかし、督促や差押えで時効の完成が繰り返し猶予・更新されるため、時効待ちは現実的に期待できません。
放置すれば税務調査や差押え、各種加算税・延滞税が重なる恐れもあります。
無申告・申告漏れ・滞納のいずれも、支払いが難しい場合は分納・猶予だけでなく、法人破産や代表者個人の債務整理も検討が必要です。
当事務所では、申告・滞納額の整理から税務署対応、法人破産手続きまで税理士と連携してワンストップでサポートします。
まずはお電話またはお問い合わせフォームからご相談ください。