 0120-509-790


約8割の50代会社員が「老後の生活費が不安」と回答!定年後も働き続ける予定や可能性がある人は8割以上に上る
ベンチャーサポート相続税理士法人(本社:東京都中央区 代表税理士:古尾谷裕昭 https://vs-group.jp/sozokuzei/ )は、「老後資金と働き方」に関する調査を実施しましたので、お知らせいたします。
<老後資金と働き方の調査結果トピックス>
- 【50代会社員の実態】約半数が老後資金として準備しているのは「500万円未満」と回答
- 8割以上の会社員が老後の生活費について心配していると回答。具体的な不安として「物価上昇に伴う老後の必要資金の変動」「年金での生活」などの声が上がった
- 約半数が定年後も「働き続ける予定」と回答。具体的な理由として「生活資金を賄うため」が最多に
- 定年後の働き方として約半数が「再雇用」を予定。7割以上が定年後も「定年前と同じ仕事をしたい」と考えていることが明らかに
- 定年後の生活で一番大切なことは「健康」「経済的安定」「幸福感・充実感」
<調査概要>
- 調査方法:ゼネラルリサーチ株式会社のモニターを利用したWEBアンケート方式で実施
- 調査の対象:ゼネラルリサーチ社登録モニターのうち、全国50代の会社員を対象に実施
- 有効回答数:1,004人
- 調査実施期間:2023年8月4日(金)
【50代会社員の実態】約半数が老後資金として準備しているのは「500万円未満」と回答
全国の50代会社員、男女1,004人を対象に調査を実施。

「老後資金として、いくら準備していますか?」と質問したところ、「500万円未満(49.3%)」「500万円以上~1,000万円未満(15.6%)」「1,000万円以上~2,000万円未満(14.6%)」「2,000万円以上~3,000万円未満(9.3%)」「3,000万円以上~5,000万円未満(5.7%)」「5,000万円以上(5.5%)」という回答結果となった。
老後資金として、約半数が「500万円未満」を準備していると回答した。
令和元年に金融庁の金融審議会が公表した報告書「高齢社会における資産形成・管理」にて、平均的な高齢夫婦無職世帯では「老後の生活において30年で約2,000万円が不足する」との試算が出されたことから、「老後2,000万円問題」が話題となった。
今回の調査では、老後資金として2,000万円以上準備している50代会社員の割合は2割という結果になった。
次に、老後資金の準備のために行っていることについて調査を実施した。

「老後資金の準備のために行っていることを教えてください(複数回答可)」と質問したところ、「定期預金(46.0%)」「個人年金保険(27.4%)」「生活費の見直し(24.5%)」「NISA(少額投資非課税制度)(24.3%)」「株式投資(22.5%)」「投資信託(19.9%)」「iDeCo(個人型確定拠出年金)(16.5%)」「養老保険や終身保険(貯蓄型保険)(11.5%)」「不動産投資(2.1%)」「その他 (4.7%)」という回答結果となった。
8割以上の会社員が老後の生活費について心配していると回答。具体的な不安として「物価上昇に伴う老後の必要資金の変動」「年金での生活」などの声が上がった
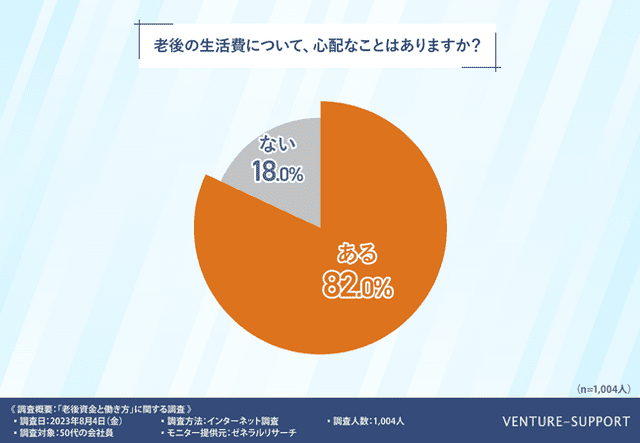
「老後の生活費について、心配なことはありますか?」と質問したところ、「ある」と回答した割合は82.0%だった。
具体的にどのような心配があるかを聞いたところ、
■老後の生活費についての不安とは?
- 物価の上昇が激しくて、老後資金の計算が大きく変わってきたと感じている(北海道/女性)
- 老後資金がどのくらい必要なのか、わからないこと。もうすぐ定年になってしまうが、老後資金が貯められる期間が短く心配(東京都/女性)
- 年金だけで賄えるか心配(愛知県/男性)
- 現在の生活レベルを維持できるか(東京都/男性)
などの回答が得られた。
約半数が定年後も「働き続ける予定」と回答。具体的な理由として「生活資金を賄うため」が最多に
定年後の就労意向について調査。

「定年後も働き続ける予定はありますか?」と質問したところ、「働き続ける予定(46.4%)」「働き続ける可能性がある(39.0%)」「働く予定はない(14.6%)」という回答結果となった。
約半数が定年後も「働き続ける予定」と回答し、「働き続ける可能性がある」という人も含めると8割以上の人が働き続けることを念頭に置いているという結果になった。
定年後も「働き続ける予定」「働き続ける可能性がある」と回答した人にその理由を質問したところ、「生活資金を賄うため(88.3%)」「健康維持・向上のため(36.3%)」「QOL(生活の質)維持・向上のため(25.2%)」「自己実現のため(8.0%)」「その他 (0.9%)」という回答結果となった。
約9割の人が、生活資金を賄う目的で定年後も働き続けると回答し、公的年金だけでの生活や老後資金の準備に不安を感じている様子が窺える結果となった。
定年後の働き方として約半数が「再雇用」を予定。7割以上が定年後も「定年前と同じ仕事をしたい」と考えていることが明らかに
定年後の働き方について調査を実施した。

「定年後はどのような働き方を予定していますか?」と質問したところ、「再雇用(49.2%)」「未定(28.7%)」「再就職(転職)(20.1%)」「起業(2.0%)」という回答結果となった。
約半数が再雇用で働く予定であることが分かった。
続いて、定年後にどのような仕事をしたいかを調査した。
定年後にやりたい仕事内容について調査したところ、「定年前と同じ仕事(71.2%)」「定年前と異なる仕事(27.3%)」「その他(1.5%)」という回答結果となった。
定年後も同じ職場で、同じ仕事を続けたいと考える人が多いことが明らかになった。
定年後の生活で一番大切なことは「健康」「経済的安定」「幸福感・充実感」
定年後の生活について調査。

「定年後の生活で一番大切だと思うことを教えてください」と質問したところ、「健康(46.5%)」「経済的安定(34.0%)」「幸福感・充実感(12.3%)」「家族との時間(3.7%)」「社会とのつながり(2.8%)」「その他(0.7%)」という回答結果となった。
約半数の人が老後の生活で最も大切なことは「健康」と回答。
次いで、「経済的安定」「幸福感・充実感」という結果になった。
健康やお金に関する不安が少ないことは、定年後に理想的な生活を送る上で重要だと考える人が多いことが浮き彫りになった。
最後に、定年後に楽しみたいことを聞いたところ、
■定年後に楽しみたいこととは?
- 山登り、英会話、旅行と今まで出来なかった事をしたい(福井県/女性)
- 孫の世話、趣味のバレーボールを続けること(東京都/女性)
- 悠々自適な生活(愛知県/男性)
- 夫婦でのんびりした生活(沖縄県/男性)
などの回答が得られた。
【まとめ】
50代会社員の老後資金の備えと定年後に求める働き方が明らかに
今回の調査で、定年後の老後資金や就労について、50代会社員がどのように考えているのかが明らかになった。
8割の人が老後の生活費が心配だと回答しており、老後2,000万円問題で話題となった、老後資金2,000万円以上を準備しているのは2割であった。
また、8割以上が定年後も働き続けることを念頭に置いており、約半数が「再雇用」での働き方を予定していることが回答結果から分かった。
専門家からのアドバイス
「老後資金を貯めるためにできることは?今からできる対策」
50代の会社員では、老後資金として準備している金額が500万円未満である人が大半を占め、さらに8割以上の人が老後の生活費に不安を感じています。
そこで、50代からでもできる老後資金の準備や効果的な貯蓄の方法を専門家が詳しく紹介します。
年金だけでは老後の資金不足になりうる
定年後の生活費は、公的年金があるから心配ないと思っている人もいるかもしれません。
しかし、総務省統計局の「2022年(令和4年)家計調査」によれば、65歳以上の夫婦のみの世帯で年金のみで生活している夫婦の可処分所得は月214,426円に対し、消費支出は月236,696円となっています。
そのため、毎月2万円以上の赤字という計算になります。
生活費を切り詰めれば、毎月の赤字は回避できると考えるかもしれません。
しかし、月々の約24万円の生活費はかなり切り詰めた金額とされています。
消費支出のうち最も大きな金額を占めるのが食費であり、このほか交通・通信費や光熱・水道費、教養・娯楽費などが上位となっています。
いずれも必要不可欠な支出ですが、人によっては平均よりも多額の支出になることもあります。
また、持ち家か賃貸かにより住居費が異なること、健康状態によっては医療費が高額になることも考慮する必要があります。
老後資金を貯めるためにできる4つのこと
老後資金が不足する可能性があるため、前もって様々な対策をしておく必要があります。
具体的にどのようなことができるのか、具体例を紹介します。
①生活費の見直し
生活水準を下げることは簡単ではありません。
しかし、十分な老後資金を準備できていない場合は、現在のお金の使い方を見直し、節約する必要があります。
例えば、週に1回の外食を、月に2〜3回に減らすことで、食費を減らすことが可能です。
②再雇用・再就職する
定年になったら、仕事を辞めてゆっくりしたいと考えるかもしれません。
しかし、元気なうちは少しでも収入を得られるよう、再雇用制度を活用して仕事を続ける方法もあります。
また、再雇用制度を利用したくない場合は、再就職という方法もあります。
定年前の収入からは減少することが多いですが、年金以外の収入を得ることで金銭的余裕が生まれるでしょう。
③勤務先の財形貯蓄制度を利用する
老後資金の備えは、会社員の平均給与が最も高い50代において、より効果的に準備することができます。
その備えの手段の1つが財形貯蓄制度です。
財形貯蓄制度とは、勤務先で給与の支給を受ける際に、給与から毎月一定額が天引きされ、貯蓄するという制度です。
一般財形貯蓄、財形住宅貯蓄、財形年金貯蓄の3種類があり、目的により使い分けることができます。
老後資金の確保のためには、財形年金貯蓄が最も効果的でしょう。
契約時の年齢が55歳未満という年齢制限はありますが、財形住宅貯蓄と合わせて元本550万円までの利子については非課税になるメリットがあります。
ただし、目的外の払い出しでは課税されるなどのデメリットもあります。
半ば強制的に老後資金を確保できるため、勤務先で財形貯蓄制度が利用できる場合は、活用することも検討しておきましょう。
④金融商品を利用する
金融機関や証券会社が取り扱っている金融商品を購入し、老後資金を増やす方法もあります。
節税や所得控除などのメリットがある制度を利用すると、より効果的です。
■iDeCo
iDeCoとは、私的年金制度の1つである個人型確定拠出年金のことで、将来の年金を受け取れるよう、現役世代のうち掛金を拠出する制度です。
拠出した掛金は所得控除の対象となるため、年末調整や確定申告により税額が軽減されます。
また、運用益に対して課税されないため、将来の給付額を増やすことができます。
より豊かな老後生活を送るためのしくみとして制度が設けられているため、老後の資金確保の手段の1つとして検討しましょう。
■つみたてNISA
つみたてNISAは年間の投資上限が40万円で、最長20年間の運用益や分配金が税金の対象外(非課税)となる制度です。
最大800万円まで非課税で投資できるので、長期的な運用で資産を増やすことに役立つでしょう。
さらに、つみたてNISAの投資対象となる商品は、国の基準で選定された商品であることから信頼性が高く、投資初心者でも安心して購入することができます。
■積み立て投資信託
金融機関や証券会社などでは、毎月一定の金額で投資信託を購入する商品を取り扱っています。
iDeCoやつみたてNISAも同様の購入方法となりますが、積み立て投資信託は商品ラインナップが幅が広く、柔軟な内容となっています。
投資金額に上限はなく、長期間にわたって投資を行うことが可能なので、多くの人が老後の資産形成に活用できます。
しかし、iDeCoやつみたてNISAのような国の基準に基づく商品選定はありません。
元本割れの可能性も考慮して、慎重に投資商品を選択して購入を検討することが重要です。
さいごに
老後の資金を公的年金だけに頼ると、毎月の収支が赤字になるリスクが考えられます。
老後資金の準備は必要不可欠であるため、50代に入ってからでも、様々な手段で老後の資金計画を立てることは大切です。
相続サポートセンターでは、相続も見据えた財産に関する無料相談も承っております。
お気軽にお問い合わせください。