 0120-509-790


記事の要約
- 空き家を相続したら、まず相続人・名義・建物の状態を確認する
- 住む・貸す・売る・手放すを比較し、早めに今後の方針を決める
- 相続登記の3年期限や空き家特例など、手続き・税金にも注意する
相続で空き家となった実家を引き継いだものの、「まず何をすればいい?」「売る・貸す・そのまま住むのどれがいい?」「相続登記や税金はどうなる?」と悩んでいる方は少なくありません。
空き家を相続したら、まずは相続人や不動産の名義、建物の状態などを確認したうえで、今後どのように扱うかを決めていくことが大切です。何も決めないまま放置すると、税金や管理の負担が増えたり、相続人同士のトラブルにつながったりする可能性があります。
また、2024年4月からは相続登記が義務化され、取得を知った日から3年以内に登記申請をしなければ、10万円以下の過料が科される可能性があります。さらに、空き家の管理状態によっては住宅用地特例の対象から外れ、固定資産税の負担が大きくなることもあります。
一方、相続した空き家を売却する場合には、「空き家特例(3,000万円の特別控除)」などの税制優遇を利用できるケースもあります。
この記事では、空き家を相続したら最初に確認することから、相続手続き、税金、住む・貸す・売る・手放すといった選択肢まで、順を追ってわかりやすく解説します。
なお、VSG相続税理士法人では、相続に関するご相談を無料で受け付けております。ご自身の状況でどのように対応すべきか、少しでも不安を感じたら、お気軽にご連絡ください。
目次
空き家を相続したらまず確認する5つのこと
相続物件が相続財産に含まれていたら、すぐに売却や解体を決めるのではなく、まずは相続関係や不動産の状況を整理することが大切です。
「誰が相続するのか」「誰の名義になっているのか」「建物はどのような状態なのか」などを確認したうえで、今後の方針を考えていきましょう。
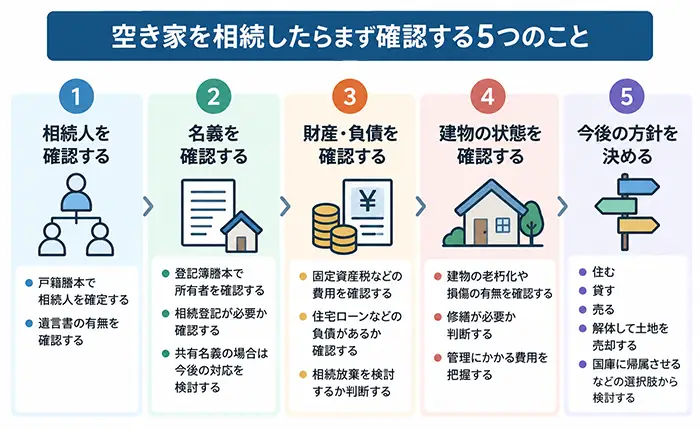
1.遺言書の有無と相続人を確認する
まずは、被相続人が遺言書を残していないかを確認します。
遺言書がある場合は、原則としてその内容に沿って相続手続きを進めます。遺言書がない場合は、戸籍謄本などから相続人を確定し、相続人全員で遺産分割について話し合います。
まずは、空き家を誰が相続する可能性があるのかを明確にしましょう。
2.土地・建物の名義を確認する
次に、空き家の土地と建物が誰の名義になっているかを確認します。
古い実家では、土地が祖父母など先代の名義のままになっていたり、建物が未登記だったりするケースもあります。
法務局で登記事項証明書を取得し、売却や活用を検討する前に現在の登記状況を確認しておきましょう。
3.預貯金だけでなく借入金などの負債も確認する
相続するかどうかを判断するときは、空き家だけでなく、被相続人が残した財産全体を確認します。
預貯金や有価証券などのプラスの財産だけでなく、住宅ローンや借入金、未払金などのマイナスの財産も調べましょう。
負債が多い場合には相続放棄も選択肢になりますが、相続放棄には原則として自己のために相続の開始があったことを知ったときから3カ月以内という期限があります。
4.建物・残置物・土地の状態を確認する
今後の方針を決めるためには、建物や土地の現状も確認しておく必要があります。
たとえば、次のような点です。
- 雨漏りや外壁・屋根などの破損はないか
- シロアリ被害や腐食はないか
- 家具や家電などの残置物がどの程度あるか
- 庭木や雑草が近隣まで伸びていないか
- 土地の境界や越境に問題がないか
建物の状態によっては、そのまま売却できる場合もあれば、修繕や解体を検討した方がよい場合もあります。
遠方に住んでいて現地を確認するのが難しい場合は、不動産会社や空き家管理会社などに現況確認を依頼する方法もあります。
5.住む・貸す・売る・手放すの方向性を考える
ここまで確認できたら、空き家を今後どのように扱うかを考えます。
主な選択肢は、「住む」「貸す」「売る」「手放す」の4つです。
どの方法が適しているかは、建物の状態だけでなく、相続人の居住地や家族構成、維持費、売却価格、税金などによって異なります。
「いつか使うかもしれない」と保有を続ければ、固定資産税や修繕費、管理費がかかります。一方で、急いで解体すると、売却方法や税制上の特例に影響する可能性もあります。
すぐに結論を出す必要はありませんが、何も決めないまま空き家を放置しないことが大切です。
それぞれのメリットや注意点については、後述する「空き家を相続したときの4つの選択肢」で詳しく解説します。
空き家相続で必要な手続きと期限
空き家を相続した場合は、遺産分割協議や相続登記などの手続きを進める必要があります。また、相続財産の金額によっては、相続税の申告が必要になることもあります。
特に、相続登記と相続税申告には期限が設けられているため、早めに確認しておきましょう。
1.遺産分割協議で空き家を取得する人を決める
遺言書がない場合は、相続人全員で遺産分割協議を行い、空き家を誰が取得するのかを決めます。
協議では、空き家を特定の相続人が取得するのか、複数人で共有するのか、売却して代金を分けるのかなどを話し合います。
空き家は相続人の間で意見が分かれやすい財産です。分割方法をあいまいにすると、後々のトラブルにつながるおそれがあります。
協議がまとまったら、遺産分割協議書を作成し、相続人全員で署名・押印しておきましょう。この書類は、その後の相続登記などの手続きにも使用します。
2.相続登記を申請する
2024年4月1日から、相続登記の申請が義務化されました。
相続によって不動産を取得した場合は、原則として「取得を知った日から3年以内」に登記申請を行う必要があります。正当な理由なく申請を怠ると、10万円以下の過料が科されるおそれがあります。
なお、2024年4月1日より前に相続した不動産であっても、相続登記が済んでいない場合は義務化の対象となります。2024年4月1日以前に相続による取得を知っていた場合は、原則として2027年3月31日までに登記申請を行う必要があります。
ここでいう「取得を知った日」とは、次の2つの事実を知った日を指します。
- 被相続人が亡くなったこと
- その不動産の所有権を相続によって取得したこと
被相続人の死亡を知っていても、相続した不動産の存在を知らなかった場合には、その不動産について取得を知るまで申請義務は生じません。
一方、遺産分割協議がまとまっていなくても、法定相続分による所有権の取得を知っている場合には、相続登記の申請義務が生じます。
期限内に遺産分割協議がまとまらない場合などは、「相続人申告登記」を行うことで、当初の相続登記の申請義務を履行できます。
なお、その後に遺産分割協議が成立して不動産を取得した場合には、遺産分割成立日から3年以内に、その内容に基づく相続登記を申請する必要があります。
3.相続税の申告が必要か確認する
空き家を相続した場合、その土地や建物も相続税の課税対象となる財産に含まれます。
ただし、空き家を相続したからといって、必ず相続税がかかるわけではありません。
相続税は、預貯金や不動産などの財産から、一定の債務や葬式費用などを差し引いて計算します。原則として、課税価格の合計額が基礎控除額を超える場合に申告が必要です。
相続税の基礎控除額は、次の計算式で求めます。
基礎控除額
相続税の申告期限は、被相続人が亡くなったことを知った日の翌日から10カ月以内です。
また、一定の要件を満たせば、小規模宅地等の特例によって土地の相続税評価額を減額できる場合があります。
ただし、特例を適用することで相続税が0円になる場合でも、申告が必要なケースがあります。
相続税の申告が必要かどうかは、空き家だけでなく、相続財産全体を確認して判断しましょう。
空き家にかかる税金の仕組み
相続税と固定資産税
相続税は「相続開始時点の評価額」に基づいて計算されるため、土地・建物の評価方法(路線価・固定資産税評価額など)を正確に把握することが重要です。
あわせて、空き家を所有している間は、毎年の固定資産税がかかります。また、地域によっては都市計画税も課されます。
誰も住んでいなくても、土地や建物には固定資産税がかかるため、継続的な税負担に注意が必要です。
固定資産税の住宅用地特例と解除のケース
住宅が建っている土地には、住宅用地特例が適用され、固定資産税の課税標準額が最大1/6に軽減されます。
しかし、相続後に空き家を適切に管理せず、自治体から「管理不全空家等」または「特定空家等」として勧告を受けると、次のような影響が生じます。
- 自治体から改善の指導などを受ける
- 改善されず勧告を受けると、住宅用地特例の適用対象外になる
- 結果として、固定資産税の負担が増加する可能性がある
住宅用地特例が解除されると、土地の固定資産税の課税標準額が最大6倍になります。
都市計画税も最大3倍に
住宅用地特例が解除されると、都市計画税についても軽減措置が受けられなくなり、土地の課税標準額が最大3倍になります。
ただし、都市計画税は主に市街化区域内などの土地・建物に課される税金であり、すべての空き家にかかるわけではありません。
固定資産税や都市計画税の負担が増える可能性があるため、「まだ住む予定がないから」と放置せず、早めに活用・売却・解体などの方針を検討することが大切です。
空き家を相続したときの4つの選択肢

そのまま住む
実家に戻って居住するという選択です。
被相続人が住んでいた実家を相続する場合、一定の要件を満たせば「小規模宅地等の特例」を適用できることがあります。この特例では、土地の相続税評価額を最大80%減額できるため、相続税の負担を大きく軽減できます。
また、被相続人と同居していなかった相続人でも、一定の要件を満たせば、いわゆる「家なき子特例」を利用できる場合があります。
ただし、相続後に実家へ住むことだけで、これらの特例が適用されるわけではありません。適用条件については、下記の関連記事をご確認ください。
貸す
空き家を賃貸住宅や民泊として活用する方法です。
家賃収入を得られるのは大きなメリットですが、その一方で管理や修繕、入居者との対応など、一定の手間やコストも発生します。
特に、遠方に住んでいる相続人の場合は注意が必要です。
現地の管理を怠ると、草木の繁茂や屋根・外壁の破損、雨漏り、害虫の発生といったトラブルが起こりやすくなります。
空室が長く続くと、建物の老朽化が早まり、将来的な修繕費用が増えてしまうこともあります。
売却する
空き家を売却して現金化する方法です。
売却方法にはいくつかのパターンがあり、それぞれにメリットと注意点があります。
- 現状のまま売却:リフォームなどの手間を省けるが、買い手が見つかるまで時間がかかる場合がある
- リフォームして売却:リフォーム費用の負担が大きいが、高値が狙える
- 更地にして売却:解体費用が必要だが、土地を購入して新築したい人に売却しやすくなる場合がある
- 不動産会社に買取してもらう:早期売却・即現金化が可能であるが、相場より低い価格になりやすい
なお、相続した空き家を売却する際は、「空き家特例(3,000万円の特別控除)」を適用できる場合があります。
築年数や耐震基準、売却期限(相続開始から3年を経過する日の属する年の12月31日まで、かつ2027年12月31日まで)などの要件を満たせば、譲渡所得から最大3,000万円を控除でき、税負担を大きく軽減できます。
ただし、2024年1月1日以降の売却で、対象となる被相続人居住用家屋またはその敷地等を相続・遺贈により取得した相続人が3人以上の場合は、1人当たりの控除額の上限が2,000万円となります。
解体して国庫に帰属させる
「相続土地国庫帰属制度」を利用する方法です。
この制度は、相続などで取得した土地を一定の要件のもとで国に引き取ってもらえる仕組みですが、建物が残っている土地は対象外となります。そのため、まず建物を解体して更地にする必要があります。
また、申請時には審査手数料がかかり、承認された場合には原則1筆当たり20万円の負担金を納める必要があります。負担金は土地の種類や面積などによって異なります。
申請にあたっては、次のような点に注意が必要です。
- 建物が残っていないこと
- 法令で定められた特定有害物質による土壌汚染がないこと
- 土地の境界が明らかで、所有権の範囲について争いがないこと
- 通常の管理や処分に過分の費用・労力がかかる樹木や工作物などがないこと
これらの条件を確認し、制度の対象になるかを判断する必要があります。
相続放棄という選択肢について
なお、相続土地国庫帰属制度とは別に、相続そのものを放棄する「相続放棄」という方法もあります。
ただし、相続放棄をすると、借入金などのマイナスの財産だけでなく、預貯金などのプラスの財産も含めて一切承継できなくなる点に注意が必要です。相続放棄の判断は、慎重に行いましょう。
あわせて、相続放棄は「自己のために相続の開始があったことを知ったときから3カ月以内」に家庭裁判所へ申述する必要があるため、迷う場合は早めに専門家へ相談することをおすすめします。
【ケース別】空き家相続でよくある悩みと解決方法
空き家を相続しても、すぐに売却や活用の方針を決められるとは限りません。
相続人が遠方に住んでいたり、実家に思い入れがあったりすることで、判断に迷う場合もあります。
ここでは、空き家相続で想定される3つのケースと、それぞれの対応方法を紹介します。
誰も住まない実家を兄弟で相続したケース
父親が亡くなり、兄弟2人で実家を相続することになったものの、2人とも遠方に住んでおり、今後も実家に戻る予定がないケースです。
売却すれば管理の負担はなくなりますが、長年暮らした実家への思い入れから、なかなか決断できないこともあります。
このような場合は、空き家を所有し続ける場合の維持費と、売却した場合に手元に残る金額を比較することが大切です。
固定資産税や修繕費、管理費などを確認するとともに、不動産会社に査定を依頼し、売却価格の目安を把握しておきましょう。また、売却時にかかる税金や空き家特例の適用可能性も確認しておくと、売却後に手元に残る金額をより具体的に比較できます。
具体的な金額を比較することで、兄弟間でも今後の方針を話し合いやすくなります。
荷物が残っていて売却を進められないケース
相続した実家を売却したいものの、家具や家電、衣類などが大量に残っており、片付けが進まないケースです。
特に、遠方に住んでいる場合は、何度も実家に通って整理することが難しく、売却までに時間がかかることがあります。
このような場合、すべての荷物を片付けてから売却活動を始める必要があるとは限りません。
不動産会社によっては、残置物がある状態でも査定を受けられます。また、残置物の撤去を条件に売却したり、不動産会社による買取を検討したりする方法もあります。
まずは現状のまま査定を依頼し、片付けにかかる費用や売却条件を確認するとよいでしょう。
兄弟で売却・保有の意見が割れたケース
兄は実家を売却したいと考えている一方、弟は将来使う可能性があるため残しておきたいと考えているケースです。
このように相続人の意見が分かれると、遺産分割協議が進まず、空き家が長期間放置されてしまうことがあります。
この場合、実家を残したい弟が単独で取得し、兄に代償金を支払う「代償分割」が解決策の一つとして考えられます。
ただし、代償分割には代償金を支払うための資金が必要です。弟が資金を用意できない場合は、実家の売却も含めて改めて話し合う必要があります。
どの方法が適しているかは、実家の評価額や相続人の資金状況などによって異なります。
共有名義にすると将来の売却や管理で意見が分かれる可能性もあるため、遺産分割の段階で、できるだけ今後の方針を明確にしておくことが大切です。
空き家の売却で使える「特例・控除」
空き家特例(3,000万円の特別控除)
相続で取得した家を売却する際、一定の条件を満たせば、譲渡所得から最大3,000万円を控除できる制度です。
この特例は、被相続人が生前に居住していた自宅を相続した相続人が、相続後に売却する場合などに利用できるもので、空き家の流通を促す目的で設けられています。
ただし、2024年1月1日以降の売却で、対象となる家屋と敷地等を取得した相続人が3人以上の場合は、1人当たりの控除額の上限が2,000万円となるため注意が必要です。
また、次のようなケースでは特例の適用を受けられなくなります。
- 相続後に、空き家を居住用として使用した場合
- 相続後に、空き家を事業用や貸付用として使用した場合
このような使い方をすると、空き家特例の適用要件を満たさなくなるため注意しましょう。
さらに、売却時には一定の耐震基準を満たしていることや、建物を取り壊して敷地を売却することなどの要件があります。2024年1月1日以降の譲渡では、一定の条件のもと、売却後に買主が耐震改修や解体を行う場合も特例の対象となります。空き家特例は土地と建物両方を取得しないと適用できないため、遺産分割協議の段階から考慮する必要があります。
小規模宅地等の特例との使い分け
被相続人の自宅が居住用宅地等に該当する場合は、小規模宅地等の特例を利用できるケースがあります。
この制度では、土地の相続税評価額を最大80%(限度面積330㎡まで)減額できるため、相続税の負担を大きく軽減できます。
一方で、空き家特例(3,000万円の特別控除)は、売却時の譲渡所得税に適用される制度です。
つまり、
- 小規模宅地等の特例:相続税の計算時に土地の評価額を減額する
- 空き家特例:売却時の譲渡所得から特別控除する
という違いがあります。
また、一定の要件を満たす場合には、両方の特例を併用できるケースもあります。
詳しい適用要件や併用の可否については、下記の関連記事をご参照ください。
譲渡所得の計算と節税対策
空き家を売却したときにかかる譲渡所得税を求めるには、まず譲渡所得を計算します。
譲渡所得の計算方法
ここでいう「取得費」には、被相続人がその不動産を取得した際の購入代金・建築費・購入時の仲介手数料などが含まれます。ただし、建物の取得費については、減価償却費相当額を差し引いて計算します。
領収書や契約書が残っていない場合は、概算取得費(売却価格の5%)を用いて計算することも可能です。
一方、「譲渡費用」には、売却に直接必要な次のような費用が含まれます。
- 解体費用(売却のために建物を取り壊す場合)
- 不動産仲介手数料
- 売却のために必要となった測量費・境界確定費用 など
これらの費用を正確に計上することで、課税対象となる譲渡所得を減らし、税負担を軽くすることができます。
節税のポイント
相続した空き家を売却する際は、特例や控除を適切に活用することで、譲渡所得税を軽減できる場合があります。主なポイントは次の3つです。
- 1.取得費加算の特例
- 相続税が課税された場合、一定の要件を満たせば、その一部を不動産の取得費に加算できます。これにより、課税対象となる譲渡所得を減らすことが可能です。なお、適用を受けるには、原則として相続税の申告期限の翌日から3年を経過する日までに売却することなどの要件があります。
- 2.空き家特例との使い分け
- 「空き家特例(3,000万円の特別控除)」と「取得費加算の特例」は、どちらも譲渡所得を減らす制度ですが、同じ不動産の売却について併用することはできません。どちらを選択するかは、相続税額や売却益の大きさによって有利・不利が異なります。税理士にシミュレーションを依頼し、適用する特例を検討すると安心です。
- 3.長期譲渡所得の税率
- 売却した年の1月1日時点で所有期間が5年を超える場合は、長期譲渡所得として20.315%(所得税・復興特別所得税15.315%+住民税5%)の税率が適用されます。相続した不動産の所有期間は、原則として被相続人の取得日を引き継いで判定します。
そのほかの特例との関係については、関連記事で詳しく解説しています。
空き家相続のよくあるトラブルと対処法
空き家を相続したあとも、管理や売却をめぐってトラブルが発生することがあります。
特に、複数人で共有している場合や遠方に住んでいる場合は、対応が難しくなることも少なくありません。
ここでは、空き家相続で起こりやすい3つのトラブルと、その対処法を紹介します。
共有名義にした後、売却や管理で意見が割れる場合
複数の相続人で空き家を共有名義にした場合、売却や解体、リフォームなどの判断で意見が分かれることがあります。
空き家全体を売却するには、原則として共有者全員の同意が必要です。そのため、一部の共有者が売却に反対すると、手続きを進められなくなる可能性があります。
また、共有者の一人が亡くなると、その持分がさらに相続され、権利関係が複雑になることもあります。
このようなトラブルを防ぐためには、共有名義にする段階で、管理方法や費用負担、将来の売却方針などを話し合っておくことが大切です。
- 共有者同士で売却や管理の方針を話し合い、合意形成を図る
- 他の共有者の持分を買い取り、単独名義に整理する
- 話し合いで解決できない場合は、共有物分割請求などの法的手続きを検討する
共有者間で話し合いがまとまらない場合は、弁護士などの専門家に相談しましょう。
遠方で空き家を管理できない場合
相続人が遠方に住んでいると、定期的に空き家を確認できず、建物の老朽化や近隣トラブルにつながることがあります。
雑草の繁茂や屋根・外壁の破損などを放置すると、自治体から「管理不全空家等」や「特定空家等」として勧告を受け、住宅用地特例の対象から外れるおそれもあります。
- 管理会社と契約し、定期的な巡回・清掃・修繕などを依頼する
- 空き家管理代行サービスを利用し、換気・通水・郵便物の回収などを任せる
- 長期間利用する予定がない場合は、売却・賃貸・解体などを検討する
空き家を所有し続ける場合は、定期的に建物の状態を確認できる管理体制を整えておくことが大切です。
相続放棄したのに管理義務が残る場合
相続放棄をしても、一定の場合には、空き家の保存義務が残ることがあります。
民法940条では、相続放棄をした人が、放棄の時点で相続財産に属する空き家を現に占有していた場合、その空き家を相続人や相続財産清算人に引き渡すまで、自己の財産と同一の注意をもって保存する義務があると定められています。
そのため、相続放棄をしたからといって、必ずしも直ちにすべての責任から解放されるわけではありません。
- 相続放棄を検討する段階で、弁護士や司法書士に保存義務の有無を確認する
- 保存義務が残る場合は、相続人や相続財産清算人への引渡しを検討する
- 必要に応じて、家庭裁判所に相続財産清算人の選任を申し立てる
特に、老朽化した空き家を現に占有している場合は、相続放棄後の対応についても事前に確認しておくと安心です。
まとめ|空き家を相続したら、期限を確認して今後の方針を決めよう
空き家を相続したら、まずは相続人や不動産の名義、建物の状態などを確認し、今後どのように扱うかを考えることが大切です。
空き家には、住む・貸す・売る・手放すといった選択肢がありますが、どの方法が適しているかは、建物の状態や相続人の意向、維持費、税金などによって異なります。
また、相続登記や相続税申告には期限があり、空き家を適切に管理しなければ固定資産税の負担が増える可能性もあります。売却する場合は、空き家特例(3,000万円の特別控除)などの税制優遇を利用できるかも確認しておきましょう。
空き家を放置せず、必要な手続きを進めながら、家族で今後の方針を話し合っておきましょう。
VSG(ベンチャーサポートグループ)では、相続登記の手続きから相続税・譲渡所得税の申告、空き家の売却支援まで、ワンストップでサポートしています。
「相続した実家を売却すべきか迷っている」「どの特例が使えるのか知りたい」といった方は、どうぞお気軽にご相談ください。