
東京弁護士会所属。
「専門性を持って社会で活躍したい」という学生時代の素朴な思いから弁護士を志望し、現在に至ります。
初心を忘れず、研鑽を積みながら、クライアントの皆様の問題に真摯に取り組む所存です。
破産法とは、支払不能または債務超過にある債務者の財産を清算する手続きについて定めた法律です。
債権者など利害関係人の権利関係を調整し、財産の適正かつ公平な清算を図りながら、債務者の生活再生の機会を確保する目的があります(破産法1条[注1])。
法人破産の手続きは、弁護士への相談・依頼から、裁判所への申立て、破産手続開始決定と破産管財人の選任、財産の換価・配当、債権者集会での報告を経て終結へ進むのが一般的な流れです。
手続きが終結すると、法人格は原則として消滅します。
資金繰りの悪化から時間がたつほど、残せる財産や選択できる対応が限られる恐れがあるでしょう。
申立ての準備には一定の期間を要するため、早い段階で弁護士への相談が望ましいケースもあります。
本記事では、破産法や破産手続きについて解説します。
倒産法とは倒産処理に関する法律の総称で、破産法・民事再生法・会社更生法・会社法上の特別清算などから構成されます。
破産法はそのうちの1つで、法人・個人が破産したときの権利義務と、その実現に必要な手続きを規定しています。
破産法の目的は、2つに分けて考えられます。
1つ目は、「債務者の財産等の適正かつ公平な清算を図る」です。
破産者の財産を債権者に平等に配当し、債権者の権利の確保が図られます。
2つ目は、「債務者について経済生活の再生の機会の確保を図る」です。
財産は清算処分する代わりに、債務を帳消しにするなど経済的な更生が図られます。
近年、破産法の大きな改正は限られますが、主な動向は次の2点です。
2025年6月施行の改正刑法により懲役・禁錮が拘禁刑に一本化され、詐欺破産罪などの罰則も拘禁刑に改められました。
また、民事手続のIT化に関する法律により、2026年5月から債権者集会などの期日にウェブ会議で参加できるようになりました。
倒産手続きは、会社をたたんで財産を分配する清算型の破産と、事業を続けながら立て直す再建型の民事再生・会社更生に大きくわけられます。
民事再生は個人も法人も利用でき、原則として経営者が引き続き経営を行いながら、債権者の同意を得た再生計画に沿って債務を減らし返済していく手続きです。
担保権は原則として手続外で行使できます。
会社更生は株式会社のみが対象で、裁判所が選任する更生管財人が経営を担い、担保権者も手続きに取り込んで再建を進める方法です。
手続きの負担が大きいため利用は大企業が中心で、件数は限られます。
中小企業が再建を目指す場合は、一般に民事再生が選ばれています。
ここからは、自己破産と法人破産の違いについて見ていきましょう。
破産手続開始の原因は、個人と法人で異なります。
個人・法人に共通する原因は支払不能です(破産法15条1項[注1])。
支払不能とは、支払能力を欠くために、弁済期にある債務を一般的かつ継続的に弁済できない状態をいいます(同法2条11項[注1])。
債務者が支払を停止したときは、支払不能と推定されます(同法15条2項[注1])。
法人の場合は、これに加えて債務超過も開始原因となります(同法16条1項[注1])。
債務超過とは、債務をその財産で完済できない状態、つまり負債が資産を上回る状態です。
ただし、存立中の合名会社・合資会社では債務超過は開始原因とならず、支払不能のみが原因となります(同条2項[注1])。
破産手続きは、申立て後に裁判所が財産の状況などを踏まえ、同時廃止と管財事件のどちらかに振り分けます。
破産者の財産で手続きの費用をまかなえないと認められる場合は、破産手続開始決定と同時に手続きを終える同時廃止となります(破産法216条1項[注1])。
一方、配当に回せる財産がある場合や、財産・取引の調査が必要な場合は、破産管財人が選任される管財事件として進められます。
弁護士が申立代理人となる事案では、予納金を抑えて簡易に進める少額管財を運用する裁判所もあります。
法人破産は資産や契約関係の確認が欠かせないため、原則として管財事件として進められます。
処分される財産の範囲は、個人と法人で大きく異なります。
個人の自己破産では、破産手続開始時に有する財産が破産財団となり、換価・配当の対象となります(破産法34条1項[注1])。
開始後に得た給与などは対象外です。
また、99万円までの現金や、生活に欠かせない家財道具などの差押禁止財産は自由財産として手元に残せます(同条3項[注1])。
裁判所の判断で、自由財産の範囲が拡張される場合もあるでしょう(同条4項[注1])。
一方、法人破産では生活保障を考慮する必要がないため、原則として全財産が換価・配当の対象となり、手続きの終了とともに法人自体が消滅します。
免責は個人の破産にのみ設けられた制度です(破産法248条以下[注1])。
個人が破産を申し立てると、原則として免責許可の申立ても同時にしたとみなされます(同条4項[注1])。
裁判所の免責許可決定が確定すると、破産債権の支払責任が免除され、借金などを返済する必要がなくなります。
浪費や財産隠しなどの免責不許可事由がある場合でも、裁判所の裁量で許可されるケースがあります。
ただし、税金や養育費などの非免責債権は免責の対象外です。
一方、法人には免責の制度がありません。
破産手続の終了とともに法人格が消滅し、債務を負う主体がいなくなるため、法人の債務は消滅します。
ただし、これは免責とは異なるため、代表者などが法人の債務を連帯保証している場合、保証人の支払義務は残ります。
破産の費用は、主に申立手数料・予納金・弁護士費用で構成されます。
東京地方裁判所の運用(2026年1月1日現在)では、申立手数料は個人が免責申立てを含めて1,500円、法人が1,000円です。
予納金は、弁護士が申し立てる管財事件で最低20万円程度が目安とされ、本人申立ての場合は負債額に応じて個人50万円以上、法人70万円以上となります。
弁護士費用は、事案の規模や債権者数によって異なり、法人破産は従業員対応や財産の換価を伴う分、個人より高額になる傾向があります。
いずれの金額も裁判所や事案によって変動するため、個別の見積もりで確認しましょう。
破産手続きは、破産管財人が選任されるかどうかによって同時廃止と管財事件の2つにわかれます。
どちらで進むかにより、手続きの期間や費用、財産の扱いが大きく変わります。
ここでは、それぞれの特徴を順に見ていきましょう。
同時廃止とは、破産手続開始決定と同時に破産手続廃止の決定を行い、破産管財人を選任しないまま手続きを終える制度です。
裁判所が破産者の財産では手続きの費用をまかなえないと判断した場合、開始決定と同時に廃止の決定をしなければならないとされています(破産法216条1項[注1])。
配当に充てる財産がない以上、管財人による財産の調査や換価、債権者への配当は行われません。
そのため、管財事件に比べて手続きが簡易で、裁判所に納める費用も少なく済み、終了までの期間も短い傾向にあります。
同時廃止は主に個人の破産で用いられます。
個人の場合は破産手続きが終わった後も免責の審理が続き、免責許可決定を受けて支払義務を免れる流れです。
ただし、財産の状況に不明な点がある場合や、免責不許可事由の調査が必要な場合には、個人であっても管財事件に振り分けられる場合があるでしょう。
管財事件とは、裁判所が破産管財人を選任し、破産者の財産の調査・換価・配当を行う手続きです。
配当に回せる一定の財産がある場合や、財産の状況・取引の経緯を調べる必要がある場合に、管財事件として扱われます。
破産手続開始決定の後は、財産の管理処分権が破産管財人に専属し(破産法78条1項[注1])、破産者は自由に財産を処分できません。
管財人は財産を売却するなどして金銭に換え、債権者集会で進捗を報告したうえで、法定の順位に従い債権者へ配当します。
管財人の調査や換価を経る分、同時廃止より期間は長くなる傾向にあります。
弁護士が申立代理人となる事案では、予納金を抑えて簡易に進める少額管財を運用する裁判所もあり、これも管財事件の1つです。
法人破産は、資産や契約関係、従業員への対応などを確認する必要があるため、原則として管財事件となります。
法人破産の具体的な進め方については、こちらの記事で詳しく解説しています。
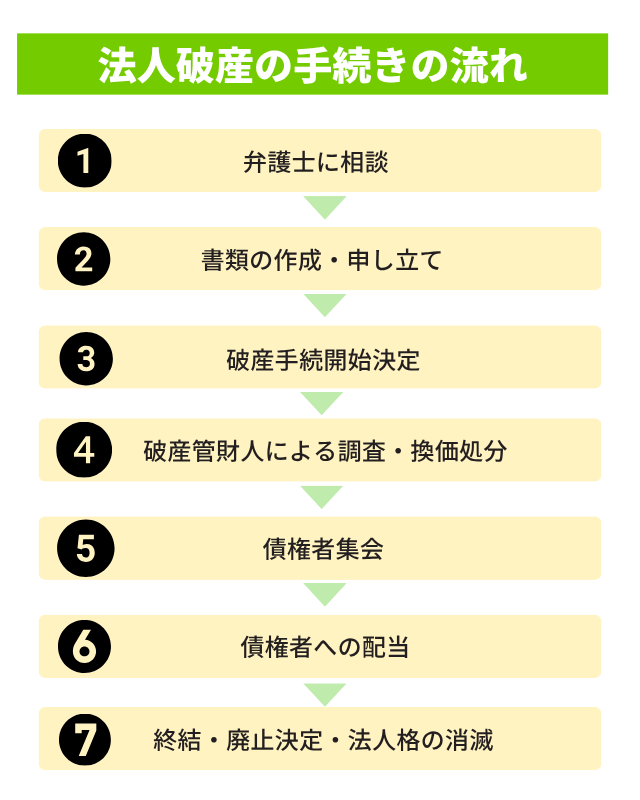
法人破産は以下の流れで進みます。
各段階の内容を順に確認しましょう。
法人破産は、財産の保全や債権者への対応を誤ると、否認や刑事責任の問題に発展する恐れがあるため、早い段階で弁護士に相談するのがよいでしょう。
弁護士には、破産か再建型手続きかの方針の検討から相談でき、正式に依頼すれば債権者への受任通知が送付されます。
受任通知が届くと、貸金業者による直接の取立ては法律上制限され、窓口を弁護士に一本化できます。
ただし、財産の持ち出しを防ぐため、受任通知を送らずに申立ての準備をする場合もあります。
相談の際は、直近数期分の決算書、債権者一覧、預金通帳、主要な契約書などを用意しておくと、方針を判断しやすくなります。
依頼先を選ぶ際は、法人破産を取り扱い業務としているか、費用や見通しを明確に説明してくれるかを基準に選ぶとよいでしょう。
申立てに向けて作成する書類は以下のとおりです。
申立ては書面で行う必要があり、債権者一覧表などの提出が求められます。
これらの書類は、弁護士が会社から受け取った資料をもとに作成するのが一般的です。
作成前には、直近数期分の決算書・税務申告書、登記事項証明書、預金通帳、借入れや取引に関する契約書・請求書、従業員名簿や賃金台帳などを弁護士に渡しておくと準備が進めやすくなります。
書類が整ったら、主たる営業所(通常は本店)の所在地を管轄する地方裁判所に申し立てます。
代表者の個人破産も、法人と同じ裁判所に申し立てられます。
申立てを受けた裁判所は、支払不能や債務超過など破産の原因があるかを審理し、これが認められると破産手続開始決定を行います。
ただし、手続費用の予納がない場合や、不当な目的による申立ての場合は開始決定がされません。
開始決定はその決定の時から効力を生じ、裁判所は同時に破産管財人を選任するとともに、債権届出の期間などを定めます。
開始決定後は、会社の財産を管理・処分する権利が破産管財人に専属するため、代表者であっても会社の財産は自由に売却できず、特定の債権者への支払いもできません。
また、破産手続が始まると、債権者は会社の財産に対して新たに強制執行などを申し立てられなくなります。
すでに進んでいる強制執行なども、原則として効力を失います。
破産管財人は、裁判所に選任され、会社の財産を管理・処分して債権者への配当原資を確保する役割を担います。
開始決定後、管財人はまず申立代理人から資料や預金通帳、印鑑などの引継ぎを受け、決算書や帳簿、契約書をもとに財産と負債の全体像を調べます。
必要に応じて事務所や倉庫を確認し、代表者への聴取も行います。
換価は調査と並行して進められ、在庫や商品のように時間の経過で価値が下がる財産は早い段階で売却されるのが一般的です。
売掛金の回収、保険の解約返戻金や敷金の返還請求、不動産や機械設備の売却なども順次行われますが、不動産の売却などは買い手探しに時間がかかる場合があります。
また、管財人の調査で、開始決定前に会社の財産が不当に流出していたとわかった場合、管財人は否認権を行使して流出した財産を取り戻す手続きを行います。
債権者集会は、裁判所が招集し、破産管財人が債権者に対して手続きの状況を報告する場です。
開始決定の際に原則として第1回の期日が定められ、管財人は破産に至った経緯や財産の状況、換価の進み具合、配当の見込みなどを説明します。
代表者も個人で破産を申し立てている場合は、免責に関する調査の結果もあわせて報告されるのが一般的です。
換価が第1回の集会までに終わらなければ、続行期日が設けられ、終わるまで複数回開かれます。
参加者は、裁判所(裁判官)、破産管財人、破産者である会社の代表者、申立代理人の弁護士、債権者です。
代表者は、管財人や裁判所からの質問に答えられるよう出席が求められます。
一方、債権者の出席は任意であり、債権者が誰も出席しないまま終わるケースも珍しくありません。
配当は、原則として財産の換価がすべて終わった段階で実施されます。
破産管財人は集まった金銭をもとに配当表を作成し、裁判所の許可を得て債権者へ配当します。
それに先立ち、管財人の報酬や手続費用、一定の税金・給与などの財団債権が、配当とは別に破産債権より先に弁済されます。
残った金銭は、優先的破産債権、一般の破産債権、劣後的破産債権の順に配当され、同じ順位の債権者には債権額の割合に応じて分配されます。
配当の割合は換価で得た金額と債権総額によって決まるため、一般の破産債権への配当がごくわずかとなるケースも少なくありません。
財産が手続費用に満たない場合は、配当を行わずに手続きが廃止される場合もあります。
配当が終わり、破産管財人による任務終了の計算報告を経ると、裁判所は破産手続終結の決定を行います(破産法220条[注1])。
一方、換価を進めても手続きの費用がまかなえないと判明した場合は、配当を行わずに破産手続廃止の決定がされます(同法217条[注1])。
開始決定の時点で解散した法人は、清算の目的の範囲内でのみ存続するとみなされているため、終結または廃止によって清算が終わると法人格は消滅します。
その後、裁判所書記官の嘱託により終結・廃止の登記がされ、会社の登記記録は閉鎖されます。
法人には免責の制度がなく、弁済されずに残った債務は、債務を負う法人自体がなくなるために消滅します。
ただし、代表者が会社の借入れを連帯保証している場合、その保証債務は代表者個人に残る点に注意が必要です。
免責とは、個人の破産者が裁判所の許可を受け、残った債務の支払免除を受けられる制度です。
法人にはこの制度がなく、免責の対象となるのは代表者などの個人に限られます。
ここでは免責の要件と手続きを順に解説します。
免責の詳しい流れは、こちらの記事もご覧ください。
免責許可決定が確定すると、破産者は原則として大部分の債務について支払義務を免れます。
主な対象は次のとおりです。
| 債務の種類 | 具体例 |
|---|---|
| 借入金 | 銀行・消費者金融からの借入れ、カードローン |
| 買掛金・未払金 | 個人事業での仕入代金や外注費の未払分 |
| 保証債務 | 会社の借入れについて代表者が負った連帯保証債務 |
| クレジット債務 | カードのショッピング・キャッシング利用分 |
法人と代表者が同時に破産する場合、代表者の保証債務も免責の対象となるため、会社の債務とあわせて整理できます。
ただし、税金や社会保険料、養育費、悪意で加えた不法行為による損害賠償などは非免責債権とされ、免責後も支払義務が残ります。
免責許可決定を受けても、次の債務は非免責債権として支払義務が残ります。
| 債務の種類 | 理由 |
|---|---|
| 税金・社会保険料など | 公共性が高く、国や自治体の財政を支える債権のため |
| 悪意で加えた不法行為による損害賠償 | 加害者の責任を免れさせると、被害者の保護に反するため |
| 故意・重過失による生命・身体侵害の損害賠償 | 被害者救済の必要性が特に高いため |
| 婚姻費用・養育費など | 扶養を受ける家族の生活に欠かせないため |
| 雇用していた従業員の給料など | 従業員の生活を守る必要があるため |
| 知りながら債権者名簿に載せなかった債権 | その債権者が手続に参加する機会を失うため |
| 罰金など | 刑事上の制裁の実効性を確保するため |
破産手続きでは、破産者に一定の義務が課されます。
また、手続中の行為によっては免責が認められなかったり、詐欺破産罪などの刑事責任を問われたりする恐れがあります。
ここでは手続きを進めるうえで注意が必要な点を順に確認しましょう。
破産者には、主に次の義務が課されます。
説明義務
破産管財人や債権者集会などの請求に応じ、破産に関して必要な説明をする
重要財産開示義務
開始決定後遅滞なく、不動産・現金・預貯金などの財産を記載した書面を裁判所に提出する
調査への協力義務
免責不許可事由などに関する裁判所・管財人の調査に協力する
居住制限
裁判所の許可なく居住地を離れられない。法人の場合は取締役などに準用
財産目録、報告書の提出
申立て時に財産や経緯を正確に報告する
これらの義務に違反すると、免責不許可事由に当たるほか、説明の拒絶や虚偽の書面提出は刑事罰の対象にもなりかねません。
免責不許可事由とは、裁判所が免責を許可しない理由として法律が定める事由です。
主な内容は次のとおりです。
ただし、不許可事由に当たる場合でも、破産に至った経緯や反省の程度などを考慮し、裁判所の裁量で免責が許可されるケースもあります(裁量免責)。
債権者を害する目的で次の行為をし、破産手続開始決定が確定すると、詐欺破産罪に問われる恐れがあります。
法定刑は10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその両方で、代表者や従業員が会社の業務として行った場合は、会社にも罰金刑が科されます。
こうした行為を避けるには、資金繰りが厳しくなった段階で財産の処分や支払いを独断で進めず、財産の現状を保ったまま申立ての準備を進める必要があります。
具体的な進め方に不安がある場合は、早い段階で弁護士に相談してみましょう。
破産手続は、財産の扱いや債権者への対応、裁判所への申立てなど、法律の知識が必要な場面が続きます。
対応を誤ると、免責が認められなかったり刑事責任を問われたりする恐れもあるでしょう。
ここでは、破産の相談先として弁護士を選ぶ主な理由を順に解説します。
破産を弁護士に依頼すると、主に次のようなメリットがあります。
督促への対応
受任通知を送ると、貸金業者による直接の取立ては法律上制限され、窓口を弁護士に一本化できる
債権者対応
金融機関や取引先からの問い合わせ、従業員への説明などの対応を依頼できる
書類作成
申立書や債権者一覧表、財産目録などの作成を任せられ、記載の誤りや漏れを防ぎやすい
管財人対応
破産管財人との面談や資料提出、債権者集会への同席などを依頼できる
予納金の軽減
弁護士が申立代理人となる場合、少額管財の運用により、本人申立てに比べて管財人報酬に充てる予納金を抑えられる裁判所もある
いずれも事案や裁判所によって扱いが異なるため、依頼前に弁護士へ見通しを確認するとよいでしょう。
弁護士を選ぶ際は、法人破産を取り扱っているかどうかが第一条件です。
加えて会社と代表者個人の破産をあわせて相談できるか、破産管財人とのやり取りに慣れているかを確認するとよいでしょう。
費用の内訳や手続きの見通しを事前に分かりやすく説明してくれるか、従業員や取引先への対応まで含めて丁寧に相談に応じてくれるかも判断の目安になります。
当事務所の経験では、サービス業の会社が価格競争で資金繰りに行き詰まり、連帯保証をしていた代表者とともに破産を申し立てた事案があります。
この事案では、破産管財人と協議を重ねながら売掛金の回収を円滑に進め、代表者の連帯保証債務もあわせて整理しました(これは個別の事案の結果であり、同様の結果を保証するものではありません)。
破産を検討する際によく寄せられる質問をまとめました。
破産法に違反した場合にどうなるのか、破産管財人の否認権とはどのような制度か、「破産はしたもん勝ち」といえるのかなど、気になる点を順に解説します。
破産法に違反した場合の不利益は、大きくわけて2つあります。
1つは、代表者など個人の破産で免責が認められない恐れがある点です。
もう1つは刑事責任で、財産の隠匿や説明の拒絶、虚偽の説明などは処罰の対象となり、拘禁刑や罰金、またはその両方が科される場合があります。
会社の業務に関する違反であれば、会社にも罰金刑が科されます。
否認権とは、破産者が破産手続開始前に行った債権者を害する行為の効力を、破産管財人が否定し、流出した財産を破産財団に取り戻す権利です。
否認権には3つの類型があります。
これにより、債権者間の公平が保たれます。
自己破産は、免責が認められると借金の支払義務がなくなるため、「したもん勝ち」といわれる場合があります。
しかし実際には一定の財産が処分されるほか、手続き中は一部の職業に就けない資格制限があり、信用情報にも登録されます。
さらに、免責不許可事由があれば免責されない場合があり、税金や養育費などの非免責債権は支払義務が残るため、決して負担のない手続きではありません。
[注1]破産法/e-Gov
破産法
破産法は、債務者の財産を公平に清算し、債権者間の利害を調整するための手続きを定めた法律です。
法人破産は、弁護士への相談から申立て、破産管財人による調査・換価、債権者集会、配当を経て、法人格が消滅して終了します。
法人には免責の制度がない一方、連帯保証をしている代表者は、個人の破産で免責を受けられる場合があります。
ただし、財産の隠匿や特定の債権者への返済などは、免責不許可や刑事責任につながる恐れがあるため、手続きのルールに沿った対応が求められます。
資金繰りの悪化から時間がたつほど、選択できる対応は限られていくでしょう。
会社と代表者個人の債務の整理に不安がある場合は、早い段階でVSG弁護士法人に相談する手段もあります。