
東京弁護士会所属。
破産するということは社会的な信用や財産を失うと恐れている方もいらっしゃるかもしれません。
しかし、早期的に適切な手段で破産を行えば、多くの場合、少ないダメージで済みます。
経営が悪化している状況の中で、交渉ごとを本人でまとめようとすることは非常に大変です。
誰にも相談できないと思わずに弁護士に破産手続きを依頼することで、心身の負担を減らすことができます。
一日でもはやく立ち直るためにも、お気軽に弁護士にご相談ください。
Contents
事業清算の意味や「解散」と「清算」の違い、事業清算を検討すべきケース、通常清算と特別清算の違いについて解説します。
なお、本記事では株式会社の清算を前提として解説します。合同会社などの持分会社は、清算に関する手続きが異なるため注意が必要です。
事業清算とは、一般に、事業を終了したうえで、会社の資産・負債や契約関係などを整理し、最終的に会社を消滅させるまでの一連の手続きを指します。「事業清算」は会社法上の正式な手続き名称ではありません。
事業清算を理解するうえで重要なのが、「解散」と「清算」は別の概念であるという点です。解散は会社が通常の事業活動を終了して清算手続きに移行すること、清算は解散後に会社の財産や債権・債務などを整理することをいいます。
株式会社は、一定の解散事由が生じると清算を行うことになります(会社法475条)。もっとも、解散しただけで会社が消滅するわけではありません。清算中の株式会社は、清算の目的の範囲内で、清算結了まで存続するものとみなされます(会社法476条)。
清算手続きでは、清算人が現務の結了、債権の取立て、債務の弁済、残余財産の分配などを行います(会社法481条)。すべての清算手続きを終え、清算結了の登記をすることで、会社の法人格が消滅します。
自分の会社を清算する場合も、解散した時点で会社がすぐに消滅するわけではありません。解散後も、財産の整理や債務の弁済などの清算手続きを進め、最終的に清算を結了させる必要があります。
事業清算は、事業の継続が難しくなった場合だけでなく、法人として事業を続ける必要性がなくなった場合にも検討されます。たとえば、次のようなケースです。
特に、将来的な利益が見込めない事業では、M&Aで買い手を探しても、なかなか譲渡先が見つからないことがあります。また、子どもや従業員への事業承継を考えていても、後継者の将来を考えると、事業を引き継がせることが必ずしも最適な選択とは限りません。このような場合には、無理に事業を残すのではなく、事業清算によって終了することも選択肢の一つとなります。
一方、事業自体には収益性があり、法人として事業を続ける必要性だけがなくなった場合には、個人事業として事業を続ける方法もあります。たとえば、安定した取引先が確保できており、従業員を多く必要としない事業であれば、法人を解散して個人事業として再スタートすることも考えられます。
もっとも、法人から個人へ事業を移す場合、資産の移転が事業譲渡として扱われて課税が生じたり、事業に必要な許認可を取り直したりする必要が生じることがあります。
ただし、事業を終了するか、第三者に引き継ぐか、個人事業として続けるかによって、必要な手続きや税務上・法律上の問題は大きく異なります。自分の会社の状況を整理したうえで、事業清算以外の選択肢も含めて検討することが重要です。
事業清算には大きく分けて「通常清算」と「特別清算」の2種類があります。会社の財産状況や債務を完済できる見込みなどによって、適した手続きが異なります。
| 通常清算 | 特別清算 | |
|---|---|---|
| 概要 | 解散後、清算人が会社の財産を整理し、債務を弁済して清算を完了させる手続き | 清算の遂行に著しい支障を来す事情がある場合や、債務を完済できない疑いがある場合に、裁判所の関与のもとで行う手続き |
| 根拠 | 会社法475条以下 | 会社法510条以下 |
| 裁判所の関与 | 原則としてなし | あり |
| 対象 | 株式会社 | 株式会社のみ |
| 特徴 | 裁判所の監督を受けずに進められるため、比較的スムーズに手続きを進めやすい | 裁判所の監督を受けるため、通常清算より手続きが複雑になり、長期化しやすい |
※持分会社(合同会社等)の清算については、会社法644条以下に別の規定が置かれています
特別清算は、株式会社のみが利用できる手続きであり、特例有限会社や合同会社などは対象となりません。特例有限会社については、会社法整備法35条により、会社法の特別清算に関する規定が適用されないことが定められています。もっとも、特例有限会社でも、株式会社へ商号変更して必要な登記を行えば、特別清算を利用できるようになります。
特別清算は、会社の財産だけでは債務を完済できない可能性がある場合などに利用されます。ただし、債務超過の程度によっては、特別清算ではなく破産手続きを検討する必要があります。
自分の会社がどちらの手続きに適しているのかは、資産・負債の状況や債権者への支払いの見込みなどを踏まえて判断する必要があります。解散を決める前に弁護士へ相談し、適切な手続きを選択することが重要です。
事業清算には、赤字や債務の拡大を防ぎ、会社を整理できるメリットがある一方、事業そのものを失い、従業員や取引先への対応も必要になるというデメリットがあります。自分の会社の状況に照らして、清算によって得られるメリットと負担を比較することが重要です。
ここでは、事業清算のメリットおよびデメリットを紹介します。
事業清算によって事業を終了すれば、将来的な赤字や債務の拡大を防ぎながら、会社の資産・負債などを整理できます。また、清算を完了すれば法人格が消滅するため、会社を維持するための管理コストや手間からも離れられます。
主なメリットは次のとおりです。
今後も収益の改善が見込めない場合、赤字を抱えたまま事業を続けるより、事業を終了して会社を整理することが経営者にとって有力な選択肢となる場合があります。
会社を休眠させて法人を残す方法もありますが、休眠中も自治体によっては法人住民税の均等割が課される場合があり、清算結了まで一定の負担が続く可能性があります。会社を今後も利用する予定がないのであれば、清算によって法人格を消滅させることで、こうした会社維持に伴う負担からも離れられます。
事業清算をすると、これまで築いてきた事業や顧客・取引先との関係を失うことになります。また、従業員の退職・解雇、契約の終了、資産の処分など、清算に伴うさまざまな対応も必要です。
主なデメリットは次のとおりです。
特に注意したいのが、従業員や取引先への対応です。自己判断で一方的に契約を終了したり、従業員を解雇したりすると、後からトラブルになる可能性があります。
事業清算を進める場合は、清算そのものだけでなく、従業員・取引先・債権者への対応まで含めて事前に整理しておくことが重要です。弁護士に相談すれば、清算に伴って発生する法的な問題を確認しながら、手続きを進められます。
事業がうまくいかない場合でも、すぐに事業清算を選択する必要があるとは限りません。後継者に事業を引き継ぐ「事業承継」や、第三者に事業を譲渡する「M&A」、事業を一時的に停止して会社を残す「休眠」など、状況に応じて別の方法を選択できる場合があります。
自分の会社を今後どうするかを判断する際は、事業の収益性や将来性、後継者の有無、会社の資産・負債などを踏まえて、それぞれの方法を比較することが重要です。
ここでは、事業清算以外に検討できる事業承継、M&A、会社の休眠について解説します。
事業承継とは、親族や従業員、第三者などに事業を引き継ぎ、会社や事業を存続させる方法です。後継者を確保できるのであれば、事業清算によって会社や事業を失うよりも、事業承継が適している場合があります。
事業承継では、事業そのものだけでなく、経営権や顧客、取引先、従業員、ノウハウなどを後継者に引き継ぎます。ただし、後継者が事業を引き継いだとしても、安定して経営を続けられるとは限りません。会社の財務状況や将来性によっては、後継者に負担を負わせたり、かえって迷惑をかけたりする可能性もあります。
そのため、単に「後継者がいるから事業承継する」と決めるのではなく、会社の財務状況や事業の将来性、後継者の経営能力などを踏まえ、事業承継が本当に適切な選択肢なのかを慎重に検討する必要があります。
特に、赤字が続いている会社では、「子どもや従業員に引き継いでもらえばよい」と安易に考えるのは危険です。事業承継を検討する場合は、会社の財務状況や株式・事業用資産の承継方法、経営者保証の扱いなどを整理したうえで、弁護士などの専門家に相談することをおすすめします。
M&Aとは、株式譲渡や事業譲渡、合併などによって、第三者に会社や事業を引き継ぐ方法です。事業に一定の価値があれば、赤字の会社でもM&Aによって事業を残せる可能性があります。
M&Aでは、顧客や取引先、従業員、ノウハウなどを引き継ぐことで、これまで築いてきた事業基盤を維持できる場合があります。特に、自分では事業を続けられないものの、技術や人材、顧客基盤などに価値がある場合には、事業清算の前にM&Aを検討する余地があります。
赤字であることだけを理由にM&Aを諦める必要はありません。一方で、将来の収益が見込めない、買い手にとって引き継ぐメリットがないといった場合には、買い手が見つからない可能性もあります。
また、M&Aでは契約内容や会社の財務・法務上の問題を確認するデューデリジェンスなど、専門的な手続きが必要です。契約条件を十分に確認しないまま進めると、あとから思わぬ責任やトラブルが生じることもあるため、弁護士に相談しながら進めることをおすすめします。
会社の休眠とは、事業活動を停止しながら、法人自体は残しておく方法です。将来的に事業を再開する可能性がある場合は、会社を清算せず、休眠させる方法を検討できます。たとえば、現在は事業の継続が難しくても、数年後には再開する見込みがあるようなケースです。
ただし、休眠させても会社が消滅するわけではありません。休眠中も税務申告など一定の手続きが必要になる場合があり、会社を維持するための負担が完全になくなるわけではありません。
また、将来的に事業を再開する予定がなく、会社を維持する必要性もないのであれば、休眠ではなく事業清算のほうが適している可能性があります。自分の会社を今後どうするのかを明確にしたうえで、清算と休眠のどちらが適しているかを検討することが重要です。
事業清算を行う場合、まず会社を解散し、その後に清算手続きを進める必要があります。株式会社の解散事由は会社法471条・472条で定められており、株主総会の決議だけでなく、定款で定めた事由の発生や破産手続開始の決定などによって解散する場合もあります。
ここでは、株式会社が解散する主なケースを解説します。
定款で会社の存続期間を定めている場合、その期間が満了すると、株式会社の解散事由となります(会社法471条1号)。
もっとも、現在は存続期間を定めずに設立する会社が一般的であるため、この理由で解散するケースは多くありません。定款に存続期間が定められている場合は、期間を確認しておきましょう。
定款で特定の事由が発生した場合に会社を解散すると定めているときは、その事由が発生すると解散します(会社法471条2号)。
たとえば、「代表取締役が退任した場合」など、会社ごとに定めた事由が該当する場合です。自分の会社がどのような解散事由を定めているかは、定款を確認することで把握できます。
株式会社を任意にたたむ場合、株主総会の特別決議によって解散する方法が一般的です(会社法471条3号、309条2項11号)。
特別決議は、原則として、議決権を行使できる株主の議決権の過半数を有する株主が出席し、出席した株主の議決権の3分の2以上の賛成によって成立します(会社法309条2項)。
ただし、この要件は定款で変更することができます。定足数については、定款に定めを置けば「3分の1以上」の範囲まで引き下げることが可能です。一方、賛成に必要な割合については、3分の2を上回る割合を定款で定めて加重できます。さらに、一定数以上の株主の賛成を必要とするなど、別の要件を追加することも認められています。
そのため、解散を決議する前に、自分の会社の定款で特別決議の要件がどのように定められているかを確認しておきましょう。
自分の会社を任意に清算する場合も、必要な決議要件を満たしているかを確認したうえで、株主総会を適切に開催する必要があります。
合併とは、複数の会社を1つの会社に統合することです。合併には、1社が存続して他の会社を吸収する「吸収合併」と、新たに会社を設立して既存の会社を統合する「新設合併」があります。いずれの形式でも、合併によって消滅する会社は会社法上の解散事由に該当します(会社法471条4号)。
ただし、合併によって消滅する会社については、会社法上の清算手続きを行いません(会社法475条1号かっこ書)。消滅する会社の権利義務は存続会社または新設会社に包括的に承継されるため、財産や債務を個別に整理する必要がないためです。
破産手続開始の決定も、株式会社の解散事由の一つです(会社法471条5号)。
破産手続開始の決定によって解散した場合、その破産手続きが終了していない間は、会社法上の清算手続きは行いません(会社法475条1号)。この場合は破産法に基づき、裁判所が選任した破産管財人が会社の財産を換価し、債権者への配当などを行います。
通常清算では、会社が選任した清算人が財産の整理や債務の弁済などを進めます。一方、破産手続きでは、裁判所が選任した破産管財人が手続きを進める点が大きな違いです。
株式会社は、裁判所による解散命令や解散判決によって解散する場合があります(会社法471条6号)。
会社法824条1項に基づく解散命令は、会社の設立目的が不法である場合や、正当な理由なく長期間にわたって事業を行っていない場合などに、公益を確保するため裁判所が会社の解散を命じる制度です。
一方、会社法833条1項に基づく解散の訴えは、一定の要件を満たす株主が裁判所に訴えを提起し、裁判所が解散を命じる制度です。
いずれの場合も、裁判所の判断によって会社が解散した後、原則として清算手続きを進めることになります。自ら株主総会で解散を決議する場合とは異なり、裁判所の関与によって解散する点が特徴です。
自分の会社について解散命令の申立てを受けた場合や、株主から解散の訴えを提起された場合は、会社の事業や財産への影響を踏まえ、早めに弁護士へ相談することが重要です。
株式会社は、「当該株式会社について最後に登記があった日から12年間」登記がない場合は休眠会社とされ、一定の手続きを経て解散したものとみなされます(会社法472条1項)。
登記を長期間放置すると、みなし解散の対象となるだけでなく、登記義務を怠ったことにより、代表取締役や取締役などの役員個人に対して、100万円以下の過料が科される可能性があります(会社法976条1号)。会社自体に過料が科されるわけではないため、注意が必要です。
もっとも、みなし解散となった場合でも、解散したものとみなされた後3年以内であれば、株主総会の決議によって会社を継続できます(会社法473条)。今後も事業を続ける予定がある場合は、会社継続の手続きを検討しましょう。
一方、会社を継続する予定がない場合は、みなし解散後も清算人が財産や債務を整理し、清算結了の登記を行う必要があります。「もう事業をしていないから放置しても問題ない」と考えず、会社を残すのか、清算して消滅させるのかを早めに判断することが重要です。
なお、みなし解散については関連記事『みなし解散とは?放置すると過料になる?事業継続するためのポイントを解説』で詳しく解説しています。
事業清算では、株主総会で解散を決議した後、清算人が会社の財産や債務を整理し、最終的に清算結了の登記を行います。解散を決めれば会社がすぐに消滅するわけではなく、複数の手続きを順番に進める必要があります。
特に、債権者への公告・催告や税務申告、従業員への対応など、法務以外の手続きも発生します。手続きに漏れがあると清算が長引く可能性もあるため、自分の会社の状況に応じて計画的に進めることが重要です。
ここでは、株式会社の通常清算を前提に、解散から清算結了までの流れを解説します。
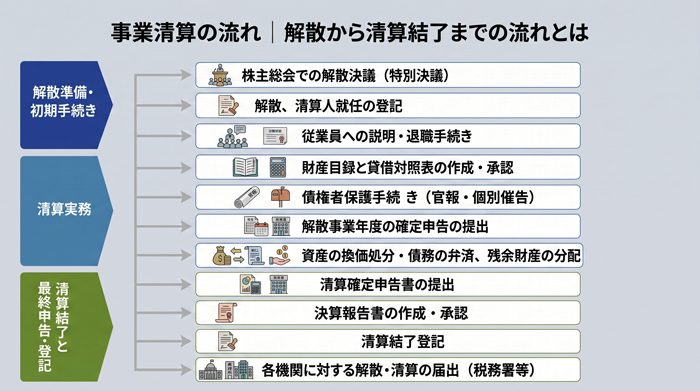
自分の会社を任意で清算する場合、まず株主総会で解散を決議します。解散には株主総会の特別決議が必要です(会社法471条3号、309条2項11号)。
解散を決議する際は、解散日を確認するとともに、解散後に清算事務を行う清算人についても確認・選任します。通常は取締役が清算人となるケースが多いですが、定款の定めや株主総会の決議によって別の人物を選任することもできます。
解散日や清算人の選任を曖昧にしたまま進めると、その後の登記や清算手続きにも影響するため、株主総会の段階で必要事項を整理しておくことが重要です。
解散すると、原則として取締役に代わって清算人が清算事務を行います(会社法478条)。
解散後は「解散の登記(会社法926条)」と「清算人の登記(会社法928条)」が必要です。登記を行うことで、会社が解散して清算手続きに移行したことや、清算人が誰なのかを登記簿上でも明らかにします。
なお、これらの登記には解散日から2週間以内という期限があるため、株主総会で解散を決議した後は、速やかに登記手続きを進めることが重要です。
会社を清算する場合でも、従業員を自由に解雇できるわけではありません。解雇する際は、労働基準法などのルールに従って適切に手続きを進める必要があります。
解雇する場合、原則として少なくとも30日前に解雇を予告するか、30日分以上の平均賃金に相当する解雇予告手当を支払う必要があります(労働基準法20条)。
また、従業員が退職する際には、離職票や源泉徴収票の交付などの手続きが必要です。あわせて、健康保険・厚生年金保険の資格喪失手続きや、雇用保険の資格喪失手続きなども行います。
事業清算に伴う解雇や退職では、従業員への説明時期や方法、退職条件などをめぐってトラブルが生じる可能性があります。解雇の有効性や未払い賃金・退職金などの問題も含め、早い段階から適切に対応することが重要です。
清算人は、就任後、会社の財産状況を調査し、財産目録と貸借対照表を作成します(会社法492条)。
財産目録や貸借対照表を作成することで、会社がどのような財産を保有し、どの程度の債務を負っているのかを整理します。そのうえで、債権の回収や財産の処分、債務の弁済など、その後の清算手続きを進めます。
清算人は、会社の債権者に対して債権を申し出るよう知らせる手続きを行う必要があります。債権者保護手続きには、「官報公告」「個別催告」の2種類があります。
官報公告では、債権者に対して一定期間内に債権を申し出るよう公告します。知れている債権者(会社側がその存在や債権の内容を認識している債権者)には、個別に催告する必要があります(会社法499条)。
債権の申出期間は2カ月を下回ることができないため、通常清算では、この手続きだけでも最低2カ月程度かかります。なお、知れている債権者が期間内に債権を申し出なかったとしても、その債権者を清算から除斥することはできません(会社法503条1項)。催告を漏らした債権者から、後になって支払いを求められる可能性があります。債権者の漏れがないよう、会社が把握している債務を事前に整理しておくことが重要です。
会社を解散した場合は、会社法上の清算手続きとは別に、税務上の手続きも必要です。原則として、解散した日の翌日から2カ月以内に解散事業年度の確定申告書を提出します。
解散確定申告では、通常の確定申告と同様に、解散日までの所得金額を計算して法人税などを申告・納付します。「会社を解散したから税務申告も終わり」ではないため、清算手続きとあわせて税務上の期限も確認しておくことが重要です。
清算人は、会社の債権を回収し、必要に応じて不動産や設備などの財産を売却したうえで、会社が負っている債務を弁済します(会社法481条)。具体的には、売掛金や貸付金などを回収し、会社が保有する不動産・車両・機械・在庫などを売却して現金化します。
そのうえで、取引先への買掛金や借入金、税金、社会保険料、従業員の未払い賃金・退職金などを確認し、必要な支払いを行います。債権の回収や財産の売却が完了していない場合には、その状況も踏まえて清算手続きを進める必要があります。
すべての債務を弁済し、なお財産が残った場合は、その「残余財産」を株主に分配します(会社法504条以下)。清算株式会社は、債務を弁済した後でなければ、その財産を株主に分配できません(会社法502条)。誤って債務を弁済する前に株主に財産を分配すると、清算人の責任問題となる可能性もあるため、財産と債務を正確に把握したうえで手続きを進める必要があります。
残余財産が確定した場合は、清算確定申告を行う必要があります。原則として、残余財産が確定した日の翌日から1カ月以内に申告・納付します。ただし、その1カ月以内に残余財産の最後の分配を行う場合は、その分配日の前日までが申告・納付期限となります(法人税法74条2項)。
また、清算手続きが1年を超える場合は、清算事業年度ごとに確定申告を行う必要があります。
会社を解散した時点で税務手続きがすべて終わるわけではありません。解散時の確定申告に加えて、清算手続きの最後にも税務申告が必要になるため、それぞれの期限を確認しておくことが重要です。
清算事務がすべて終了したら、清算人が決算報告を作成し、株主総会の承認を受けます(会社法507条1項・3項)。
その後、決算報告について株主総会の承認を受けた日から2週間以内に、清算結了の登記を行います(会社法929条1号)。あわせて、税務署や都道府県、市区町村などへの必要な届出も行います。
清算結了の登記が完了すると、会社の清算手続きが終了します。これをもって、会社は法人としての活動を終えることになります。
事業清算には、早くても2カ月半〜3カ月程度かかるのが一般的です。通常清算では、債権者保護手続きとして2カ月以上の期間を設ける必要があるため、2カ月未満で清算を完了させることはできません(会社法499条1項)。
実際には、債権の回収や資産の売却、従業員への対応、税務申告、契約関係の整理などにも時間がかかります。そのため、事業清算の期間は3〜6カ月程度を一つの目安として考えるとよいでしょう。
特に、不動産の売却に時間がかかったり、債権者との間で紛争が生じたりすると、清算完了までさらに長期化する可能性があります。自分の会社がどの程度の期間で清算できるのか、資産・負債や契約関係などを整理したうえで、事前に見通しを立てておくことが重要です。
株式会社の通常清算では、登記や官報公告などの費用が発生します。自分で手続きを進める場合でも一定の実費が必要となるため、あらかじめ全体の費用を把握しておくことが重要です。
通常清算では、解散や清算人の選任、清算結了に伴う登記について登録免許税がかかります。
| 登記の種類 | 登録免許税 |
|---|---|
| 解散登記 | 3万円 |
| 清算人選任登記 | 9,000円 |
| 清算結了登記 | 2,000円 |
| 合計 | 4万1,000円 |
すべての登記を自分で行う場合でも、登録免許税は必要です。司法書士や弁護士などに登記を依頼する場合は、別途、専門家への報酬が発生します。
通常清算では、債権者に対して官報公告を行う必要があり、その掲載費用がかかります。会社等の公告は1行あたり税込み3,947円です。解散公告は11行程度になることが一般的なため、単純計算すると4万3,417円程度が目安となります。
ただし、公告の文字数などによって行数は変わるため、実際の費用は公告内容によって異なります。
参照:官報公告掲載料金|全国官報販売協同組合
事業清算を弁護士に依頼する場合の費用は、法律で一律に定められているわけではなく、依頼する業務の範囲や会社の状況によって異なります。一般的な目安として、50万円〜150万円程度と考えておくとよいでしょう。
たとえば、解散・清算に必要な手続きだけでなく、債権者や従業員への対応、契約関係の整理なども弁護士に依頼すると、費用が高くなる可能性があります。また、通常清算では対応できず、特別清算や破産手続きへの移行が必要になる場合も、別途費用が発生することがあります。
「50万円〜150万円」はあくまで目安であり、実際の費用は依頼する弁護士や業務内容によって異なります。自分の会社の状況ではどの程度の費用がかかるのか、依頼前に見積もりを確認しておきましょう。
事業清算に伴う解散・清算人選任の登記や清算結了の登記を司法書士に依頼する場合は、司法書士への報酬が発生します。費用は依頼する業務の範囲や会社の状況によって異なりますが、15万円〜30万円程度が一つの目安です。弁護士に事業清算を依頼する場合でも、登記手続きを司法書士に依頼すれば、その費用は弁護士費用とは別に発生します。
事業清算では、解散事業年度の確定申告や清算確定申告などの税務手続きが必要になるため、税理士に依頼することがあります。税理士費用は依頼する業務の範囲や会社の規模などによって異なりますが、20万円〜50万円程度が一つの目安です。弁護士に清算手続きを依頼する場合でも、税務申告については税理士に依頼するケースが一般的です。
なお、提携している司法書士や税理士がいる弁護士事務所であれば、解散・清算に伴う税務手続きについても連携して対応し、弁護士・司法書士・税理士への依頼をワンストップで進められる場合があります。あらかじめどこまで依頼できるのかを確認しておくと、安心して手続きを進められます。
弁護士に相談すれば、事業清算だけを前提にするのではなく、M&Aや事業承継、休眠、破産、債務整理なども含めて、自分の会社に適した方法を検討できます。
特に、債務超過に陥っている場合や代表者保証が付いている場合は、手続きを誤ると、会社だけでなく経営者であるあなたにも大きな負担が生じる可能性があります。
会社の財務状況や事業内容、債務の状況などを踏まえ、どの方法を選択すべきかを早い段階で弁護士に相談することが重要です。事業清算を決めてから別の手続きに切り替えるより、最初の段階で選択肢を比較することで、より適切な方針を検討しやすくなります。
弁護士に相談することで、会社の財務状況や契約関係、代表者保証の有無などを確認し、事業清算を進めて問題ないのかを法的な観点から判断してもらえます。
たとえば、債務超過の状態で通常清算を進めようとしている場合、会社の財産だけでは債務を弁済できず、途中で手続きが行き詰まる可能性があります。また、代表者が会社の借入れについて保証している場合には、会社を清算しても代表者の保証債務まで消えるわけではありません。
このような場合には、破産や債務整理など、会社と代表者それぞれの債務を踏まえた対応を検討する必要があります。反対に、事業や顧客基盤に価値が残っているのであれば、M&Aによって事業を引き継ぐことで、清算を回避できる可能性もあります。
弁護士であれば、単に「会社をたたむ手続き」を進めるのではなく、債権者への影響や代表者の責任まで確認したうえで、清算、M&A、事業承継、破産などの選択肢を比較できます。
弁護士に依頼すれば、解散決議から清算人の選任・登記、債権者対応、財産整理、債務の弁済、残余財産の分配、清算結了まで、各手続きを漏れなく進めやすくなります。
実際に手続きを進める場面では、「この債権者への支払いはどうするか」「契約をいつ終了させるか」「売却できない資産をどう処分するか」など、個別の判断が必要になることがあります。単に登記や書類を処理するだけでは、清算をスムーズに終えられないケースも多いです。
また、財産目録や債務の状況を確認した結果、通常清算では債務を弁済できないことが判明する場合もあります。その場合は、特別清算や破産への切り替えを検討する必要があります。
さらに、債権者や取引先から支払いを求められた場合や、清算人の対応について問題が生じた場合にも、弁護士であれば法的な根拠を踏まえて交渉・対応できます。
清算手続きを最後まで進めるだけでなく、途中で生じる法的な問題にも対応できる点が、弁護士に依頼する大きなメリットの一つです。
会社を清算する場合でも、「会社をたたむのだから従業員を自由に解雇できる」というわけではありません。解雇の有効性や解雇予告、未払い賃金・退職金、有給休暇などについて、労働法上のルールに沿って対応する必要があります。
実務では、従業員への伝え方やタイミングによって、その後のトラブルにつながることがあります。たとえば、十分な説明をしないまま一方的に解雇を伝えたり、退職を強く迫ったりすると、従業員から解雇の無効や未払い賃金などを主張される可能性があります。
弁護士に依頼すれば、従業員ごとの雇用契約や勤務状況を確認したうえで、退職勧奨・解雇の進め方、説明内容、退職条件などを整理できます。労働組合から団体交渉を申し入れられた場合にも、会社側の代理人として交渉に対応できます。
清算手続きを優先するあまり従業員対応を後回しにすると、労働トラブルによって清算が長期化することもあるため、早い段階から適切な対応を検討することが重要です。
「事業清算」「解散」「廃業」「破産」は似た場面で使われますが、それぞれ意味が異なります。特に、自分の会社をたたむ場合は、事業をやめることと会社を消滅させることを分けて考える必要があります。
| 用語 | 意味 |
|---|---|
| 事業清算 | 一般的に、事業を終了し、会社の財産や債務などを整理する一連の手続きを指す |
| 解散 | 会社を通常の事業活動から清算手続きへ移行させること |
| 廃業 | 事業をやめることを意味する一般的な表現 |
| 破産 | 債務を弁済できない会社などについて、破産法に基づいて財産を整理・換価し、債権者への配当などを行う手続き |
たとえば、事業をやめるだけなら「廃業」にとどめ、会社自体は残すこともできます。一方、会社を消滅させたい場合は、原則として解散したうえで清算手続きを進めます。
また、会社の財産だけでは債務を弁済できない場合には、通常清算ではなく、破産などの手続きを検討する必要があります。自分の会社がどの手続きに当てはまるのか判断に迷う場合は、財務状況を整理したうえで弁護士に相談することが重要です。
清算結了まで手続きを進めると会社は消滅しますが、解散しただけで直ちに会社がなくなるわけではありません。清算中の株式会社は、清算の目的の範囲内で、清算結了まで存続するものとされています(会社法476条)。
また、解散を決議した後に「やはり事業を続けたい」と考えた場合でも、直ちに再開できないとは限りません。株主総会で解散を決議した場合など一定の場合に限り、解散後でも会社を継続することができます(会社法473条)。
ただし、会社継続には法定の要件や手続きがあります。いったん解散を決めた後に事業継続へ方針を変更する場合は、早い段階で弁護士などの専門家に相談することをおすすめします。
債務超過だからといって直ちに通常清算ができなくなるわけではありませんが、会社の財産で債務を完済できないことが明らかな場合や、債務超過の疑いがある場合には、清算人に法律上の対応義務が生じます。
清算株式会社の財産が債務の完済に足りないことが明らかになったときは、清算人は直ちに破産手続開始の申立てをしなければなりません(会社法484条1項)。
また、清算株式会社に債務超過の疑いがあるときは、清算人は特別清算開始の申立てをする必要があります(会社法511条2項)。
清算人は会社の財産や債務を調査し、通常清算を続けられる状態なのか、特別清算や破産に移行すべきなのかを状況に応じて判断します。
自分の会社が債務超過に陥っている場合は、清算手続きを始める前に、資産の実際の価値や債務の内容を弁護士に確認してもらうことが重要です。
会社と代表者個人は別の法人格・人格であるため、会社が負っている債務を代表者が当然に引き受けるわけではありません。
ただし、代表者が会社の借入れについて個人保証や連帯保証をしている場合は注意が必要です。会社を清算しても保証債務まで消滅するわけではなく、金融機関から代表者個人に返済を求められる可能性があります。
そのため、事業清算を進める前に、借入契約や保証契約の内容を確認し、会社の債務だけでなく代表者個人の負担まで見通しておくことが重要です。保証債務の金額が大きい場合は、会社の清算とあわせて個人の債務整理についても弁護士に相談することをおすすめします。
通常清算であれば、弁護士に依頼せず、自分の会社で手続きを進めることも可能です。ただし、実際には解散決議や登記だけでなく、債権者対応、財産整理、債務の弁済、従業員への対応、税務手続きなど、多くの作業が発生します。
特に、次のような事情がある場合は、自分だけで判断して進めることはおすすめできません。
たとえば、債務超過の状態で通常清算を進めると、特別清算や破産への移行が必要になる可能性があります。あとから手続きを変更するよりも、最初の段階で「そもそも通常清算で進めてよいのか」を確認しておくほうが安全です。
そのため、手続きを自分で進められるケースであっても、まずは会社の財務状況や債務、契約関係などを弁護士に確認してもらい、適切な清算方法を判断することをおすすめします。
事業清算とは、事業を終了し、会社の資産・負債などを整理して、最終的に会社を消滅させるまでの一連の手続きをいいます。通常清算では、解散決議や登記、債権者保護手続き、債務の弁済、税務申告、清算結了などを順番に進める必要があります。
ただし、債務超過や従業員・債権者とのトラブル、代表者保証などがある場合、通常清算ではなく特別清算や破産などを検討すべきケースもあります。事業承継やM&Aなど、清算以外の選択肢が適している場合もあるため、事業を終了すると決める前に弁護士へ相談し、自社に適した方法を検討することが重要です。
相談先に迷ったら、法人破産の実務に精通している「VSG弁護士法人」までぜひお気軽にご相談ください。あなたの状況に深く寄り添い、最適な解決策をご提示させていただきます。