 0120-509-790


記事の要約
- 贈与の意思や合意がなくても、実質的に無償で経済的利益を得た場合は「みなし贈与」として贈与税がかかることがある
- 個人間で「低額譲渡」や「借金の肩代わり」、「親族間の金銭貸借」などを行ったとき、みなし贈与に該当する場合がある
- 適正な価格での取引や「契約書」・「返済実績」の保存などで、みなし贈与と判断されるリスクを抑えられる
親族間などで「お金の援助」や「相場より安い金額での不動産の売買」を行った場合、「みなし贈与」として税務署から指摘されてしまうかもしれません。
当事者間で贈与したつもりはなかったとしても、「贈与である」と指摘を受けた場合、思わぬところで贈与税の申告義務が発生する可能性があるのです。
この記事では、個人間のやり取りを中心に、「どのような行為がみなし贈与に該当するのか」「みなし贈与を回避する対策」などを具体的に解説します。
みなし贈与とは
通常の贈与とは、財産をあげる人(贈与者)と受け取る人(受贈者)が、お互いの意思表示に合意したうえで成立する契約です。
一方、「みなし贈与」とは、当事者同士に贈与の合意や認識がなくても、「実質的に無償で財産や経済的利益を受け取った」と税法上でみなされ、贈与税の課税対象になるケースを指します。
| 通常の贈与 | みなし贈与 | |
|---|---|---|
| 贈与の合意 | 必要 | 贈与の合意がなくても、課税対象となる場合がある |
| 課税の対象 | 贈与によって取得した財産 | 贈与とみなされる財産や経済的利益 |
| 納税義務者 | 財産を受け取った人 | 経済的利益を受けた人 |
| 具体例 | 親から子へ現金300万円を贈与する | 親が子の借金300万円を無償で肩代わりする |
贈与税の一般的な課税方式である「暦年課税」では、毎年1月1日から12月31日までの1年間に受け取った贈与財産の合計額が、基礎控除額である110万円を超えると、その超過分に対して贈与税が課税されます。
このとき、みなし贈与によって受けたとされる「経済的利益の額」も、他の生前贈与と合算して年110万円の枠内で計算します。
そのため、通常の贈与とみなし贈与を合わせた合計額が年110万円を超える場合は、原則として贈与税の申告・納税を行わなければなりません。
後述する「親族間の著しく安価な不動産売買(低額譲渡)」や「借金の肩代わり」などは、「家族間の助け合い」という感覚で行われやすい行為です。
こうした「贈与したつもりがない」取引でも贈与税の計算に含まれることから、意図しない贈与税の申告漏れに繋がる点に注意が必要です。
参考みなし譲渡とは?
「みなし贈与」と名前が似ている税務上の概念に、所得税法の「みなし譲渡」があります。
両者は「誰に・何の税金がかかるか」が、以下のように異なります。
- みなし贈与(相続税法)
- 財産や経済的利益を「受け取った人」が、贈与税の課税対象となる仕組み
- みなし譲渡(所得税法)
- 一定の無償譲渡や低額譲渡などについて、時価で譲渡したものとして、財産を「譲渡した人」が所得税の課税対象となる仕組み
みなし譲渡は、主に「個人から法人へ資産を贈与・一定の低額で譲渡した場合」や、「相続財産を限定承認で引き継いだ場合」に発生します。
みなし贈与とは課される税金や課税対象者が異なるため、用語の混同に注意しましょう。
みなし贈与になり得る個人間のやりとり5選
私たちの身近なやり取りの中に、「みなし贈与」と判断される可能性のあるケースが潜んでいます。
特に親族間では、贈与のつもりがなくても「実質的に経済的な利益の移転」とみなされ、課税対象となる場合があるため注意が必要です。
- ケース①:不動産などを「著しく低い価額」で譲り受けた
- ケース②:借金を免除してもらったり、肩代わりしてもらったりした
- ケース③:自身が保険料を負担していない生命保険金を受け取った
- ケース④:建物のリフォーム費用を他人に負担してもらった
- ケース⑤:無利子や返済の定めがない形でお金の貸し借りをした
ここからは、そのような「みなし贈与」になり得る個人間のやりとりを、それぞれ解説していきます。
ケース①:不動産などを「著しく低い価額」で譲り受けた
不動産や株式などの財産を「時価よりも著しく低い価格」で他者から譲渡された場合(低額譲渡)、その取引はみなし贈与とされる可能性があります。
ポイント
みなし贈与における「著しく低い価額」について、個人から法人への低額譲渡における 「みなし譲渡」のように、法律で「いくら以下」という明確な基準が定められているわけではありません。
この場合、財産の時価と実際に支払った対価との差額分について、「財産を譲り受けた人が贈与を受けた」とみなされ、贈与税の課税対象となるのです。
たとえば、時価7,500万円の不動産を実勢価格よりも大きく低い4,000万円で長男に売却した場合、差額の3,500万円が父から長男への贈与とみなされます。
なお、「家を建てるときに頭金を親に出してもらった」というのも、贈与となります。
お金を出した人と不動産の名義が異なると、贈与税の問題が生じることがあるのです。
ケース②:借金を免除してもらったり、肩代わりしてもらったりした
親族などから借金を代わりに返済してもらったり、借りていた借金の返済を免除してもらったりした場合、「その金額分の経済的な利益を受けた」とみなされ、みなし贈与の対象となります。
たとえば、親が子の奨学金の残金500万円を肩代わりして支払った場合、その支払額相当が、親から子への贈与とみなされます。
ただし、借金をした本人が資力を失って返済が著しく困難な状況にあり、「扶養義務者がやむを得ず代わりに返済した」ような場合には、例外的に贈与税の対象とはなりません。
ケース③:自身が保険料を負担していない生命保険金を受け取った
自身が保険料を負担していない生命保険金を受け取った場合、その保険金は「みなし贈与」として贈与税の対象となることがあります。
これは、保険料を負担した人から、「保険金を受け取った人へ財産の贈与があった」とみなされるためです。
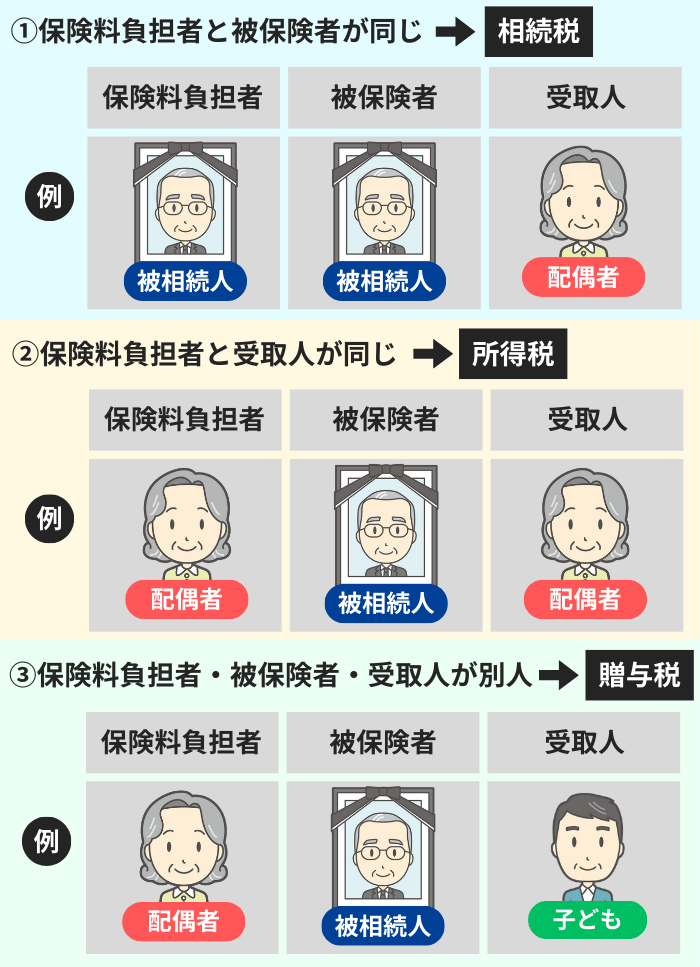
保険金受取がみなし贈与となる代表的なケースとして、以下の2つが挙げられます。
- 保険料負担者と被保険者が同じで、満期保険金を別の受取人が受け取った場合
- 保険料負担者・被保険者が「父」、満期保険金受取人が「子」である契約で、子が満期保険金を受け取ったとします。
その場合、子が受け取った保険金は、保険料を負担した父から子への贈与とみなされます。 - 「保険料負担者・被保険者・受取人」が異なる死亡保険金を、受け取った場合
- 保険料負担者が「父」、被保険者が「母」、受取人が「子」である契約で、母が亡くなって保険事故が発生したとします。
その場合に子が受け取った死亡保険金は、保険料を負担した父から子への贈与とみなされます。
なお、保険料負担者と被保険者が同一で、その人が亡くなったことで保険事故が発生し、受取人が死亡保険金を受け取った場合は「みなし相続財産」として相続税の対象となります。
ケース④:建物のリフォーム費用を他人に負担してもらった
「子が費用を負担して親名義の実家をリフォーム」したケースなども、「みなし贈与」に該当する可能性があります。
たとえば、親名義の建物を子が費用を負担して増築した場合、建物と一体になった増築部分は、原則として建物の所有者である親の所有物となります。
そのため、親が増築費用に相当する対価を子に支払っていない場合、「親は子から増築資金相当額の経済的利益を受けたもの」とみなされ、贈与税の課税対象となります。
ケース⑤:無利子や返済の定めがない形でお金の貸し借りをした
親子間などでの金銭の賃借が行われた場合、「借り手側の返済能力に見合った現実的な借入金であることに加え、賃借の事実や返済実績を客観的に証明できる証拠がある」など、真に金銭の賃借と認められるものであれば、借入金に贈与税が課されることはありません。
No.4420 親から金銭を借りた場合
親と子、祖父母と孫など特殊の関係がある人相互間における金銭の貸借は、その貸借が、借入金の返済能力や返済状況などからみて真に金銭の貸借であると認められる場合には、借入金そのものは贈与にはなりません。
引用元 国税庁
ただし、以下の2つのケースでは贈与税が課される可能性があるため、注意が必要です。
- 1. 利子相当額が「みなし贈与」とされるケース
- 契約の実態が貸借と認められる場合でも、無利子であったり、利率が著しく低かったりすると、「本来支払われるべき利子との差額分が経済的利益である」として「みなし贈与」の対象となる可能性があります。
たとえば、1,000万円を無利子で借りて本来支払うべき利息が年10万円相当であれば、「その10万円分の利益を受けたもの」として扱われます。 - 2. 借入金そのものが「贈与」とされるケース
- 「出世払い」や「ある時払いの催促なし」といった返済の約束が曖昧な場合や、返済能力を大幅に超える高額な貸し借りは、そもそも「貸し借り」ではなく「当初から贈与であった」と判断される可能性があります。
この場合、借入金の元本全額に対して、一括で贈与税が課税されます。
みなし贈与による贈与税の申告漏れが発覚した場合のリスク
みなし贈与は、当事者間に贈与の認識がないまま行われることもあり、贈与税の申告漏れにつながる恐れがあります。
「家族間・個人間のやりとりだから税務署には分からない」ということはありません。
税務署は、「不動産の所有権移転登記の情報」や「保険金の支払調書」、相続の税務調査で確認される「預金口座の入出金記録」などを通じて、資金や財産の移転を把握しています。
もし税務調査などで贈与税の申告漏れを指摘された場合、本来納めるべきだった贈与税額に加え、ペナルティとして加算税や延滞税などの追徴課税が課されます。
したがって、すでに行った取引に申告漏れの懸念があるときは、「売買契約書」や「金銭消費貸借契約書」、「預金口座の入出金記録」などから当時の取引内容を確認し、以下の申告の要否を判断しましょう。
- 申告が必要だったのに申告していなかった場合「期限後申告」
- すでに申告した税額が本来より少なかった場合「修正申告」
なお、税務調査の事前通知前に自主的に申告した場合は、加算税の負担が軽減されます。
過去の取引で申告漏れが疑われる場合は、放置せず速やかに税理士などの専門家へ相談することをおすすめします。
みなし贈与を回避するための対策
過去の個人間のやり取りが「みなし贈与」に該当していた場合、前述のような贈与税負担に繋がりかねません。
ここからは、「みなし贈与」を回避するための対策を、「親族間の金銭賃借の場合の対策」「親族間での不動産等の取引の場合の対策」の2つを中心に解説いたします。
- 親族間の金銭貸借の場合は「借用書」等の書類と「返済実績」をセットで残す
- 親族間での不動産等の取引の場合は「適正な時価での取引」と「根拠資料」が大切
親族間の金銭貸借の場合は「借用書」等の書類と「返済実績」をセットで残す
親族間で高額な金銭の貸し借りを行う場合、税務署から贈与とみなされないように、「贈与ではなく、返済を前提とした貸し借りである」ことを客観的に証明することが重要です。
- 借用書や金銭消費貸借契約書を作成する
- 返済の実績と能力を確保する
なお、法的な義務ではありませんが、借入金額に対する利息を設けることで、「贈与ではなく、真に金銭の貸し借りである」と判断されやすくなります。
利息を設定する場合は、利息制限法の上限金利(借入金額に応じて変動)を超えないよう注意が必要です。
借用書や金銭消費貸借契約書を作成する
親族間のやり取りでも、口頭での約束や覚え書きではなく、貸付金額や利息、返済期間、返済方法などの条件を明記した「借用書」や「金銭消費貸借契約書」を作成しましょう。
金銭消費貸借契約書とは
貸し手と借り手の間で取り決めた「貸付金額」や「返済条件」などの内容を、書面にした契約書です。
契約内容を明確にすることで、金銭貸借の事実を裏付ける証拠となります。
「借用書」や「金銭消費貸借契約書」には、貸付日や返済期日を明確に記載し、返済方法なども具体的に定めます。
なお、紙の契約書を作成する場合、記載された契約金額が1万円以上であれば、その金額に応じて収入印紙を書類に貼付し、消印を押す必要があります。
返済の実績と能力を確保する
契約書を作成するだけでなく、実際に返済している事実と、返済できる能力があることを示すことも重要です。
まず、借主の収入状況を考慮し、無理なく返済できる現実的な返済計画(返済期間、月々の返済額)を立てます。
そして、借主はその計画通りに返済を行うのはもちろん、返済の証拠が客観的に残るよう、手渡しではなく銀行振込で返済することが大切です。
親族間での不動産等の取引の場合は「適正な時価での取引」と「根拠資料」が大切
不動産や非上場株式を取引する場合、親族間のやり取りであっても、「不特定多数の第三者との間でも成立する価格か」という視点で取引価格を設定します。
- 不動産の場合
- 「近隣の取引事例」「公示地価」、「不動産鑑定評価」、「売買査定書」などを参考に、客観的な根拠のある価格(時価)で取引を行います。
- 非上場株式の場合
- 国税庁の財産評価基本通達に基づき、「株主の区分」「評価対象となる会社の規模」などを踏まえて、評価方式を決定します。
加えて、売買後に価格の妥当性を説明できるよう、「査定書」や「株式評価資料」、「売買契約書」、「代金の振込記録」なども保管しておきましょう。
なお、個人間取引における「著しく低い価額」には明確な一律の数値基準が存在せず、個別の事情をもとに判断されます。
判断が難しい場合は、取引を行う前に税理士などの専門家へのご相談をおすすめします。
贈与税の負担を抑えるための工夫も大切
みなし贈与に該当しないようにする対策とは別に、贈与税の負担を軽減する工夫も大切です。
たとえば、親から子へ渡す生活費や教育費のうち、「扶養義務の範囲内で通常必要と認められるもの」は、そもそも贈与税の課税対象とはなりません。
ただし、非課税となるのは「必要な都度、直接その支払いに充てられる」ものに限られます。
常識的な範疇を超えた額の資金援助を受けた場合や、贈与された金額を必要になったタイミングで使い切れなかった場合、贈与税の課税対象となるため注意が必要です。
また、「結婚・子育て資金」や「住宅購入用の資金」など特定の目的のためにまとまった資金を贈与する場合は、以下のような贈与税の非課税制度の利用もおすすめです。
- 「結婚・子育て資金の一括贈与」に係る贈与税の非課税措置
- 父母・祖父母などの直系尊属から、結婚費用や出産・育児にかかる費用について、一括で贈与を受けられる制度です。
■対象となる受贈者(孫等)の年齢:18歳以上50歳未満(資金管理契約締結時)
■非課税の上限額:1,000万円(※結婚費用は300万円まで)
■適用期限:令和9年3月31日
■主な所得要件:受贈者の前年の合計所得金額が1,000万円以下 - 「住宅取得等資金贈与」を受けた場合の贈与税の非課税措置
- 父母・祖父母などの直系尊属から、マイホームの購入や新築、増改築のための資金の贈与を受けられる制度です。
■対象となる受贈者(孫等)の年齢:18歳以上(贈与年の1月1日時点)
■非課税の上限額:1,000万円(※省エネ等住宅以外は500万円まで)
■適用期限:令和8年12月31日
■主な所得要件:贈与を受けた年の合計所得金額が2,000万円以下(※新築等をする住宅用の家屋の床面積が、40平方メートル以上50平方メートル未満の場合は、1,000万円以下)
- ※
- いずれの制度も、上記以外に資金の使途や申告手続きなどの適用要件があります。
みなし贈与に関する不安がある場合は専門家へ相談を
この記事で取り上げたように「贈与のつもりがない」家族間の取引であっても、実質的な経済的利益が発生していれば、「みなし贈与」として贈与税の課税対象となる場合があります。
みなし贈与は当事者間で「贈与である」という認識が薄いケースが少なくなく、贈与税の申告・納付義務が発生しているにもかかわらず、怠ってしまう可能性も考えられます。
「自分たちのこの取引は大丈夫だろうか?」など、みなし贈与に関する疑問が生じた場合は、相続専門の税理士へのご相談がおすすめです。
VSG相続税理士法人は、相続人の皆さまのお悩みについて、平日夜21時まで、土日祝も無料相談を受け付けております。ぜひお気軽にお問い合わせください。