

大阪弁護士会所属。京都市出身。
建物の老朽化や土地活用に伴う「立ち退き」の問題は、賃貸人・賃借人双方の利害が複雑に絡み合い、解決が長引くほどオーナー様にとって大きな精神的・経済的負担となります。
円滑な明渡しを実現するためには、正当事由の精査といった法律知識に加え、妥当な立ち退き料の算定や、相手方の状況に応じた柔軟な交渉力が欠かせません。
私はIT企業や経営コンサルタントとしての実務経験を活かし、単なる法律論に留まらない「ビジネス視点での最適な解決策」をスピーディーに提示することを得意としています。 早期解決によって次のステップへスムーズに進めるよう尽力いたします。ぜひ一度ご相談ください。
PROFILE:https://vs-group.jp/lawyer/profile/fukunishi/
書籍:「事業をやり直したい」と思ったときの会社のたたみ方

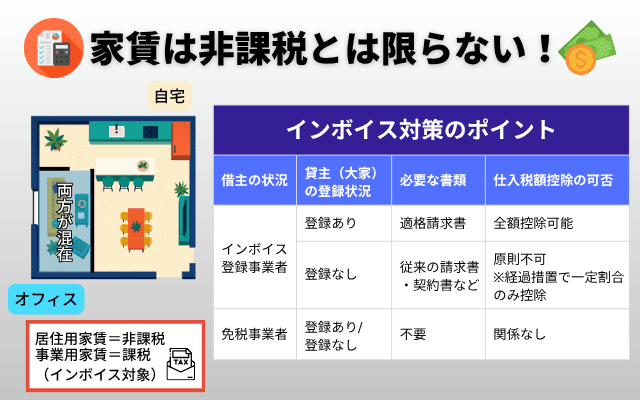
居住用の家賃や共益費などの消費税は非課税ですが、事務所や店舗などの事業用家賃には10%が課税されます。
自宅兼事務所では、自分が仕事で使用する面積や時間に応じた家事按分が消費税の課税額に影響を与える可能性があります。
自己判断で家事按分を行うと、税務調査で居住用とみなされた分が経費と認められず、未納や契約目的違反となる恐れがあるため専門家に相談しましょう。
ここでは、賃貸物件の消費税の算出方法や借主からインボイスの未発行を理由として賃料値下げ交渉があったときの対処法などを解説します。
居住用の住宅の家賃や管理費、共益費には、原則として消費税はかかりません。(消費税法6条1項[注1])
非課税対象の理由は、住居費は国民が生活する上で大切な要素のひとつと考えられるためです。
一方で、事務所や店舗などの事業用物件の賃料には一律10%の消費税が課されます。(消費税法別表第二13号「住宅の貸付け」[注1])
居住用住宅の家賃は原則課税されませんが、以下の場合は例外的に消費税が10%かかります。
民泊で借りた物件やウィークリーマンション、マンスリーマンションなどの賃料は、旅館業に関わる施設の貸付として、消費税がかかります。
実務上、民泊やウィークリーマンションなどは生活の拠点としての貸付けではなく、旅行や出張などの一時的な滞在と判定されるためです。(消費税法施行令16条の2[注1])
仕事用の事務所や営業店舗など、事業用として借りた賃貸物件の賃料には、原則として消費税が10%かかります。
店舗が併設された居住用住宅は、居住用部分のみ消費税が非課税となります。
社宅は、契約当事者は会社でも実際の使用目的が従業員の居住のときは非課税です。(基本通達6-13-10等[注2])
賃貸契約の費用の課税と非課税は以下のように区分されます。
| 費用 | 消費税 | |
|---|---|---|
| 住宅用 | 事業用 | |
| 敷金・ 保証金 | 返還される場合:不課税 返還されない場合:非課税 | 返還される場合:不課税 返還されない場合:課税 |
| 礼金 | 非課税 | 課税 |
| 仲介手数料 | 課税 | 課税 |
| 共益費 | 非課税 | 課税(実費精算などを除く) |
| 更新料 | 非課税 | 課税 |
| 駐車場代 | 課税(一定の要件を満たす場合は非課税) | |
将来返還される敷金や保証金は、対価性のない預り金のため消費税対象外の不課税です。
返還されない敷引や償却などは貸付けの対価で、事業用では課税ですが、住宅用では社会政策的に免税となる非課税です。
仲介手数料は、サービス提供の対価として原則課税になります。
駐車場代は原則課税ですが、更地の貸し出しや別途駐車場使用料を収受しないなど、一定の場合は非課税となるため専門家に確認しましょう。
個人事業主などが自宅兼事務所として借りる物件の家賃は、業務に使用する面積や時間の割合などで家事按分し、一部を経費計上できます。
一方で、居住用で契約を結んだ場合、所得税を減らすために経費計上すると税務上のリスクが発生します。
自分の税負担を最小限に抑えるために、実務上の方法などを確認していきましょう。
家事按分は、主に以下の方法で算出します。
面積比率で算出する場合、総床面積50㎡のうち仕事部屋が15㎡なら按分比率は30%となり、家賃10万円のときは3万円を経費計上できます。
リビングのローテーブルで仕事をしている場合などは面積区分が困難なため、1日の仕事時間から按分しましょう。
どちらの方法も、税務調査のときに算出方法を客観的に説明できる間取り図やタイムシートなどの根拠を準備しておくのが重要です。(所得税基本通達37-1等[注3])
2023年10月のインボイス制度開始後は、課税事業者が賃料の仕入税額控除を受けるには大家からのインボイス交付が必要となりました。
大家がインボイスを発行できない場合、借主から消費税10%分の家賃値下げを求められるケースもあります。
インボイスがない場合でも、経過措置により令和13年10月1日までは免税事業者等からの課税仕入れにつき30%~80%の控除が可能です。(令和8年度税制改正)
借主から値下げ交渉があっても、経過措置や借地借家法32条の賃料増減額請求を基に、安易に同意せず交渉を行いましょう。
インボイス対応や賃貸契約書の変更手続きなどは、弁護士への相談がおすすめです。
契約書は当事者間の合意内容の証明で、不備があると将来的に立ち退き問題や税務調査があったときにトラブルに発展する可能性があります。
退去時の原状回復や敷金返還交渉で不利になる、家賃滞納時の保証会社への代位弁済申請などが通らないなどのリスクがあるでしょう。
弁護士は、弁護士法72条により大家の代理人として交渉や法的な手続きが認められた唯一の資格者です。
法的な対応は、弁護士に依頼しましょう。
消費税の正確な税務処理をするときは、専門家である税理士への相談が必要です。
税務署への申告代行などは税理士法52条で定められた税理士の独占業務で、弁護士の資格があっても原則として代行できません。
不動産にまつわる事案では、弁護士の法的な手続きや紛争解決のみでなく、複雑な消費税申告や税務相談など税理士業務によるサポートも必要となります。
VSG弁護士法人では、強固な士業ネットワークから提携する税理士と連携し、法務と税務の両面からワンストップサービスを提供します。
家賃と消費税に関するよくある質問は、以下の通りです。
事業用家賃に適用される消費税率は10%で、店舗家賃における消費税の実質的な負担者は最終消費者の借主です。
民法上、賃貸契約で消費税等相当額を賃料に上乗せして支払う特約も有効とされています。
それぞれの質問について回答します。
事業用の事務所や店舗などの家賃に課される消費税率は軽減税率8%の対象外で、一律で標準税率10%が適用されます。
消費税法29条に定める軽減税率の適用は食料品や定期購読新聞など限定的で、不動産の貸付という役務提供には適用されません。
店舗家賃の消費税の納税義務者は、事業主の大家です。(消費税5条1項[注1])
一方で、消費税は間接税で、実質的な負担者は家賃に消費税分を上乗せして支払う借主です。
実務上、賃貸契約書には「賃料月額8万円(消費税別)」や「消費税相当額は借主が負担する」のように消費税負担を明記するケースが多いでしょう。
[注1]消費税法/e-Gov
消費税法
[注2]第13節 住宅の貸付け関係|国税庁
[注3]〔債務が確定している費用〕|国税庁
居住用物件の家賃は非課税ですが、事務所や店舗などの事業用物件の家賃は10%が課税されます。
初期費用では、仲介手数料も課税される一方で、返還される予定の敷金や保証金などは課税対象となりません。
自宅兼事務所のときは、自分が仕事で使用する面積や時間によって家事按分され、消費税の課税額が決まります。
インボイス対応を理由とした値下げ交渉を受けた場合、税務と法務の両面から強力にサポートできるVSG弁護士法人の無料相談窓口にご連絡ください。