相続税申告の総実績 20,290件 | 近年の申告件数 25年:3,532件 24年:3,033件 | 相続に強い税理士・司法書士・行政書士が対応


 0120-509-790


直近の相続税申告 25年:3,532件|26年5月ご相談件数実績 :695件
メニュー

弊社に相続税申告をご依頼いただいた場合の税理士報酬の料金表を掲載しています。

| 遺産総額 | 申告料金 |
|---|---|
| ~4,000万円 | 13万円 (税込14.3万円) |
| ~5,000万円 | 23万円 (税込25.3万円) |
| ~6,000万円 | 28万円 (税込30.8万円) |
| ~7,000万円 | 33万円 (税込36.3万円) |
| ~8,000万円 | 38万円 (税込41.8万円) |
| ~9,000万円 | 43万円 (税込47.3万円) |
| ~1.0億円 | 48万円 (税込52.8万円) |
| ~1.5億円 | 63万円 (税込69.3万円) |
| ~2.0億円 | 78万円 (税込85.8万円) |
| ~3.0億円 | 110万円 (税込121万円) |
| 3.0億円以上 | 別途お見積り |
| 税務調査事前対策 (書面添付) |
一律 5万円 (税込5.5万円) |
|---|---|
| 土地評価 | 1利用区分ごとに 5万円 (税込5.5万円) ※倍率地域なら同5,000円 |
| 非上場株式の評価 | 1社につき 15万円 (税込16.5万円)~ |
| 共同相続人 | 2人目以降、1人あたり申告料金の10%を加算 ※ただし加算は4人目まで |
税理士報酬は、上記の「基本料金」に、土地や相続人数に応じた「追加料金」を加えた金額となります。
なお、初回の面談にて、正式なお見積りを無料でお出しします。
見積もりだけのご依頼も大歓迎ですので、「料金を聞いてから決めたい」という方もお気軽にご連絡ください。


ここからは、実際にご相談の多いケースをもとに、税理士報酬の内訳と合計額を紹介します。
ご自身の状況に近いものを選んでご確認ください。
| 法定相続人 | 妻1人 |
|---|---|
| 財産構成 | ■ 自宅(路線価評価で3,500万円) ■ 預貯金(残高2,100万円) |
| 遺産総額 | 5,600万円 |
持ち家にお住まいで、預貯金以外に大きな財産がないケースです。
ご自宅の土地が1件あるため、基本料金に「土地評価の追加料金」が加算されます。
なお、相続人は妻1人のみのため、「共同相続人の加算」はありません。
| 項目 | 内容 | 金額 |
|---|---|---|
| 基本料金 | 6,000万円以下 | 28万円 |
| 追加料金 | 土地の評価 | 5万円 |
| 税理士報酬の合計 | 33万円 (税込36.3万円) |
|
ご自身の状況に近いケースは見つかりましたでしょうか?
「自分に当てはまるものがない」「正式な金額を知りたい」という場合は、初回のご面談にて無料でお見積りをお出しします。まずは下記から、お気軽にご連絡ください。
下記に、ご自身のケースでの「遺産総額」や「相続人の人数」を入力していただくと、弊社にご依頼いただいた場合のお見積り額が自動で計算されます。
ただし、シミュレーションの結果はあくまで概算です。相続した土地の形状などによって金額が変わることもあるため、正確な金額はお見積りでご確認ください。
弊社にご依頼いただいた場合の税理士報酬には、以下のサービスが含まれます。
相続税の計算と申告書の作成だけではなく、「節税の提案」や「遺産分割のサポート」まで対応しております。
以下では、それぞれのサービスの詳細を見ていきます。
同じ財産でも、遺産の分け方によって納める相続税額は変わります。なかでも弊社が重視しているのが、「二次相続」を踏まえたご提案です。
二次相続とは、たとえば父親が亡くなった後、母親が亡くなったときに起こる「2回目の相続」のことです。
1回目の相続では、母親の遺産の取り分が多くても、多くのケースで「配偶者の税額軽減」が使えることから、そのときの相続税は下がります。
しかし、母親が亡くなった際には、母親自身がもともと保有していた財産に加え、父親から相続した財産の残額にもあらためて相続税がかかることになります。
また、2回目の相続では、配偶者控除は適用されず、母親の死去により相続人も1人減っています。
このことから、1回目の相続のことだけを考えて分け方を決めると、2回分の合計ではかえって割高になりかねません。
そこで弊社では「2回の相続を合計した税額」が、最も少なくなる分け方をご提案しています。
財産目録とは、亡くなられた方の財産を一覧にまとめた書面のことです。「銀行口座の残高証明書」や「不動産の課税明細」などをもとに、弊社が作成します。
作成にあたっては、預貯金や不動産などのプラスの財産だけではなく、借入金などのマイナスの財産も含めて洗い出します。
財産目録があれば、「どこに・どれだけの財産があるのか」を相続人全員が同じ書面で確認できるため、遺産分割協議を始める際の土台となります。
弊社では、遺産の分け方の話し合いがまとまった後、その内容をもとに遺産分割協議書を作成します。
協議書の記載に不備があると、法務局や金融機関で受け付けてもらえず手続きが滞る原因となりかねません。
そのため、各種手続きでそのまま使える、不備のない内容の協議書をお渡しします。
弊社に相続税の申告をご依頼いただければ、相続人ご自身で遺産分割協議書を作成していただく必要はありません。
相続税の申告は、「被相続人が亡くなったことを知った日の翌日から10カ月以内」に行わなければなりません。
弊社では、「財産の評価・税額の計算・申告書の作成・税務署への提出」を一括して対応します。また、作成した申告書は、控えをお客様にお渡ししています。
以上、相続税申告の税理士報酬に含まれるサービスをお伝えしました。
一方で次の手続きは、相続税申告の税理士報酬には含まれませんので、ご注意ください。
ただし、上記の手続きはいずれも、グループ内の司法書士・行政書士や、提携する弁護士事務所で対応できます。
相続税申告と併せてご依頼いただけるため、手続きごとに窓口を探す必要はありません。
ここまでご覧いただいた金額が相場と比べてどうなのか、以下では「税理士報酬の一般的な水準」をご紹介します。
相続税申告の税理士報酬は、遺産の種類にもよりますが、遺産総額の0.5~1%程度が目安と言われています。
つまり、遺産総額が1億円の場合は、50~100万円程度が目安です。
相続税申告の料金は多くの事務所で、遺産総額に基づく「基本報酬」と、必要に応じて追加される「加算報酬」の合計額としています。
Webサイトで料金表を公開している税理士事務所の価格帯を独自に調査したところ、基本報酬と加算報酬の相場は以下のとおりでした。
| 遺産総額 | 税理士報酬の費用相場 |
|---|---|
| 5,000万円未満 | 20〜50万円 |
| 5,000〜7,000万円 | 25〜70万円 |
| 7,000万〜1億円 | 35〜100万円 |
| 1〜3億円 | 50〜300万円 |
| 3〜5億円 | 150〜500万円 |
| 5億円以上 | 250万円以上で個別見積もり |
| 項目 | 加算報酬額 |
|---|---|
| 土地(1利用区分につき) | 5〜10万円 |
| 非上場株式(1社につき) | 15〜30万円 |
| 相続人が複数の場合(2名以上の場合) | 基本報酬額×10% |
「基本報酬」は遺産総額が高くなるにつれて上昇し、「加算報酬」は遺産の土地や非上場株式の保有有無、相続人の数などの状況によって追加されます。
ただし、ここでご紹介したのはあくまで目安です。実際の税理士報酬は、事務所ごとの料金設定や財産の内容によって大きく変わります。
そのため、依頼を検討している事務所からは見積もりを取り、金額を確認したうえで判断することをおすすめします。
実際に、複数の事務所から見積もりを取って比較される方もいらっしゃいます。
相続税の申告は、期限までに申告と納税を済ませられるのであれば、ご自身で申告書を作成しても問題ありません。
ただし、「財産の評価」や「特例の適用可否の判断」には専門的な知識が必要で、内容に誤りがあると、後の税務調査で追徴課税を受けることもあります。
このことから、相続税の申告を税理士に依頼する方は少なくありません。
税理士を選ぶにあたって知っておいていただきたいのが、「どの税理士に依頼するかによって、納める税額が変わる」ということです。
このため、相続税の申告が得意な税理士を、ご自身の目で見極めなければなりません。
以下では、「相続税申告を税理士に依頼する人の割合」を見たうえで、「税理士を選ぶ際のポイント」をお伝えします。
「所得税の確定申告」と違い、相続税の申告は経験する機会が少なく、内容も複雑です。
また、「土地の評価」や「小規模宅地等の特例」の適用など、判断に迷う場面も少なくありません。
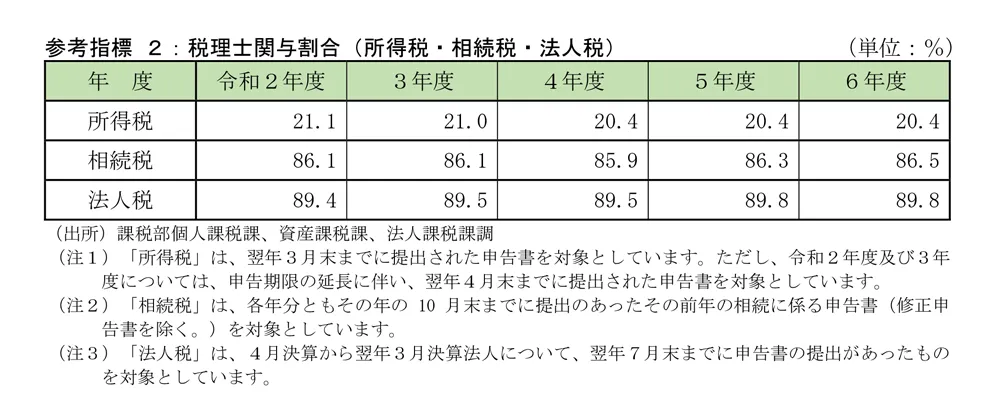
このことから、実際に85%以上の方が、税理士に相続税申告を依頼しています。
税理士関与割合
税理士報酬は、同じ品質であれば安いほうがお得です。
しかし、相続税額は「安ければよい」というものではありません。行き過ぎた節税をすると、税務調査で追徴課税を受け、かえって税負担が増えてしまうためです。
「良い税理士」を見極めるためのポイントは、次の3つです。
1つ目は、「料金提示が明朗かどうか」です。
料金表が公開されていれば、依頼する前に費用の見当がつきます。また、見積もりを受け取ったときも、何にいくらかかっているのかを確認できます。
2つ目は、「相続税を専門としているかどうか」です。
税理士試験では、相続税法は必須科目ではないため、相続税法に合格していない税理士もいます。
そのため、税理士であっても、相続税に関する実務経験を積む機会が少ないといったケースもあります。
一方、相続税の申告を主な業務として扱っている事務所では、土地の評価や各種特例の適用判断など、相続税額を大きく左右する場面での経験が蓄積されています。
3つ目は、「ほかの専門家との連携がスムーズかどうか」です。
相続では、税務申告以外の手続きも同時に発生します。「不動産の名義変更(相続登記)」や「銀行口座の解約」などをまとめて依頼できるかどうかで、手間が大きく変わります。
以上の3つのポイントを、依頼を検討している事務所が満たしているか確認してみてください。
ここまでの3つのポイントについて、弊社の取り組みをご紹介します。
「料金」については、このページの冒頭に「基本料金」と「追加料金」の一覧を掲載しています。
初回の面談では正式なお見積りをお出しし、そこから追加で請求することはありません。
「専門性」については、弊社は相続税の申告を専門に扱っています。
「税務署に指摘されない範囲で、相続税額を最小限に抑える」ことを方針としており、作成した申告書は元国税調査官がチェックします。「調査を行う側」の視点からも申告書を確認することが、税務調査への備えにつながります。
「ほかの専門家との連携」については、グループ内に司法書士や行政書士が揃い、弁護士とも提携しています。
相続登記や口座の解約なども、あらためて依頼先を探す必要はありません。
税務調査への備えとして、弊社では「書面添付」制度のご利用を推奨しています。
書面添付とは、申告書の内容について税理士が責任をもって説明を加える制度で、「税理士による品質保証」のようなものです。
書面添付をすると、税務署は「調査が必要」と判断した場合でも、まず書面を作成した税理士に意見を聞くことになります。
そして、その意見聴取によって疑問が解消されれば、調査に至らないこともあります。
弊社では、費用を抑えて依頼したい方にも対応できるよう、書面添付の料金「5万5,000円(税込)」を基本料金とは別に設定しています。
このページでは、弊社の相続税申告の料金と、税理士を選ぶときのポイントをご紹介しました。
実際の税理士報酬は、財産の内容やご家族の状況によって変わります。
初回の面談にて正式なお見積りを無料でお出ししますので、金額を確認したうえでご検討ください。
お見積りだけのご依頼も歓迎しています。相続税がかかるかどうかわからない段階でも、お気軽にご連絡ください。
| 会社名 | VSG相続税理士法人 |
|---|---|
| 本店所在地 | 東京都中央区銀座3-7-3 銀座オーミビル8階 |
| 代表者 | 税理士 古尾谷裕昭(東京税理士会 登録番号104851) |
| グループ従業員数 | 1,700名(2026年現在) |
| グループ会社 | VSG司法書士法人 VSG行政書士法人 VSG不動産株式会社 VSGインシュアランス株式会社 VSGアセットマネジメント株式会社 ベンチャーサポート税理士法人 ベンチャーサポート社会保険労務士法人 ベンチャーサポートコンサルティング株式会社 |
| 提携事務所 | VSG弁護士法人 |

日本最大級の実績とノウハウで、あなたにとって一番有利な相続アドバイスを致します。気軽なご質問だけでも構いません。
ご自身で調べる前に、無料相談で相続の悩みを解決して下さい。親切丁寧な対応をお約束します。